猜你想问
这份研报的核心内容是什么?
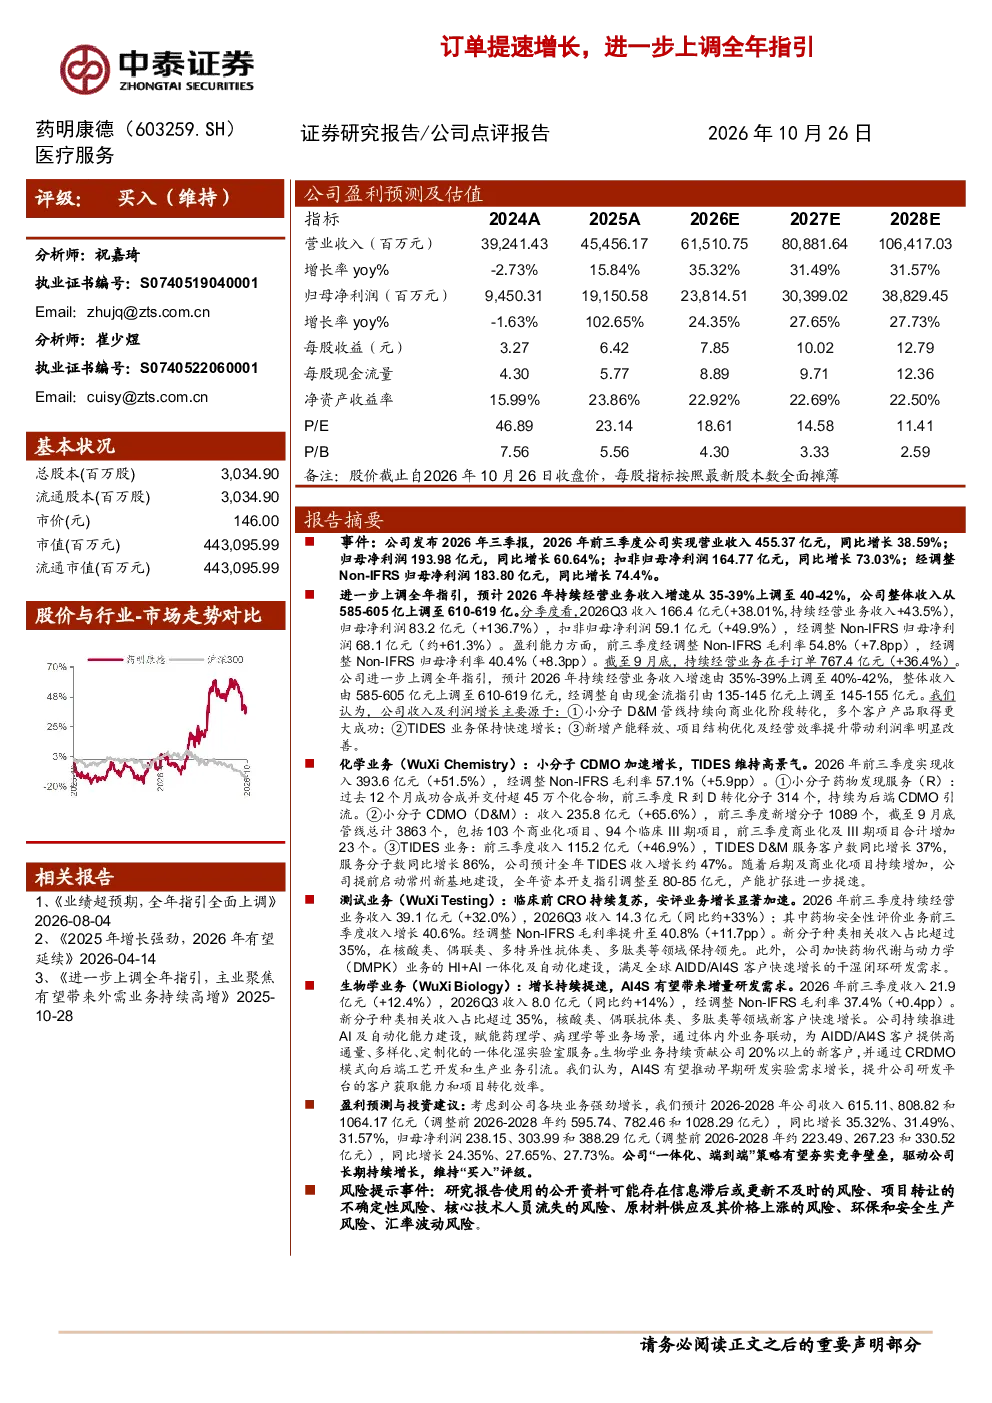
药明康德2026年前三季度业绩表现强劲,实现营业收入455.37亿元,同比增长38.59%;归母净利润193.98亿元,同比增长60.64%。公司上调全年指引,预计2026年持续经营业务收入增速达40-42%,整体收入610-619亿元。盈利能力方面,经调整Non-IFRS毛利率54.8%,归母净利率40.4%,持续改善。在手订单767.4亿元,同比增长36.4%
化学CDMO赛道的发展趋势如何?
化学业务(WuXiChemistry)收入393.6亿元,同比增长51.5%。小分子CDMO加速增长,前三季度收入235.8亿元,同比增长65.6%,新增分子1089个,总计3863个。TIDES业务收入115.2亿元,同比增长46.9%,预计全年增长约47%。公司启动常州新基地建设,资本开支指引调整至80-85亿元,显示行业持续高景气度
报告重点分析了哪些业务板块?
报告重点分析了化学业务、测试业务和生物学业务。化学业务收入393.6亿元,同比增长51.5%;测试业务收入39.1亿元,同比增长32.0%;生物学业务收入21.9亿元,同比增长12.4%。其中化学业务增长最快,小分子CDMO和TIDES业务表现突出
当前医药行业的市场现状如何?
药明康德整体收入和利润均实现高速增长,在手订单充足,各业务板块均保持较高增速。化学业务小分子CDMO加速增长,测试业务和生物学业务也展现出较强的发展潜力,行业整体处于快速发展阶段
研报提示了哪些风险因素?
研报提示的风险因素包括信息滞后、项目转让不确定性、核心技术人员流失、原材料价格波动、环保安全风险、汇率波动等,这些因素可能对公司的经营业绩产生不利影响
你可能感兴趣
新签订单进一步提速,上调全年收入指引
医药生物浦银国际2025-10-31
GE Vernova业绩超预期并上调全年指引;电气化业务受创纪录的数据中心订单驱动,订单量实现爆发式增长
华福国际2026-07-30
迅销FY26Q3业绩 收入利润大超预期 海外优衣库加速 大中华区明显提速 上调全年指引
未知机构2026-07-10
康悦达放量提速,全年指引上调
浦银国际2026-08-24
国海商社华住2026Q2业绩复盘:加盟收入提速上调全年指引
未知机构2026-08-19
国盛医药 张雪李慧瑶团队 药明康德2026中报点评 全年指引大幅上调 规模效应释放进一步验证景
未知机构2026-08-04
2022 H1业绩高增长,进一步上调全年指引
国金证券2022-07-21
强劲订单表现下全年指引上调,长期高增长确定性强,上调目标价
交银国际2025-08-20
中金电新 2Q26海外电力设备业绩追踪之GEV 上调2026全年指引 新签订单强劲
未知机构2026-07-22
国泰海通医药 海外龙头 Medpace 订单b-t-b回1.0以上 26年全年指引上调
未知机构2026-07-24