猜你想问
汤臣倍健2026年前三季度业绩表现如何?
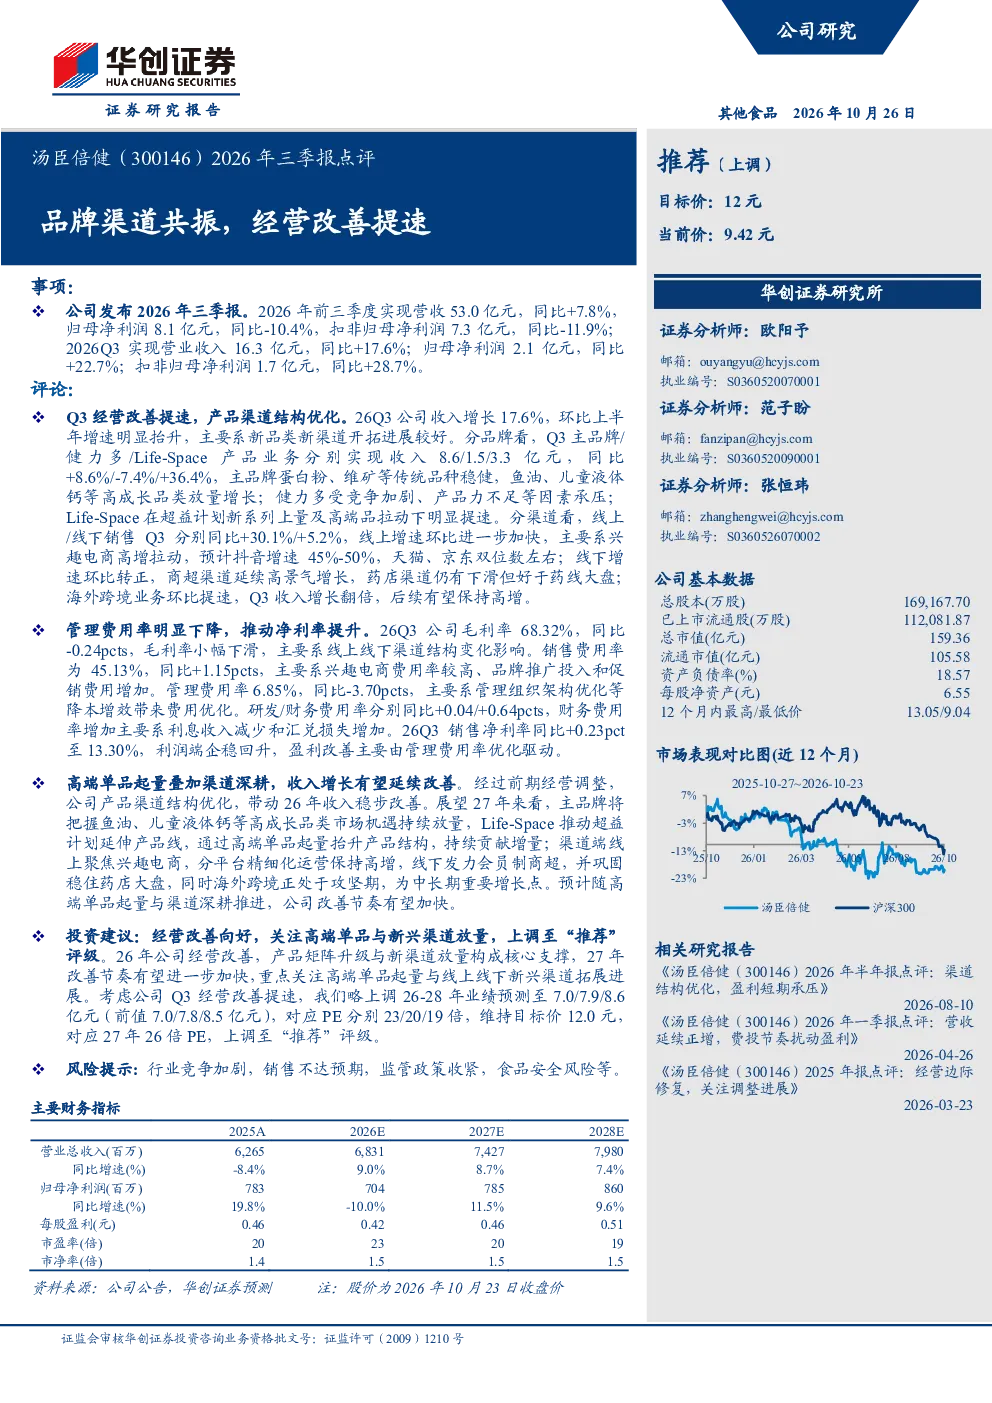
汤臣倍健2026年前三季度实现营收53.0亿元,同比+7.8%,归母净利润8.1亿元,同比-10.4%。Q3单季收入增长17.6%,归母净利润同比+22.7%,扣非归母净利润同比+28.7%,经营改善提速。产品结构优化,主品牌蛋白粉、维矿等稳健,鱼油、儿童液体钙等高成长品类放量;健力多受竞争压力下滑,Life-Space在超益计划及高端品拉动下明显提速。渠道方面,线上/线下销售同比分别+30.1%/+5.2%,线上增速加快主要受兴趣电商拉动,线下商超渠道高景气,海外跨境业务环比提速翻倍。
汤臣倍健未来行业发展趋势如何?
汤臣倍健所处大健康行业持续受益于消费升级和人口老龄化,功能性食品、个性化营养补充需求增长明显。公司高端单品如鱼油、儿童液体钙等持续放量,Life-Space通过超益计划延伸产品线,渠道端线上聚焦兴趣电商,线下发力会员制商超并巩固药店份额,海外跨境业务攻坚高增。行业竞争加剧,但头部品牌凭借品牌力、产品力和渠道优势仍将保持领先地位。
汤臣倍健报告重点分析了哪些方面?
报告重点分析了汤臣倍健产品结构优化、高成长品类放量、渠道结构变化及盈利能力改善。产品端,鱼油、儿童液体钙等高增长品类表现亮眼,Life-Space在超益计划推动下加速发展。渠道端,线上销售受兴趣电商拉动增速加快,线下商超渠道高景气,海外跨境业务环比提速翻倍。盈利能力方面,Q3销售净利率同比+0.23pct至13.30%,主要得益于管理费用率优化。
汤臣倍健当前市场现状如何?
汤臣倍健当前市场现状呈现产品结构持续优化、渠道共振带动经营改善的积极态势。公司高端单品放量明显,Life-Space等新兴品牌加速成长,线上渠道增速加快,线下商超渠道高景气,海外业务提速翻倍。但健力多等传统品类受竞争压力下滑,毛利率受渠道结构变化影响略有下降。整体看,公司经营改善提速,但仍面临行业竞争加剧等挑战。
汤臣倍健研报提示哪些风险?
汤臣倍健研报提示的主要风险包括:行业竞争加剧可能导致市场份额下滑;销售目标未达预期可能影响业绩表现;监管政策收紧可能增加合规成本;食品安全风险可能引发品牌声誉问题。此外,海外业务拓展面临地缘政治和汇率波动风险,需密切关注市场变化及时调整策略。