猜你想问
这份研报的核心内容是什么?
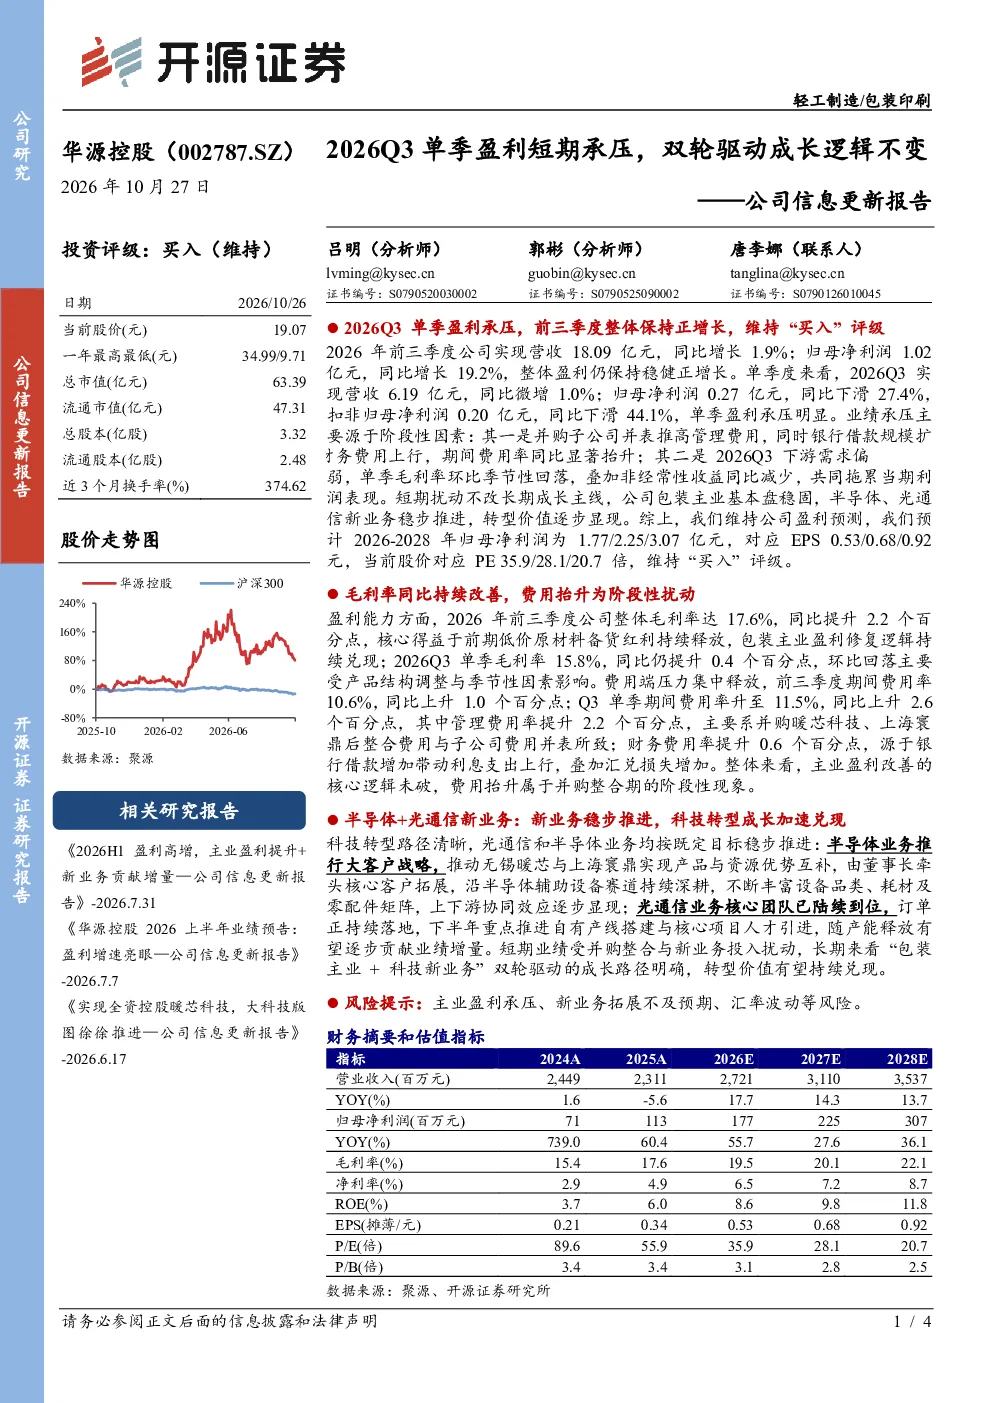
这份研报分析了华源控股2026年前三季度的业绩表现,指出整体盈利保持稳健正增长,但单季盈利承压。主要原因是并购子公司并表推高管理费用、银行借款增加带动财务费用上行,以及下游需求偏弱等因素。报告强调主业盈利改善的核心逻辑未破,费用抬升属于并购整合期的阶段性现象。同时,报告关注公司“包装主业+科技新业务”双轮驱动的成长路径,半导体和光通信业务正逐步推进,长期转型价值有望持续兑现。
轻工制造行业的发展趋势如何?
轻工制造行业正经历转型升级,传统包装主业通过前期低价原材料备货红利持续释放,盈利修复逻辑持续兑现。同时,行业向科技化、智能化方向发展,如华源控股的半导体辅助设备业务和光通信业务,通过大客户战略和核心团队搭建,逐步实现产能释放和业绩贡献。行业整体呈现主业巩固与新业务拓展并行的趋势,上下游协同效应逐步显现,为行业带来新的增长点。
研报重点分析了哪些方向?
研报重点分析了华源控股的业绩表现和成长逻辑。一方面,报告详细剖析了公司单季盈利承压的原因,包括并购整合费用、财务费用上升、下游需求偏弱等短期因素,以及毛利率季节性回落等。另一方面,报告聚焦公司“包装主业+科技新业务”的双轮驱动成长路径,特别是半导体业务的产品与资源优势互补,以及光通信业务的订单落地和产能释放计划,展现了公司长期发展的潜力。
当前市场对华源控股的判断是什么?
当前市场对华源控股的判断是短期业绩受并购整合与新业务投入扰动,但长期成长路径明确。报告指出,公司整体盈利保持稳健正增长,主业盈利改善的核心逻辑未破,费用抬升属于阶段性现象。同时,半导体和光通信业务正逐步推进,转型价值有望持续兑现。市场对公司的估值给予一定空间,预计未来几年业绩将逐步改善,但需关注短期业绩波动和新业务拓展的不确定性。
研报提示了哪些风险?
研报提示了华源控股面临的主要风险,包括主业盈利承压、新业务拓展不及预期、汇率波动等。具体而言,并购整合可能导致短期费用上升,影响盈利表现;半导体和光通信业务尚处于发展初期,订单落地和产能释放存在不确定性;此外,汇率波动也可能对财务状况产生影响。这些风险需引起投资者关注,需结合公司长期发展潜力进行综合判断。