猜你想问
今日研报主要分析了哪些全球市场动态?
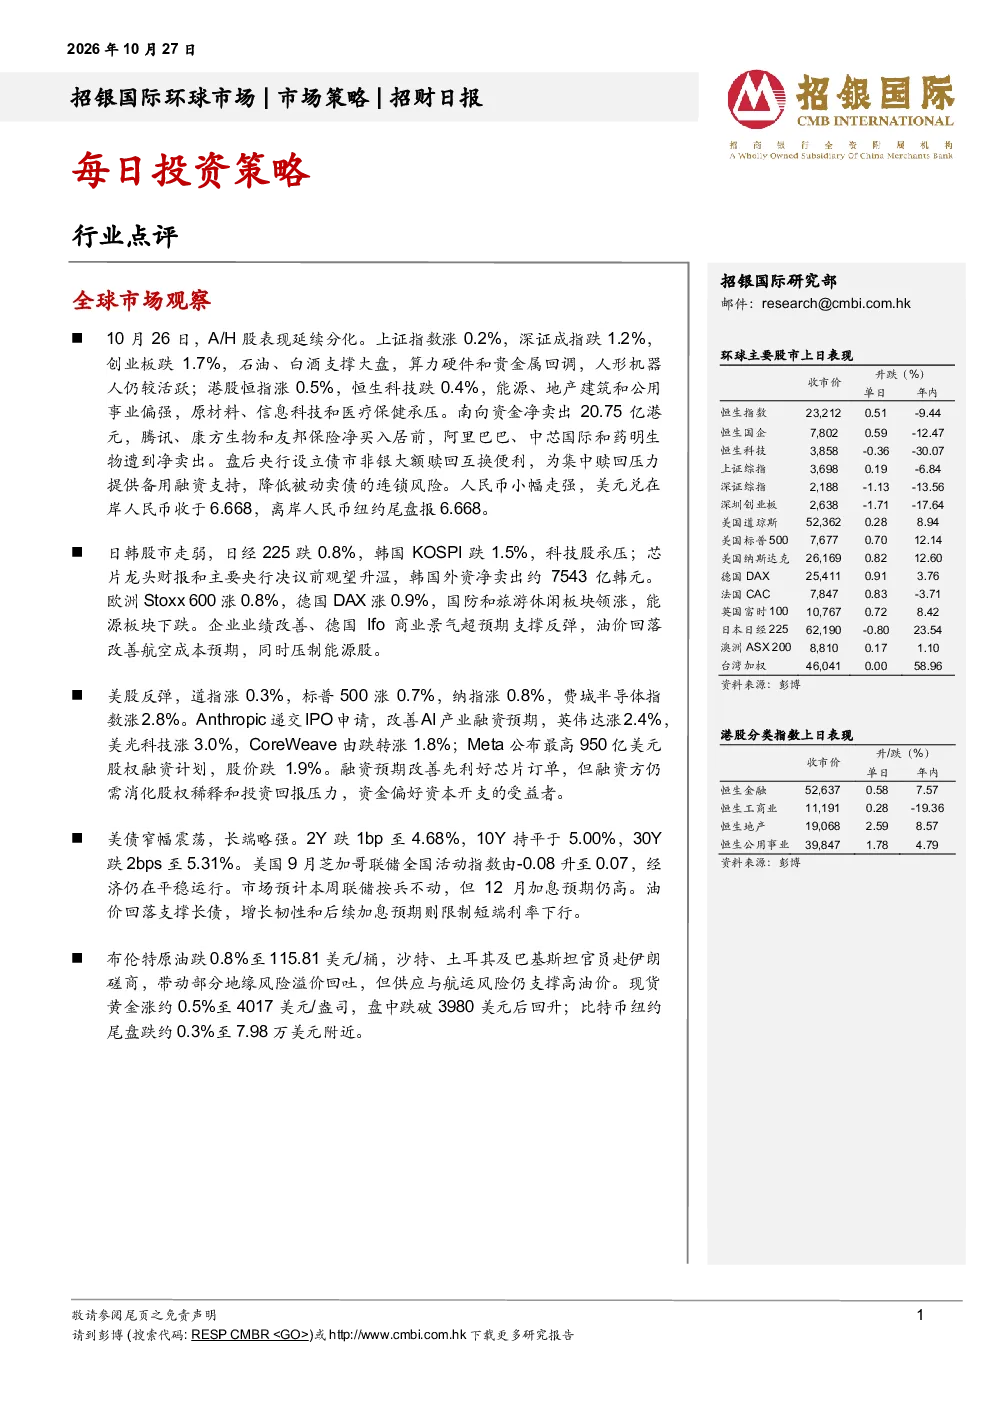
今日研报分析了A股/H股分化、央行设立债市非银大额赎回互换便利、日韩股市走弱、欧洲股市反弹、美股反弹、美债窄幅震荡以及油价和黄金等多个全球市场动态。A股市场上证指数涨0.2%,深证成指跌1.2%,创业板跌1.7%,石油、白酒支撑大盘,算力硬件和贵金属回调。港股恒指涨0.5%,恒生科技跌0.4%。央行设立债市非银大额赎回互换便利为集中赎回提供融资支持。日经225跌0.8%,韩国KOSPI跌1.5%。Stoxx 600涨0.8%,德国DAX涨0.9%。道指涨0.3%,标普500涨0.7%,纳指涨0.8%。布伦特原油跌0.8%至115.81美元/桶。现货黄金涨约0.5%至4017美元/盎司。这些数据反映了全球市场的复杂性和多变性,投资者需密切关注后续市场走势。
研报对中国保险行业的发展趋势有何点评?
研报点评了中国保险行业的发展趋势。9月人身险保费重回正增长,同比+10.5%至2,912亿元,寿险同比+14.6%至2,248亿元,扭转此前连续四个月下滑趋势。财险行业1-9月累计原保费收入1.40万亿元,同比+2.0%。车险和非车险原保费收入分别为6,834亿元和7,148亿元,同比持平/+4.0%。9月单月财险保费收入1,509亿元,同比-0.1%,车险及非车险增长动能放缓。三季度上市险企综合成本率有望同比改善,9月行业自然灾害直接经济损失规模同比-58%,优于市场预期。当前板块风险回报比具备吸引力,行业估值修复有望于3Q26业绩后落地。中资上市险企交易于0.19-0.47倍FY26E P/EV和0.48-0.96倍FY26E P/B,较历史2年均值低1个标准差,股息率5%-7%。维持行业“优于大市”评级。这些数据表明中国保险行业正逐步恢复增长,但仍需关注车险和非车险的增长动能放缓问题。
研报重点分析了哪些投资方向?
研报重点分析了全球市场动态和中国保险行业的发展趋势。在全球市场方面,研报关注了A股/H股分化、央行设立债市非银大额赎回互换便利、日韩股市走弱、欧洲股市反弹、美股反弹、美债窄幅震荡以及油价和黄金等多个市场动态。在中国保险行业方面,研报关注了人身险保费重回正增长、财险行业1-9月累计原保费收入同比+2.0%、车险和非车险原保费收入的同比变化、三季度上市险企综合成本率的改善以及行业估值修复等趋势。这些分析为投资者提供了全面的视角,有助于更好地理解市场动态和行业发展趋势。
当前市场现状如何判断?
当前市场现状呈现出复杂性和多变性。A股市场上证指数涨0.2%,深证成指跌1.2%,创业板跌1.7%,石油、白酒支撑大盘,算力硬件和贵金属回调。港股恒指涨0.5%,恒生科技跌0.4%。央行设立债市非银大额赎回互换便利为集中赎回提供融资支持。日经225跌0.8%,韩国KOSPI跌1.5%。Stoxx 600涨0.8%,德国DAX涨0.9%。道指涨0.3%,标普500涨0.7%,纳指涨0.8%。布伦特原油跌0.8%至115.81美元/桶。现货黄金涨约0.5%至4017美元/盎司。这些数据反映了全球市场的波动性和不确定性,投资者需密切关注后续市场走势,以做出更明智的投资决策。
研报提示了哪些投资风险?
研报提示了以下投资风险:1. 全球市场动态复杂多变,投资者需密切关注市场走势,以应对可能的市场波动。2. 中国保险行业虽然正逐步恢复增长,但仍需关注车险和非车险的增长动能放缓问题,这可能影响行业的整体业绩表现。3. 行业估值修复有望于3Q26业绩后落地,但投资者需关注后续业绩是否达到预期,以评估投资风险。4. 市场存在不确定性,投资者需谨慎评估投资风险,避免盲目投资。这些风险提示为投资者提供了重要的参考,有助于投资者更好地理解市场动态和行业发展趋势,从而做出更明智的投资决策。