猜你想问
这份研报的核心内容是什么?
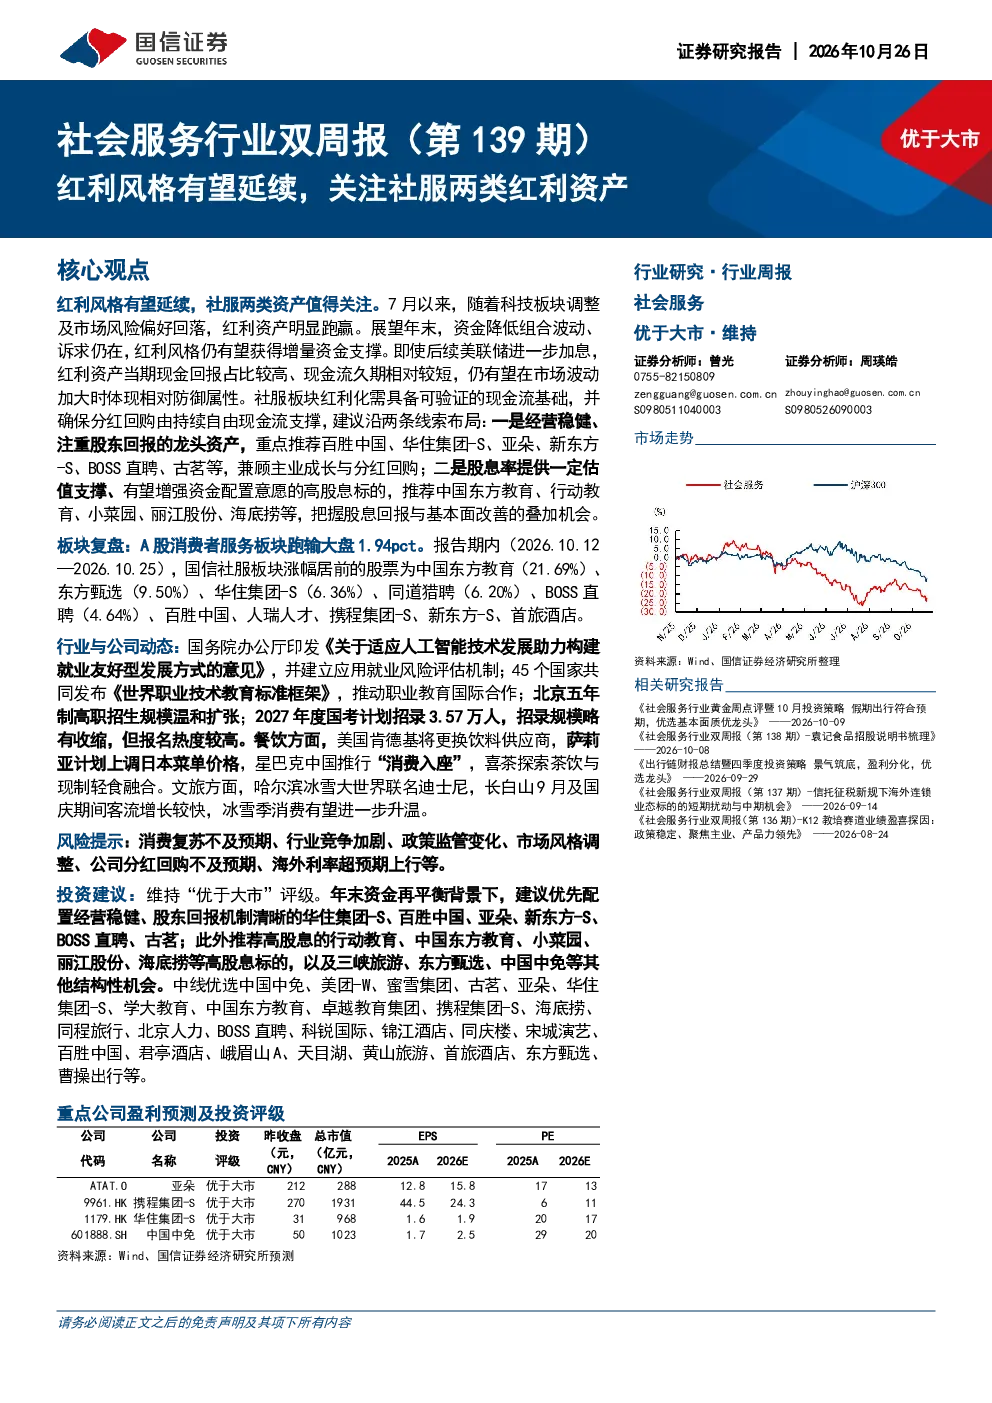
本报告指出红利风格有望延续,社服板块存在两类值得关注的红利资产。报告强调7月以来红利资产跑赢大盘,年末资金仍需降低组合波动,因此红利风格有望获得增量资金支撑。即使美联储加息,高现金回报、短现金流久期的红利资产仍具防御性。社服板块红利化需基于可验证的现金流,建议关注经营稳健、注重股东回报的龙头资产(如百胜中国、华住集团-S等)和高股息标的(如中国东方教育、海底捞等)。
社服行业未来发展趋势如何?
报告分析社服行业未来可关注两类红利资产:一是经营稳健、注重股东回报的龙头资产,这类资产兼顾主业成长与分红回购,现金流基础扎实;二是高股息标的,其股息率提供估值支撑,有望吸引更多资金配置。报告认为社服板块的红利化需以持续自由现金流为支撑,避免分红回购不及预期。同时,行业需应对消费复苏不及预期、竞争加剧等挑战。
报告重点分析了哪些方向?
报告重点分析了社服板块的红利风格投资机会,梳理出两类布局线索:一是经营稳健、注重股东回报的龙头资产,如百胜中国、华住集团-S、亚朵等,强调其现金流基础和股东回报机制;二是高股息标的,如中国东方教育、行动教育、海底捞等,关注其股息回报与基本面改善的叠加机会。此外,报告还复盘了近期社服板块的市场表现,并梳理了行业动态和投资建议。
当前社服板块的市场现状如何?
报告期内(2026.10.12—2026.10.25),A股消费者服务板块下跌6.85%,跑输大盘。板块内涨幅居前的股票包括中国东方教育、东方甄选、华住集团-S等,跌幅居前的股票则有卓越睿新、ST豆神、科德教育等。整体来看,板块表现疲软,但部分龙头资产仍展现韧性。报告认为红利风格在当前市场环境下具有相对防御属性。
研报提示了哪些风险?
报告提示的主要风险包括消费复苏不及预期、行业竞争加剧、政策监管变化、市场风格调整、公司分红回购不及预期以及海外利率超预期上行等。特别是社服板块的红利化需基于扎实的现金流基础,若公司分红回购无法持续,可能影响投资者收益。此外,行业竞争加剧和政策监管变化也可能对板块表现带来不确定性。