猜你想问
这份研报主要分析了什么内容?
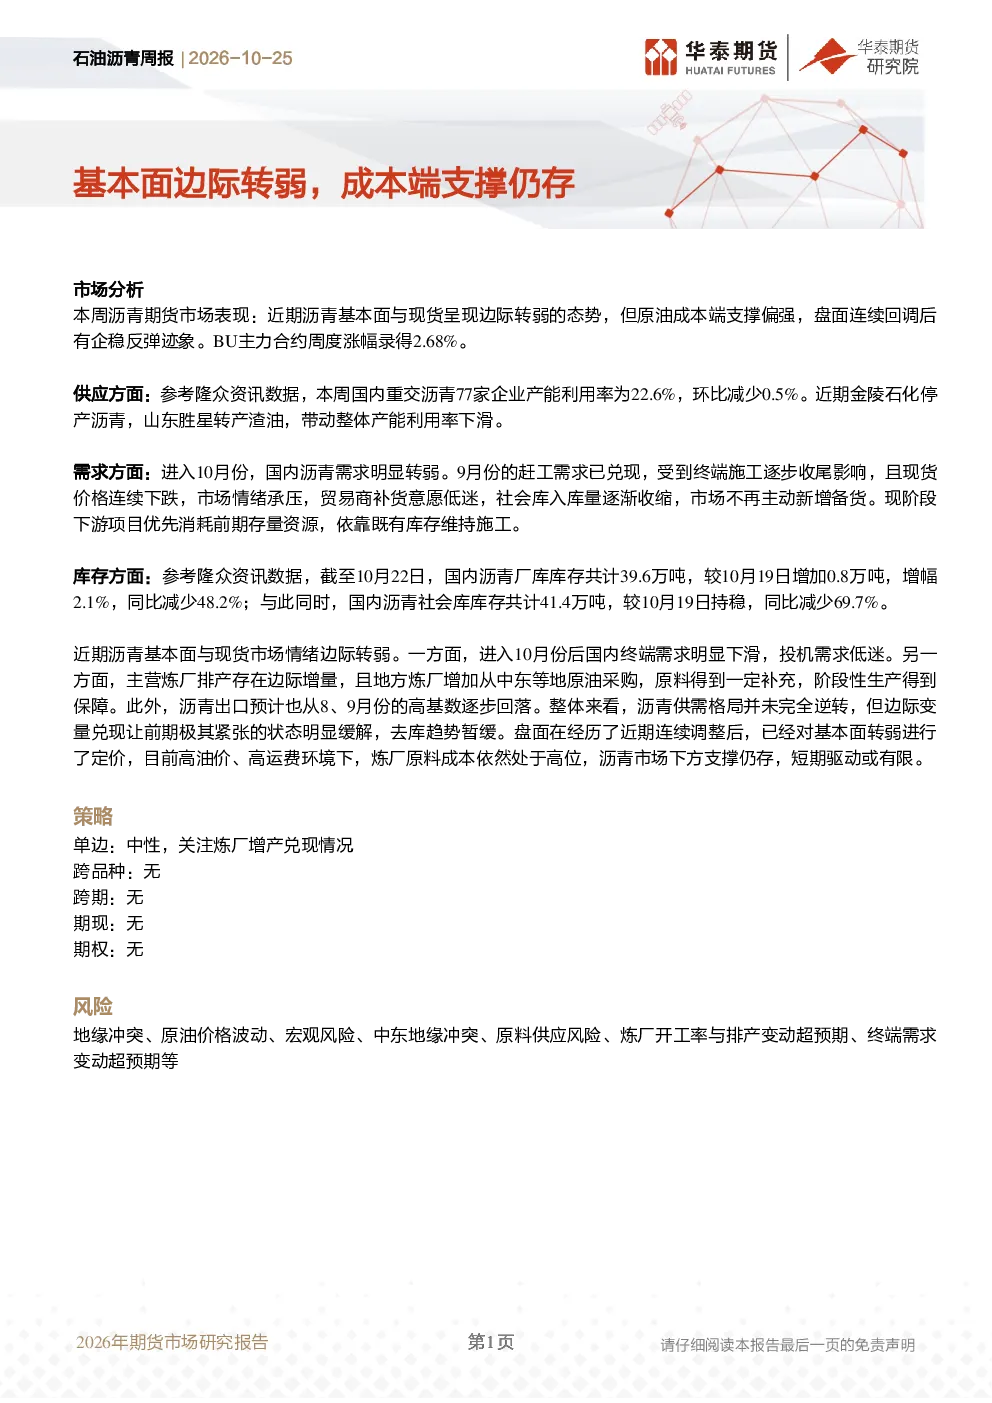
这份研报主要分析了本周沥青期货市场的表现,指出近期沥青基本面与现货呈现边际转弱的态势,但原油成本端支撑偏强。报告详细分析了供应、需求、库存及市场情绪等方面的情况,指出国内沥青需求在10月份明显转弱,终端施工逐步收尾,社会库入库量逐渐收缩。同时,炼厂排产存在边际增量,原料得到一定补充,阶段性生产得到保障。整体来看,沥青供需格局并未完全逆转,但边际变量兑现让前期紧张状态明显缓解,去库趋势暂缓。目前高油价、高运费环境下,炼厂原料成本依然处于高位,沥青市场下方支撑仍存,短期驱动或有限。
沥青行业未来发展趋势如何?
沥青行业未来发展趋势需关注多方面因素。从供应端看,国内重交沥青产能利用率有所下滑,但炼厂排产存在边际增量,原料供应得到一定保障。需求端方面,进入10月份后国内沥青需求明显转弱,终端施工逐步收尾,市场情绪承压。然而,沥青出口预计将从高基数逐步回落,整体供需格局并未完全逆转。成本端,高油价和高运费环境下,炼厂原料成本依然处于高位,为沥青市场提供一定支撑。未来需持续关注终端需求恢复情况、炼厂排产变化以及原油价格走势等因素对行业的影响。
报告重点分析了哪些方面?
报告重点分析了沥青市场的供需格局变化。供应方面,国内重交沥青产能利用率环比下降,金陵石化停产沥青,山东胜星转产渣油,带动整体产能利用率下滑。需求方面,9月份的赶工需求已兑现,10月份国内终端需求明显转弱,现货价格连续下跌,贸易商补货意愿低迷,社会库入库量逐渐收缩。库存方面,厂库库存较前一周略有增加,但同比仍大幅减少;社会库库存持稳,同比减少明显。市场情绪与供需格局方面,边际变量兑现让前期紧张状态明显缓解,去库趋势暂缓。报告还分析了炼厂增产兑现情况、原料成本支撑等因素对市场的影响。
当前沥青市场现状如何判断?
当前沥青市场现状呈现边际转弱但仍有支撑的态势。供应端,国内重交沥青产能利用率下滑,但炼厂排产存在边际增量,原料供应得到一定补充。需求端,10月份国内沥青需求明显转弱,终端施工逐步收尾,市场情绪承压,社会库入库量逐渐收缩。库存方面,厂库库存略有增加,但同比大幅减少;社会库库存持稳,同比减少明显。市场情绪方面,前期紧张状态明显缓解,去库趋势暂缓。成本端,高油价和高运费环境下,炼厂原料成本依然处于高位,为沥青市场提供一定支撑。整体来看,沥青供需格局并未完全逆转,但边际变量兑现让市场状态有所改善。
研报提示了哪些主要风险?
研报提示了多项主要风险,包括地缘冲突、原油价格波动、宏观风险、中东地缘冲突、原料供应风险等。此外,还需关注炼厂开工率与排产变动超预期、终端需求变动超预期等因素。地缘冲突可能导致原油供应中断,影响沥青成本;原油价格大幅波动会直接传导至沥青价格。宏观风险可能影响终端需求,进而影响沥青市场表现。原料供应风险可能影响炼厂生产成本和供应稳定性。炼厂开工率与排产变动、终端需求变动超预期等因素也可能对市场产生较大影响。需密切关注这些风险因素的变化情况。