猜你想问
爱旭股份2026年三季报核心内容有哪些?
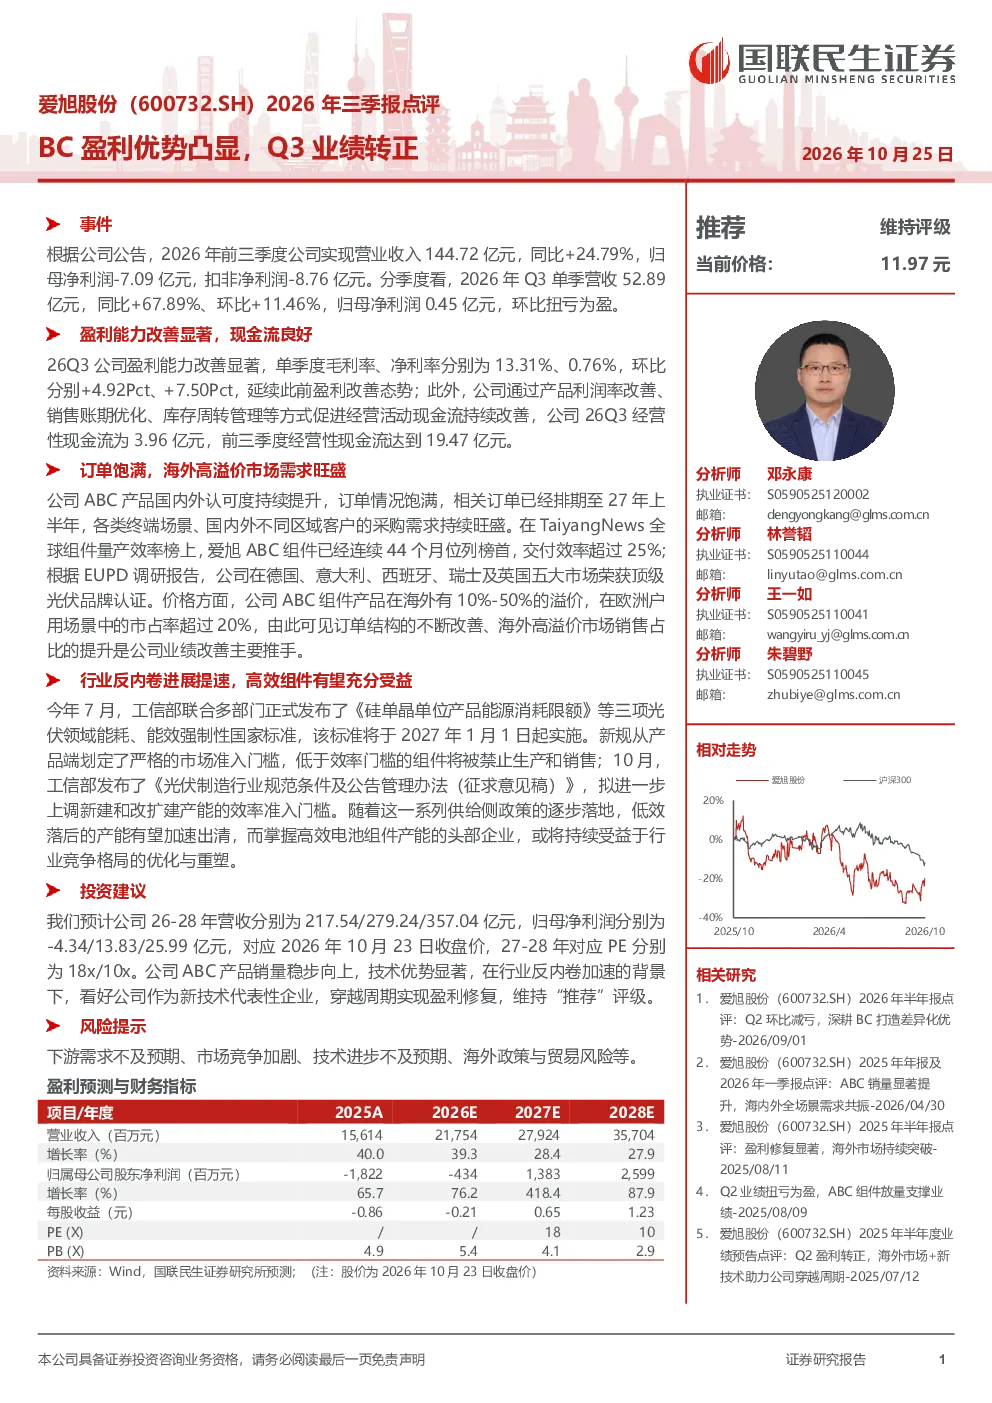
2026年前三季度,爱旭股份实现营业收入144.72亿元,同比增长24.79%,但归母净利润为-7.09亿元。Q3单季营收52.89亿元,同比增长67.89%,环比增长11.46%,归母净利润扭亏为盈至0.45亿元。毛利率和净利率分别提升至13.31%和0.76%,环比增长显著。经营活动现金流前三季度达19.47亿元,显示公司现金流状况改善。
光伏行业发展趋势如何?
工信部发布能耗、能效强制性国家标准,将于2027年1月1日起实施,划定效率门槛,加速低效产能出清。10月拟上调新建产能效率准入门槛,头部企业有望受益于行业竞争格局优化。ABC产品国内外认可度高,订单排期至2027年上半年,终端需求持续旺盛。海外溢价市场占比提升,欧洲户用市占率超20%,订单结构改善是业绩改善主因。
报告重点分析了哪些方面?
报告重点分析了爱旭股份的盈利能力改善,特别是Q3业绩转正,毛利率和净利率的显著提升。同时关注了公司ABC产品的市场表现,包括国内外订单情况、组件交付效率以及海外溢价市场占比的提升。此外,报告还分析了行业政策对头部企业的影响,以及公司作为新技术代表的穿越周期能力。
当前光伏市场现状如何?
当前光伏市场呈现需求持续旺盛的态势,ABC产品订单排期至2027年上半年,终端需求稳定。组件交付效率连续44个月位列TaiyangNews全球榜首,在欧洲五大市场获得顶级品牌认证。海外溢价市场占比提升,欧洲户用市占率超20%,订单结构改善推动业绩提升。但行业竞争加剧,低效产能加速出清,头部企业受益于政策优化。
研报提示了哪些风险?
研报提示的风险包括下游需求不及预期、市场竞争加剧、技术进步不及预期、海外政策与贸易风险等。虽然公司盈利能力显著改善,但行业政策变化、市场需求波动以及技术竞争仍可能对公司业绩产生不利影响。此外,海外政策与贸易风险也需要关注,可能对公司的国际业务造成不确定性。
你可能感兴趣
11-07 ZX电新爱旭股份26Q3单季归母净利润转正BC盈利优势凸显 1063875
未知机构2026-10-23
长江电新爱旭股份BC差异化盈利优势巩固出货量开启新增
未知机构2026-07-14
长江电新 爱旭股份 BC差异化盈利优势巩固 出货量开启新增长 关注底部布局机会
未知机构2026-07-15
长江电新 爱旭股份 BC差异化盈利优势巩固
未知机构2026-07-15
2026年三季报点评ABC组件满产满销、毛利率环增显著,Q3盈利转正
东吴证券2026-10-22
2023年三季报点评:Q3盈利能力显著提升,TOPCon与BC技术布局规模放量
机械设备东吴证券2023-10-31
2026年Q3业绩预告点评:组件高功率占比提升、储能盈利转正,战略转向平衡盈利
东吴证券2026-10-19
2024年三季报点评:Q3业绩继续改善,龙头差异化优势逐步凸显
建筑建材东吴证券2024-10-25
公司动态点评:Q3业绩持续高增,盈利能力提升,核心业务优势凸显
信息技术长城证券2020-10-22
2023年前三季报业绩预告点评:Q3硅片盈利显著改善,季度满产凸显规模效应
东吴证券2023-09-22