猜你想问
茶亭铜矿的收购对公司未来业绩有何影响?
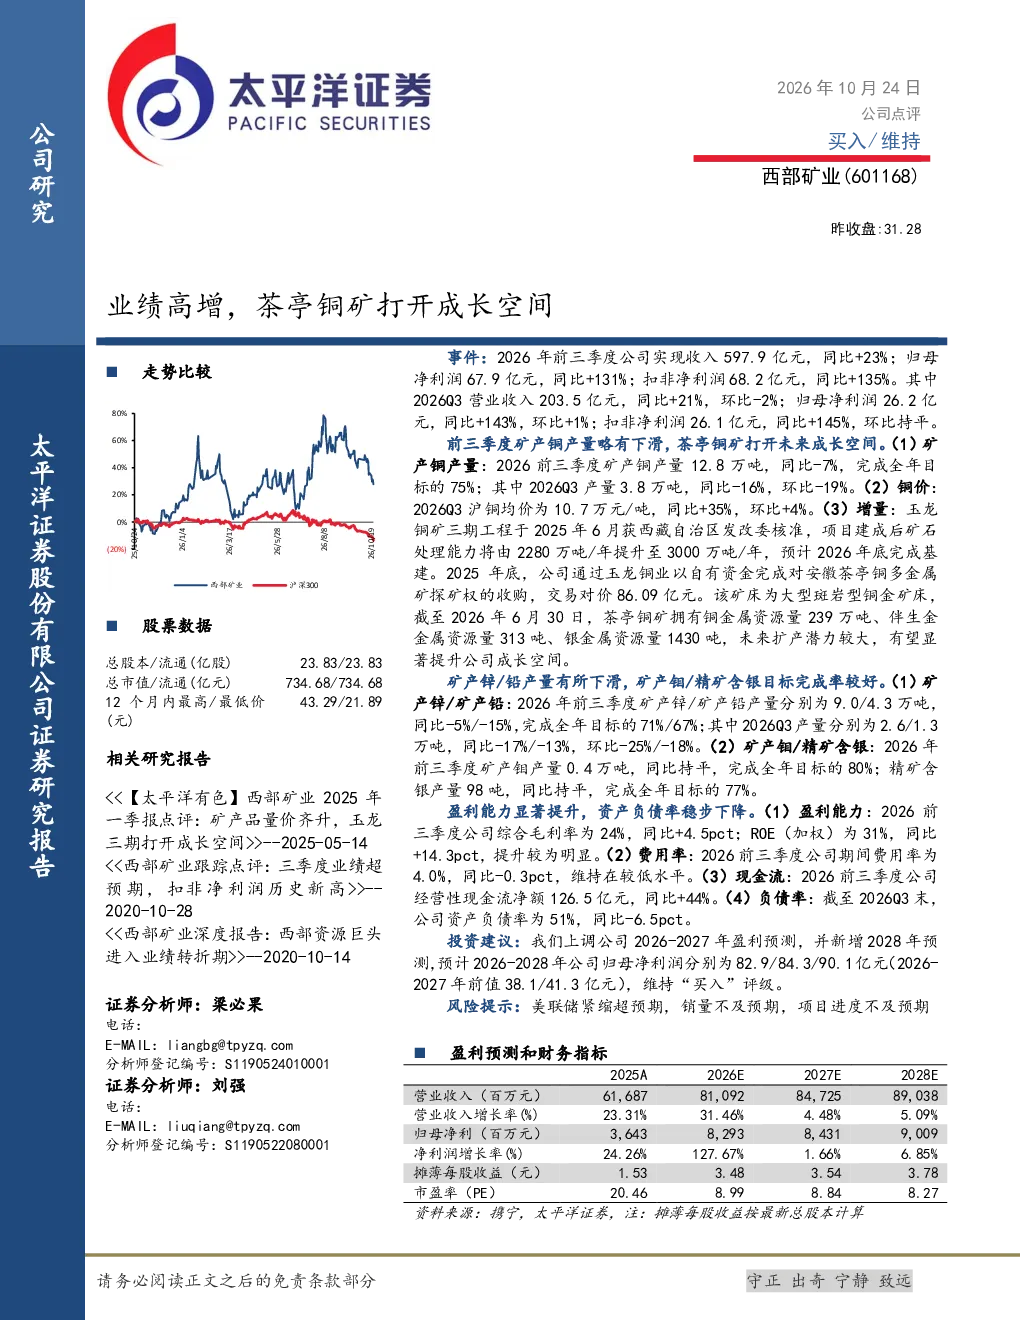
茶亭铜矿探矿权收购涉及对价86.09亿元,该矿资源量铜239万吨、金313吨、银1430吨,显著提升公司铜、金、银资源储备。未来扩产潜力大,有望成为公司新的业绩增长点,但需关注项目开发进度与成本控制,长期看将打开成长空间。
当前铜行业的发展趋势如何?
当前铜行业呈现供需格局变化,铜价受多种因素影响波动。沪铜均价Q3同比+35%,显示价格上行趋势,但矿产铜产量短期下滑需关注。玉龙铜矿三期工程将提升矿石处理能力至3000万吨/年,预计2026年底完成,将增强行业产能,长期看需关注行业供需平衡与价格走势。
报告重点分析了哪些方面?
报告重点分析了公司业绩高增情况,2026年前三季度归母净利润同比+131%,扣非净利润同比+135%,盈利能力显著提升。同时关注茶亭铜矿资源扩张与玉龙三期工程产能提升,以及矿产铜产量短期下滑、铜价上涨等关键因素对公司的影响,并评估了财务表现与投资建议。
当前市场对西部矿业的判断是什么?
市场关注西部矿业业绩高增背后的驱动因素,特别是茶亭铜矿的资源优势与玉龙三期工程产能提升潜力。短期铜价上涨与成本控制助力盈利能力增强,但矿产铜产量短期下滑引发关注。长期看,资源扩张与产能提升有望驱动公司持续成长,需综合评估行业周期与公司战略执行情况。
研报提示了哪些风险?
研报提示的风险包括美联储紧缩超预期可能影响铜价与大宗商品市场,销量不及预期可能导致业绩波动,项目进度不及预期可能延缓产能释放。此外,需关注矿产铜产量短期下滑对短期业绩的影响,以及行业竞争加剧可能带来的成本压力。
你可能感兴趣
需求高景气驱动业绩高增,海外产能+多产品线突破打开成长空间-2025年中报点评
华创证券2025-08-22
2026Q1业绩延续高增,禾蛙平台与智能体望打开长期成长空间
休闲服务国信证券2026-05-14
2024年半年报点评报告:订单饱满驱动业绩高增,布局商业航天打开成长空间
交通运输华龙证券2024-08-20
业绩持续高增 成长空间打开
申港证券2022-04-28
业绩持续高增,“PIE+行业”多场景应用打开成长空间
信息技术太平洋证券2022-08-22
2024年半年报点评:Q2业绩高增,平台化延展打开成长空间
东吴证券2024-08-29
中小盘信息更新:业绩订单持续高增,迈向全球打开成长空间
开源证券2024-03-29
2023Q4业绩高增,BIPV打开成长空间
建筑建材中泰证券2024-01-22
2021年报&2022年一季报点评:业绩高增,底盘业务打开成长空间
西部证券2022-04-30
2026年中报点评:26H1业绩高增,切入SAF打开长期成长空间
西南证券2026-08-11