核心矛盾及策略建议
1.1 核心矛盾
本周郑糖未能延续节后反弹,主力合约在创出阶段高点后持续回落,抹去国庆节后全部涨幅,回落至9月底水平。驱动逻辑从“内外分化”转向“内外同步走弱”:国内主产区工业库存偏高构成核心空头题材,全国工业库存处于过去五年同期最高,高位抛压主导盘面;外盘同步转弱,ICE原糖周线下跌约3%,结束此前连涨格局,巴西降雨扰动的边际利多被部分定价,油价反弹仅带来一日修复。配额外进口倒挂仍逾千元,但未能阻止郑糖向下修复升水,内外价差从“外强内弱”转为“同步承压”。
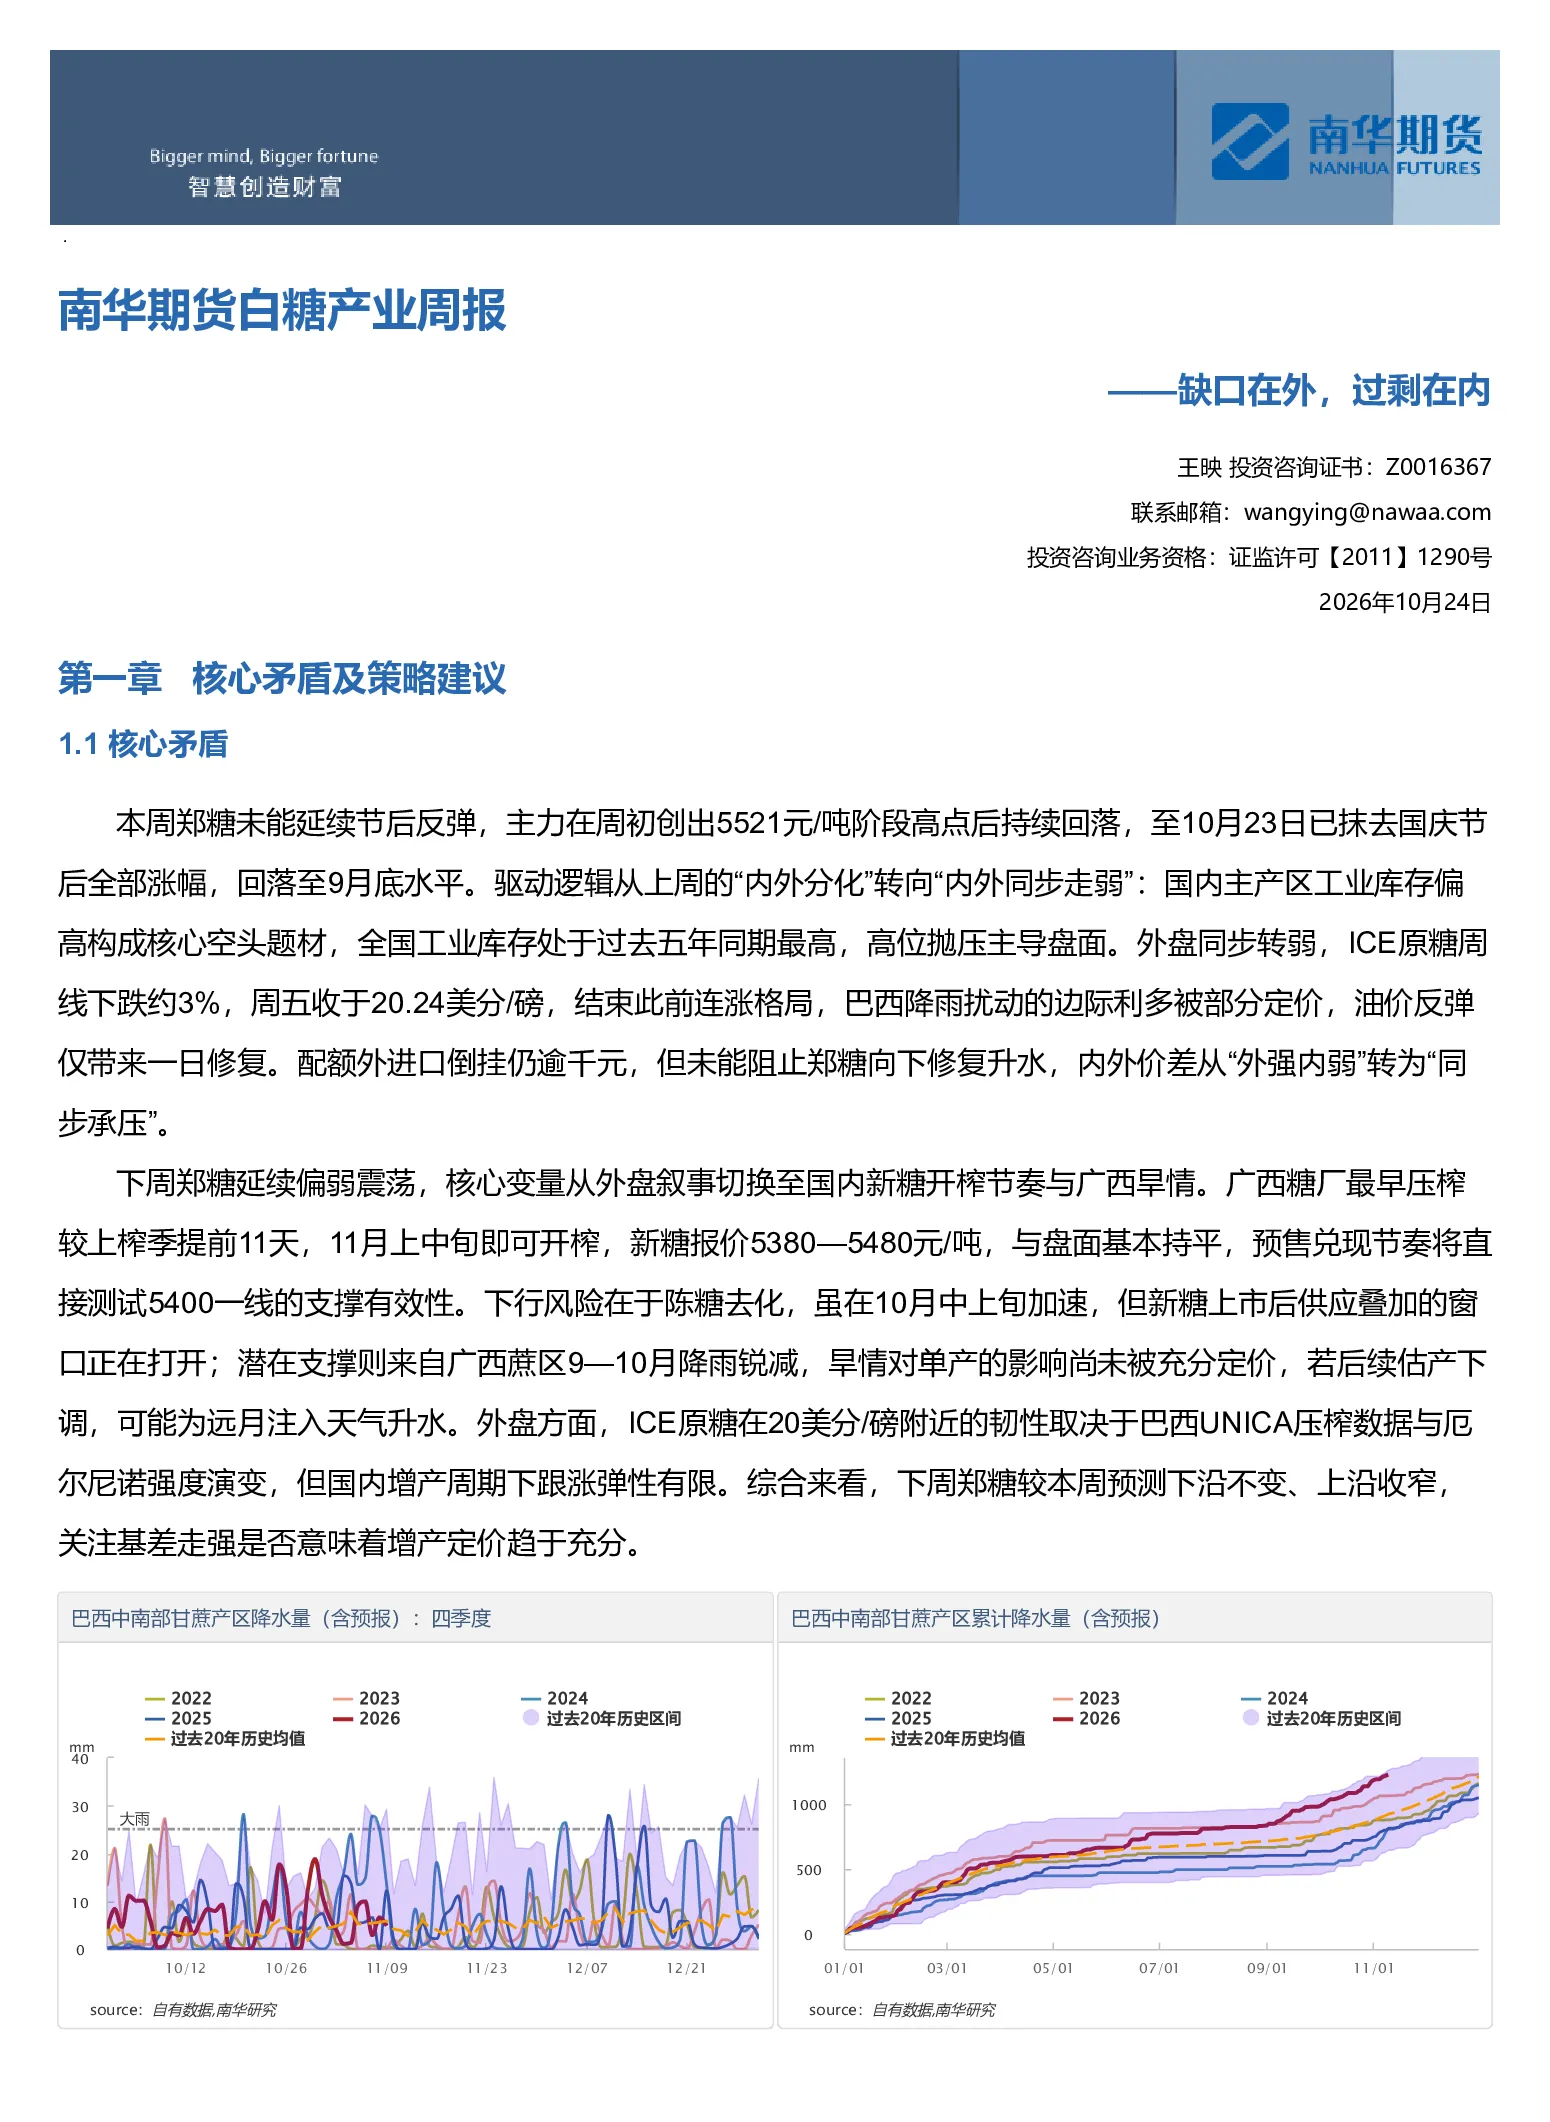
下周郑糖延续偏弱震荡,核心变量从外盘叙事切换至国内新糖开榨节奏与广西旱情。广西糖厂最早压榨较上榨季提前11天,11月上中旬即可开榨,新糖报价5380—5480元/吨,与盘面基本持平,预售兑现节奏将直接测试5400一线的支撑有效性。下行风险在于陈糖去化,虽在10月中上旬加速,但新糖上市后供应叠加的窗口正在打开;潜在支撑则来自广西蔗区9—10月降雨锐减,旱情对单产的影响尚未被充分定价,若后续估产下调,可能为远月注入天气升水。外盘方面,ICE原糖在20美分/磅附近的韧性取决于巴西UNICA压榨数据与厄尔尼诺强度演变,但国内增产周期下跟涨弹性有限。综合来看,下周郑糖较本周预测下沿不变、上沿收窄,关注基差走强是否意味着增产定价趋于充分。
近端交易逻辑
近月定价核心是现实卖压兑现。广西工业库存同比大增,全国库存五年最高,糖厂“以价换量”去陈糖虽加速,但新糖开榨提前、预售报价与盘面持平,套保压力随时释放。配额外倒挂提供成本底,但不驱动上涨,近月短期锚定现货基差与开榨节奏,偏弱震荡为主。
远端交易逻辑
远月定价核心是外盘成本传导与广西旱情定价的角力。ICE原糖虽周线回调,但厄尔尼诺强度“观测史无先例”的定性未变,进口成本倒挂限制远月下行深度。广西种蔗面积近十年峰值,但旱情对单产的威胁尚未被充分交易,远月短期筑底,等待估产下调或外盘企稳信号。
1.2 价格及价差走势研判
- 价格走势研判:下沿是配额内进口成本与基差修复共同构成的支撑,上沿是糖厂套保密集区;若开榨后现货快速松动,区间下沿需整体下移。
- 月差走势研判:近弱远强的格局反映“近月压力、远月成本支撑”的分化,反套逻辑仍然顺畅;若开榨推迟,近月空窗效应增强,月差有收敛风险。
- 基差走势研判:盘面升水现货的格局未变。糖厂挺价则基差被动走强,是卖压阶段性释放的信号;若基差走弱,说明现货开始补跌,盘面仍有下行空间。基差方向比价格本身更值得盯。
- 盘面利润走势研判:配额内仍有可观利润、配额外深度亏损,进口窗口封闭既是支撑也是约束。利润修复只有两条路:内盘补涨或原糖回落,短期更可能通过外盘松动实现,跟踪巴西装运与国内到港。
1.3 风险提示
各主产区降水量异常
2.1 本周重要信息
【利多信息】
- 广西干旱预警:约31.8%蔗区中—高干旱风险,威胁单产,为多头最大预期抓手。
- 印度马邦减产:26/27榨季产量约890-900万吨,同比减90-100万吨。
- 全球缺口上调:Green Pool将缺口上调至628万吨,巴西、欧盟产量均下调。
- 印度延长免税进口:100万吨原糖免税进口延至12月底,反映其供应紧张,支撑国际糖价。
- 超强厄尔尼诺+高油价:厄尔尼诺11-12月达峰;WTI约102美元,利好巴西乙醇分流。
- 进口收缩:9月进口同比减29万吨,10月配额外预报到港0吨,糖浆监管收紧。
- 成本支撑:制糖成本5200-5500元/吨,盘面估值偏低,糖厂挺价;9月去库加快。
【利空信息】
- 印度停采糖制乙醇:约300万吨蔗糖回流供应,本周最大政策利空,压制外盘。
- 新糖上市压力:内蒙已全面开榨,广西烘炉提前至11月上中旬,套保抛压重。
- 增产预期上修:26/27国产糖预估上调至1300-1350万吨,创13年新高。
- 库存与仓单压力:广西、云南结转约115万吨;仓单有效预报回升至2622张。
- 需求疲弱:备货结束、饮料产量负增长,现货成交平淡,基差走弱无跟涨动力。
- 巴西压榨提速:干燥窗口利于收割出口,UNICA双周数据临近,担忧产量回补。
- 利多出尽:全球缺口预期已部分计价,原糖此前四连跌,郑糖跟涨乏力。
2.2 下周重要事件关注
- 巴西港口周度待运食糖数量及船只数(北京时间周四)。
- 巴西周度糖出口数据(北京时间周二)。
3.1 价量及资金解读
【内盘】
- 单边走势:10月19日—23日当周,郑糖主力SR2701合约周度下跌1.71%,收盘5397元/吨,持仓量下降。最大得利席位净空头小幅减仓,外资席位净空头小幅增仓。
- 基差月差结构:基差结构:本周11合约基差延续深度贴水格局,南宁现货对盘面贴水维持在120元/吨上下,最便宜可交割品升水盘面的幅度较上周的65元/吨收敛,基差整体从上周的“攀升”转为“低位僵持”。核心变化在于期价周内跌幅收敛后,现货端并未跟随修复,南宁现货周内自5260元/吨小幅下移至5220元/吨附近,新糖预售报价5380—5480元/吨与盘面基本平水,陈糖则以贴水姿态被动出清。基差未能延续走强,反映市场对增产的定价已从“预期交易”进入“现货兑现”阶段,卖压由盘面部分回流至现货端口。
月差结构:本周01-05价差延续远月升水结构,周内运行在-81至-84元/吨区间,周五收于-82元/吨附近,较上周五的-84元/吨仅微幅收敛,整体呈低位窄幅震荡。价差未能进一步走扩,说明新糖开榨的短期供应压力已被01合约较为充分地计价,而05合约所承接的厄尔尼诺估产下调风险尚未形成新的增量驱动。近月贴水远月的结构本质未变,但价差继续向下的空间受陈糖成本与配额外进口倒挂双重约束,短期或以横盘替代方向选择。
【外盘】
- 单边走势:回顾当周(10.19—10.23),原糖价格自19个月高位连续回落,周度下跌约3%,收盘价20.24美分/磅,终结此前两周的连涨格局。CFTC非商业持仓仍维持净多头,但规模小幅收缩。
- 月差结构:当前原糖期货结构呈现温和反向市场,曲线呈“驼峰”状。短期供应紧张、中期天气风险溢价与远期改善预期的三层定价。近月受巴西制糖比下滑、厄尔尼诺影响北半球天气威胁新季产量支撑;2027年3月对应北半球压榨高峰,产量变数最大,市场给予最高不确定性溢价,故价格凸起;更远合约则因预期全球种植恢复、供应转向宽松而走低。整条曲线反映出市场对当前紧平衡、中期悬疑与长期改善的逐层定价逻辑。本周原糖近月升水结构延续但明显收窄,3月与5月价差由0.81降至0.60美分/磅,3月与7月收敛至1.04美分。基金多头平仓与近月天气升水消退主导近端回落,远月受巴西降雨及印度出口政策支撑,曲线呈近端塌陷、远端持稳的扁平化修正。
【内外价差跟踪】
由于配额制度的存在,糖的内外盘价格本身就存在的藕断丝连的关系,郑糖的价格波动幅度远小于原糖价格的波动幅度,这导致在研究内外价格套利上,需要更多的考虑波动率的问题。本周内外糖价均回落,巴西配额外进口利润有所反弹,但整体进口糖利润在0元/吨下方继续下行。
4.1 进口利润跟踪
我国是食糖的净进口国,且种植成本较高的情况下导致生产成本远高于国际市场。因此我国实行配额制度,当前的配额制度是进口配额关税为15%,配额外关税是50%。近期由于外强内弱,配额外进口利润呈现震荡回落态势。此外,除了食糖进口,还可以通过糖浆以及预混粉进口来补充供应。去年年底开始我国关闭了从泰国和越南等国的进口窗口,不过随着进口利润的扩大,我国从马来西亚等其他亚洲国家的进口量有明显增加。不过由于老挝进口口径被暂停,从近期数据看,糖浆以及预混粉的进口折糖量连续回落。
5.1 供需平衡表推演
25/26榨季广西、云南等主产区已经陆续完成收榨,中期协数据现实,产量为1295万吨,同比增长16%,甘蔗单产预估上涨至历年新高。本榨季总供给攀升,表观需求量预计达到1774.3万吨,为近五年新高。