猜你想问
这份研报的核心内容是什么?
这份研报分析了郑糖内外同步走弱的情况,指出国内主产区工业库存偏高是核心空头题材,同时外盘ICE原糖周线下跌约3%,内外价差转为同步承压。报告关注郑糖延续偏弱震荡,核心变量是国内新糖开榨节奏与广西旱情,新糖开榨提前、预售报价与盘面持平,套保压力随时释放,近月偏弱震荡。远月定价核心是外盘成本传导与广西旱情定价的角力,ICE原糖虽回调但厄尔尼诺强度未变,进口成本倒挂限制远月下行深度,远月短期筑底等待估产下调或外盘企稳信号。
白糖赛道未来发展趋势如何?
白糖赛道未来发展趋势显示供需平衡表推演中,25/26榨季广西、云南等主产区产量同比增长16%至1295万吨,甘蔗单产预估上涨至历年新高,总供给攀升,表观需求量预计达到1774.3万吨,为近五年新高。价格走势方面,下沿是配额内进口成本与基差修复支撑,上沿是糖厂套保密集区,月差走势近弱远强反映近月压力、远月成本支撑,基差走势盘面升水现货格局未变,糖厂挺价则基差被动走强,若基差走弱则盘面仍有下行空间。
研报重点分析了哪些方向?
研报重点分析了郑糖内外同步走弱的核心矛盾,国内主产区工业库存偏高构成空头题材,以及ICE原糖周线下跌约3%和内外价差转为同步承压的情况。报告还关注了郑糖延续偏弱震荡,核心变量为国内新糖开榨节奏与广西旱情,新糖开榨提前、预售报价与盘面持平,套保压力随时释放,近月偏弱震荡。此外,报告分析了远月定价核心是外盘成本传导与广西旱情定价的角力,ICE原糖虽回调但厄尔尼诺强度未变,进口成本倒挂限制远月下行深度,远月短期筑底等待估产下调或外盘企稳信号。价格走势方面,下沿是配额内进口成本与基差修复支撑,上沿是糖厂套保密集区,月差走势近弱远强反映近月压力、远月成本支撑,基差走势盘面升水现货格局未变,糖厂挺价则基差被动走强,若基差走弱则盘面仍有下行空间。
当前白糖市场现状如何判断?
当前白糖市场现状显示郑糖主力SR2701合约周度下跌1.71%,收盘5397元/吨,持仓量下降,最大得利席位净空头小幅减仓,外资席位净空头小幅增仓。基差延续深度贴水格局,南宁现货对盘面贴水120元/吨上下,期价跌幅收敛后现货未跟随修复,反映市场对增产定价已进入现货兑现阶段。月差低位窄幅震荡,新糖开榨短期供应压力已被01合约计价,05合约所承接的厄尔尼诺估产下调风险尚未形成增量驱动。外盘原糖周度下跌约3%,收盘20.24美分/磅,终结连涨格局,CFTC非商业持仓维持净多头但规模收缩。原糖期货结构呈“驼峰”状,近月受巴西制糖比下滑、厄尔尼诺影响支撑;2027年3月对应北半球压榨高峰,市场给予最高不确定性溢价;更远合约预期全球种植恢复、供应转向宽松。近月升水结构收窄,基金多头平仓与近月天气升水消退主导近端回落,远月受巴西降雨及印度出口政策支撑。
研报提到了哪些风险提示?
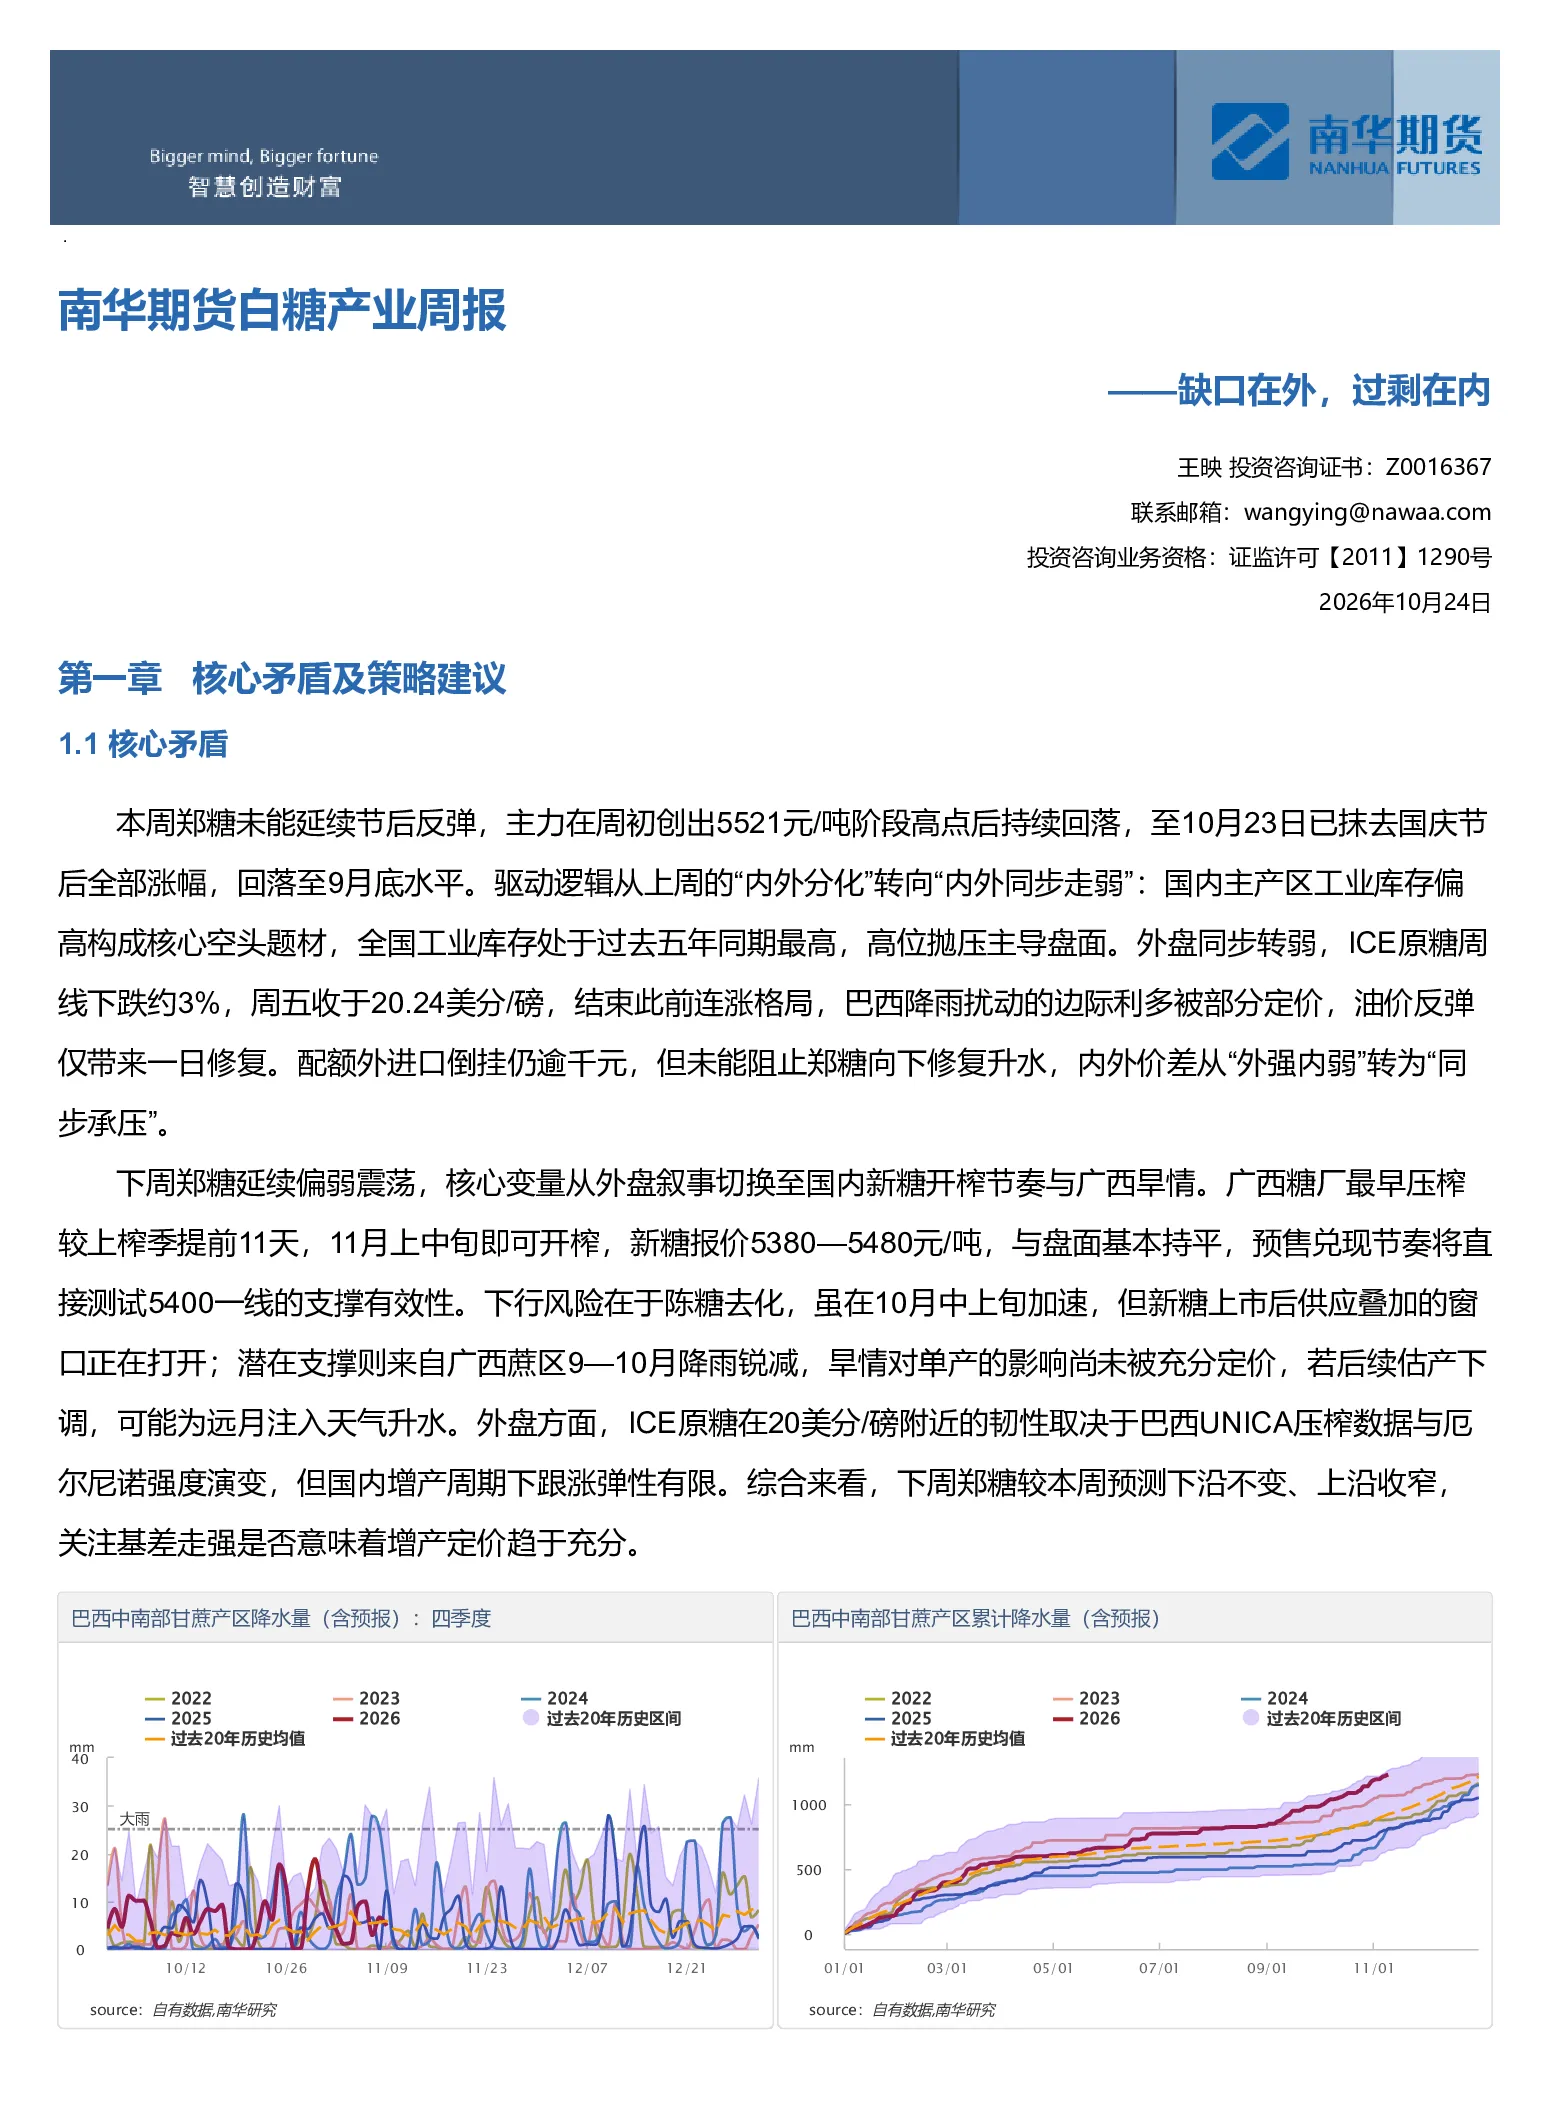
研报提到了各主产区降水量异常的风险。此外,本周重要信息显示利多因素包括广西干旱预警、印度马邦减产、全球缺口上调、印度延长免税进口、超强厄尔尼诺+高油价、进口收缩、成本支撑、9月去库加快;利空因素包括印度停采糖制乙醇、新糖上市压力、增产预期上修、库存与仓单压力、需求疲弱、巴西压榨提速、利多出尽。下周关注事件包括巴西港口周度待运食糖数量及船只数、巴西周度糖出口数据。供需平衡表推演显示25/26榨季广西、云南等主产区产量同比增长16%至1295万吨,甘蔗单产预估上涨至历年新高,总供给攀升,表观需求量预计达到1774.3万吨,为近五年新高。进口利润跟踪显示我国食糖净进口国,种植成本高实行配额制度,近期配额外进口利润震荡回落,糖浆及预混粉进口折糖量连续回落。内外价差跟踪显示配额制度下内外糖价存在关联,郑糖波动幅度小于原糖,巴西配额外进口利润反弹但整体仍在0元/吨下方继续下行。