猜你想问
本周甲醇市场主要数据有哪些?
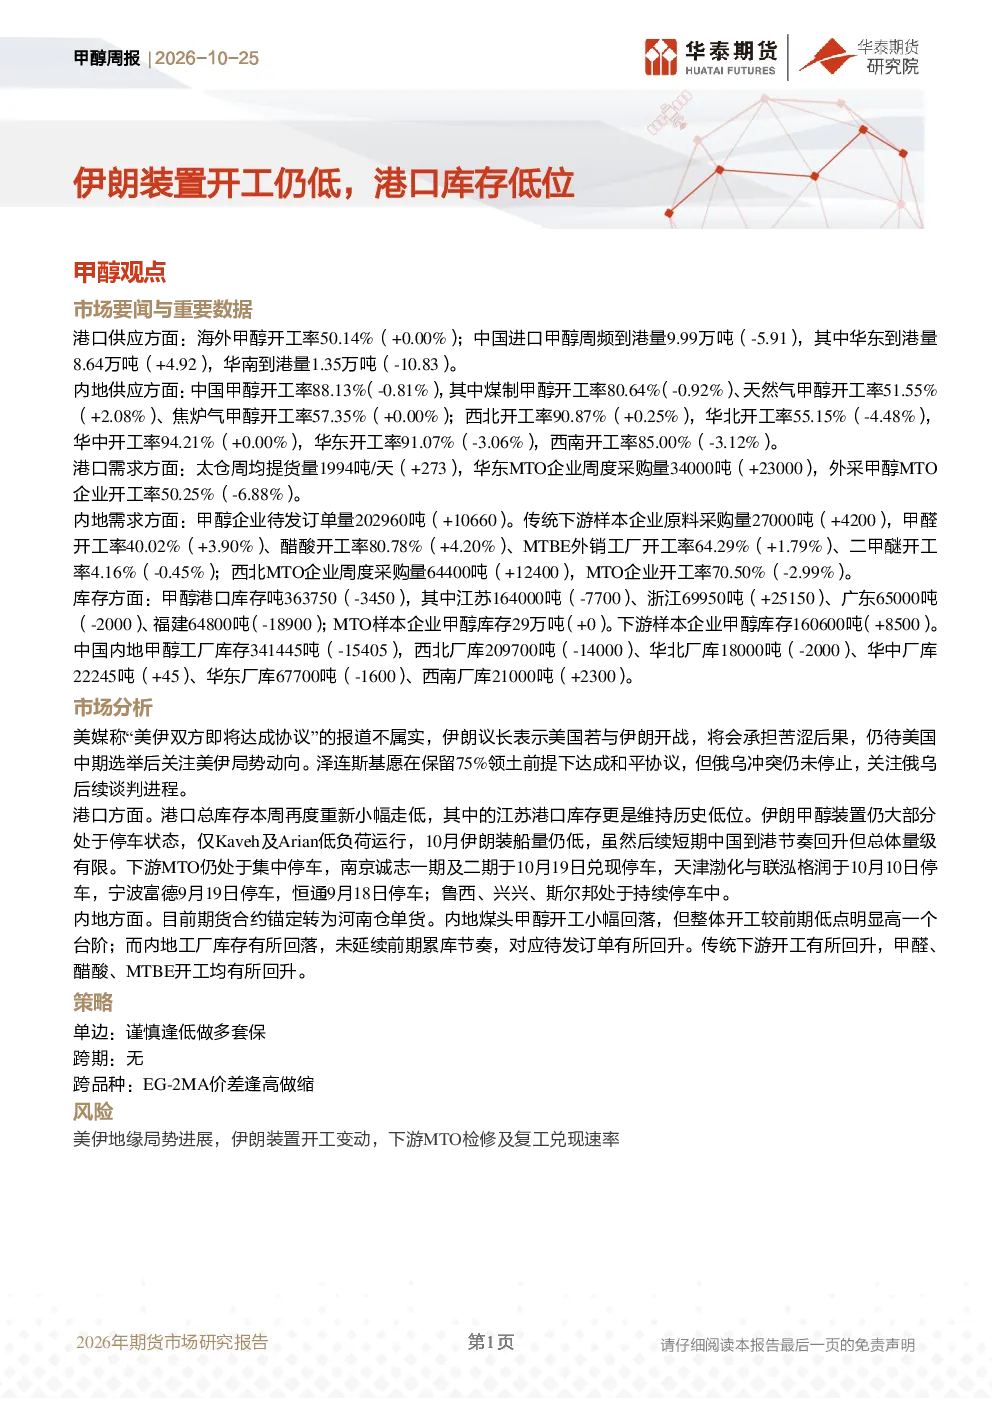
本周数据显示,海外甲醇开工率稳定在50.14%,中国进口甲醇周频到港量减少5.91万吨至9.99万吨。内地甲醇开工率小幅回落至88.13%,煤制甲醇开工率下降0.92%至80.64%,天然气甲醇开工率上升2.08%至51.55%。太仓周均提货量增加273吨至1994吨/天,华东MTO企业周度采购量增加23000吨至34000吨。甲醇港口库存减少3450吨至363750吨,其中江苏减少7700吨至164000吨。内地甲醇工厂库存减少15405吨至341445吨。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势显示,煤头甲醇开工整体仍较高,但小幅回落,天然气甲醇开工率上升。传统下游开工率上升,甲醛、醋酸、MTBE开工率均提高,显示出下游需求韧性。不过,地缘政治风险仍存,美伊关系未见实质性进展,伊朗装置开工变动可能影响市场供应。下游MTO企业检修及复工速率也需持续关注,这些因素可能对甲醇市场产生不确定性影响。
本报告重点分析了哪些方面?
本报告重点分析了甲醇市场的供应、需求、库存及价格走势。供应方面,关注了海外及国内甲醇开工率变化,以及港口到港量变动。需求方面,分析了港口提货量、MTO企业采购量及传统下游原料采购情况。库存方面,追踪了港口、MTO样本企业和内地甲醇工厂的库存变化。价格走势方面,结合各项供需数据,评估了甲醇市场的整体表现。
当前甲醇市场处于什么状态?
当前甲醇市场状态显示,供应端小幅波动,需求端有所回暖,库存整体下降。港口库存减少,内地工厂库存下降,待发订单回升,表明市场存在一定支撑。但地缘政治风险和下游MTO企业开工变动带来不确定性,市场整体呈现区间震荡态势。投资者需密切关注相关风险因素变化。
本报告提示了哪些风险?
本报告提示的主要风险包括美伊地缘局势进展、伊朗装置开工变动以及下游MTO企业检修及复工速率。美伊关系若出现实质性进展,可能影响伊朗装置开工,进而影响甲醇供应。下游MTO企业检修计划及复工进度也会对甲醇需求产生影响,这些因素都可能给市场带来波动。