猜你想问
这份报告主要分析了什么内容?
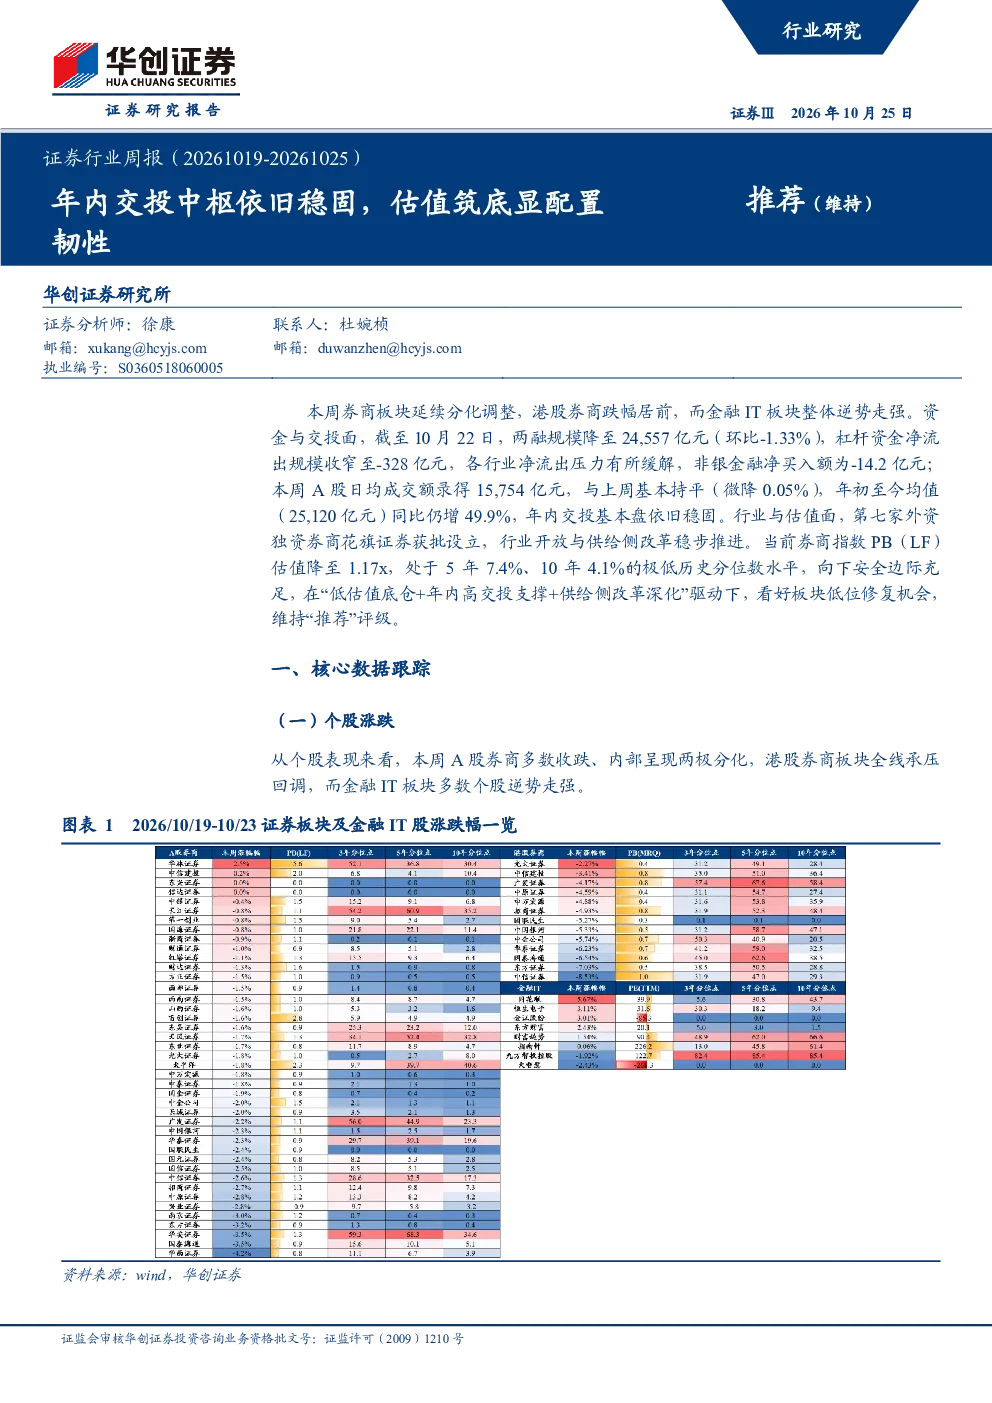
本报告分析了2026年10月19日至10月25日证券行业市场表现,包括A股券商板块多数收跌、港股券商板块全线回调、金融IT板块逆势走强等关键数据,同时关注了两融规模变化、行业开放动态及估值水平,为投资者提供全面的市场参考。
券商行业未来发展趋势如何?
券商行业正经历开放与供给侧改革,外资独资券商设立获批显示行业开放步伐加快,并购重组提速提升头部机构竞争力,财富管理与机构业务转型增强盈利抗波动能力,长期利好板块估值中枢。
报告重点关注了哪些方面?
报告重点关注券商板块估值水平,当前PB(LF)估值降至1.17x,处于历史极低分位数,PE(TTM)为11.62x,位于历史0.1%分位,显示估值优势明显,同时分析了年内高交投对经纪、信用等业务支撑作用。
当前市场现状如何判断?
当前A股券商板块内部分化显著,两融规模及杠杆资金净流出收窄,非银金融净买入额为负,但A股日均成交额同比增49.9%,交投活跃度处于历史偏高区间,市场现状复杂但存在结构性机会。
报告提示了哪些风险?
报告提示宏观经济波动、资本市场改革进度不及预期、市场成交额持续缩量及监管政策变动等风险,这些因素可能影响券商板块表现,投资者需密切关注相关动态变化。
你可能感兴趣
证券行业周报(20251110-20251116):再融资规模同比高增,北交所占据IPO排队主体
金融华创证券2025-11-19
证券行业周报:行业指数全年小幅收涨
金融申港证券2026-01-07
证券行业周报:上周行业指数小幅下跌
金融申港证券2026-01-28
证券行业周报:上周板块内个股全面上涨
金融申港证券2025-08-21
证券行业周报:上周多数个股下跌
金融申港证券2025-06-23
证券行业周报(20250728-20250803):IPO:港股募资额同比高增,A股受理提速
金融华创证券2025-08-04
中山证券电子行业周报:机构预期三季度NAND价格环比增长5-10%
电子设备中山证券2025-07-17
证券行业周报:上周板块内个股多数上涨
金融申港证券2025-08-27
证券研究报告行业周报:标准加强倒逼绿色转型,节能监测有望受益
金融国盛证券2025-05-18
证券行业周报:上周板块内个股多数下跌
金融申港证券2025-07-23