猜你想问
现房销售新政有哪些核心变化?
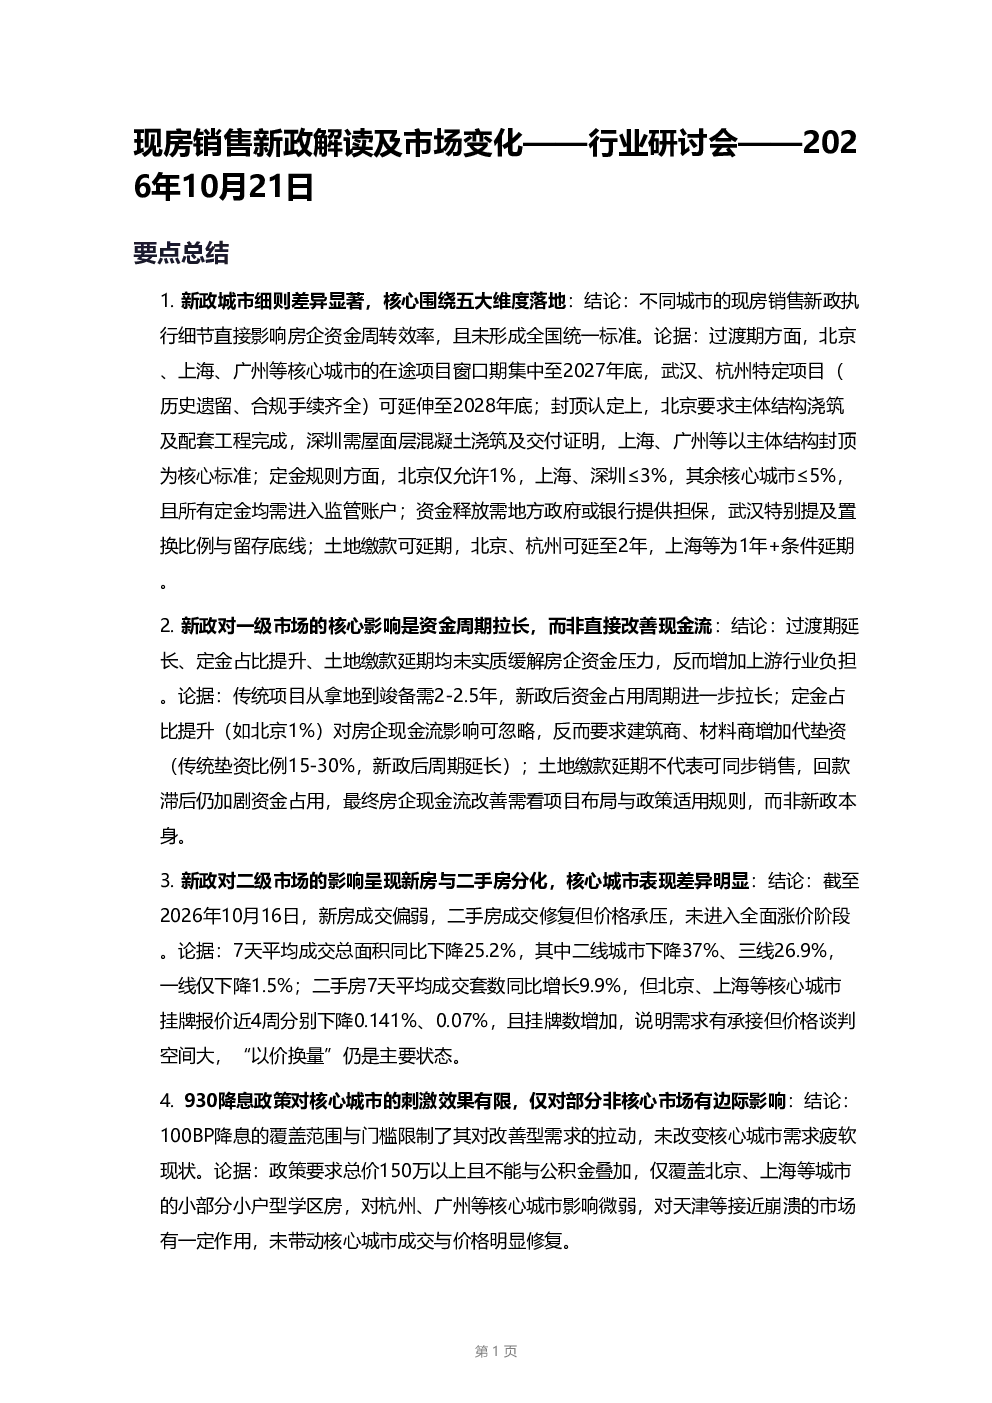
现房销售新政主要围绕过渡期、封顶认定、定金规则、资金释放、土地缴款五大维度落地,不同城市细则差异显著。例如过渡期北京至2027年底,定金比例北京仅1%,土地缴款北京可延期至2年。这些政策未实质缓解房企资金压力,反而拉长资金周期,增加上游行业负担。建筑商、材料商的资金压力持续提升,代垫资成为普遍现象,传统15-30%垫资比例新政后周期延长。
地产行业未来发展趋势如何?
新政下房企融资手段转向供应链承压,代垫资成为普遍现象,建筑商、材料商资金压力持续提升。贝壳等线上交易平台的新房项目减少,GMV可能在2027年第一季度下滑。价格修复需收入预期改善,短期仍处下行周期,中期需观察政策是否超预期。公积金利率下调政策仍在审批,预期幅度20-40BP,但大幅下调可能性低。
报告重点分析了哪些市场情况?
报告重点分析了新政对一级市场资金周期的拉长影响,以及对二级市场新房与二手房的分化影响。新房成交面积同比下降25.2%,二手房成交套数同比增长9.9%,但核心城市二手房报价近4周下降,反映“以价换量”仍是主要状态。政策要求总价150万以上且不能与公积金叠加,仅覆盖北京、上海等城市的小部分小户型学区房。
当前房地产市场存在哪些风险?
新政执行偏差风险导致房企资金周转效率分化,部分城市可能放松监管加剧市场风险。购房者收入预期下行,“以价换量”持续,核心城市报价仍有下行压力。公积金下调、土地延期等政策最终审批结果未明,可能影响市场预期。房企代垫资比例提升,建筑商、材料商的资金压力可能传导至整个产业链,部分中小建筑商可能出现资金链断裂。
研报提示了哪些跟踪事项?
需持续观察2026年10月后核心城市的成交与价格变化、房企资金链状况、政策后续落地情况。特别是公积金下调与土地政策的最终结果,不同城市的细则落地可能存在偏差,导致房企资金周转效率分化。购房者收入预期下滑,“以价换量”持续,价格修复难度大。
你可能感兴趣
国盛地产现房销售新政解读及市场变化
未知机构2026-10-21
房地产8月楼市解读:2026年8月房产研报:新旧规产品去化极度分化,现房销售新政倒逼投资收缩
未知机构2026-09-01
兴证地产 现房销售及信贷管理等政策解读二普睿数智研究中心专家解读
未知机构2026-08-29
兴证地产海外地产 现房销售及信贷管理等政策解读三对行业模式格局基本面开发商中介的影响
未知机构2026-08-30
房地产行业深度解读现房销售制度:如何看现房销售制度对行业的影响及房企的应对
房地产中泰证券2025-07-20
申万宏源:房地产现房销售及配套金融政策联合解读
未知机构2026-08-29
国盛地产八月现房新政及市场形势交流
未知机构2026-08-31
兴证地产 现房销售及信贷管理等政策解读一投拓专家角度看政策影响
未知机构2026-08-29
方正地产 现房销售 预售管理新政点评制度转向
未知机构2026-08-28
房地产开发2026W34:多部门密集发布新政,房企商业模式迎来现房销售大考
房地产国盛证券2026-08-30