猜你想问
量化信用策略报告主要分析了哪些内容?
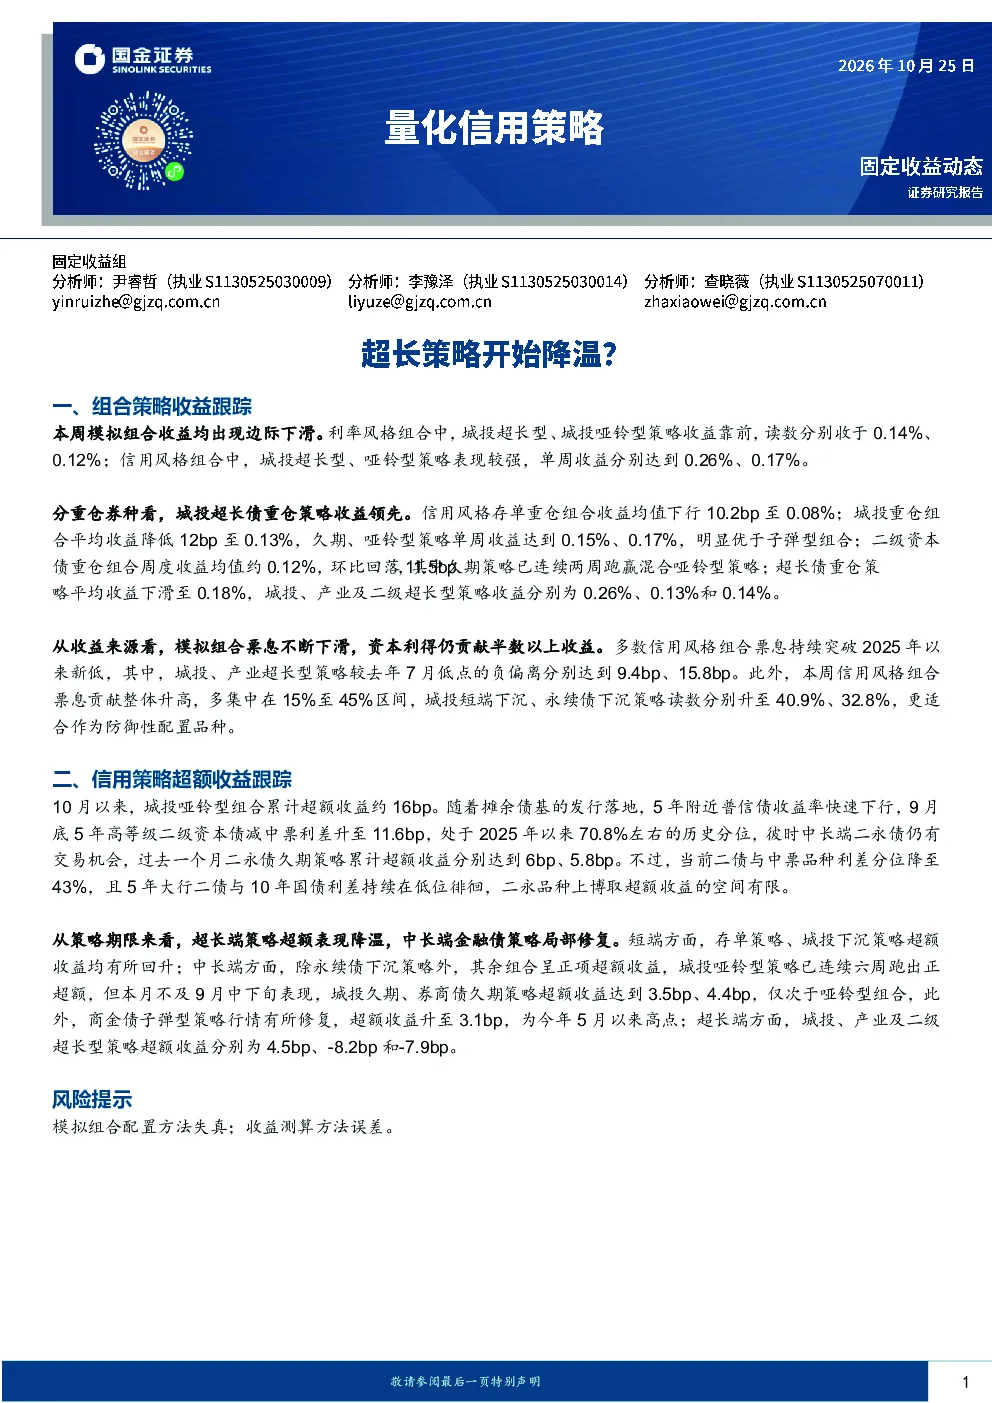
本报告重点分析了量化信用策略的组合策略收益跟踪和超额收益情况。报告显示,本周模拟组合收益均出现边际下滑,城投超长型、城投哑铃型策略在利率和信用风格组合中表现靠前。从券种看,城投超长债重仓策略收益领先,而信用风格存单重仓组合收益均值下行。报告还指出,多数信用风格组合票息持续突破2025年以来新低,城投、产业超长型策略较去年7月低点的负偏离分别达到9.4bp、15.8bp。此外,信用风格组合票息贡献整体升高,城投短端下沉、永续债下沉策略更适合作为防御性配置品种。
信用策略行业发展趋势如何?
信用策略行业发展趋势显示,随着摊余债基发行落地,5年附近普信债收益率快速下行,9月底5年高等级二级资本债减中票利差升至70.8%的历史分位,中长端二永债仍有交易机会。但当前二债与中票品种利差分位降至43%,5年大行二债与10年国债利差持续低位,二永品种博取超额收益空间有限。从策略期限看,超长端策略超额表现降温,中长端金融债策略局部修复。短端存单策略、城投下沉策略超额收益回升;中长端除永续债下沉策略外其余组合呈正项超额收益,城投哑铃型策略连续六周跑出正超额,但表现不及9月中下旬。超长端城投、产业及二级超长型策略超额收益分别为4.5bp、-8.2bp和-7.9bp。
报告重点分析了哪些方向?
报告重点分析了量化信用策略的组合策略收益跟踪和超额收益跟踪。在组合策略收益方面,报告详细对比了不同券种重仓策略的收益表现,如城投超长债、信用风格存单、城投重仓、二级资本债等,并指出模拟组合票息下滑但资本利得仍贡献半数以上收益。在超额收益方面,报告重点分析了城投哑铃型、久期策略、商金债子弹型等策略的表现,显示超长端策略超额降温,中长端金融债策略局部修复,短端存单策略超额收益回升,中长端除永续债下沉策略外其余组合呈正项超额收益。
当前市场现状如何判断?
当前市场现状显示,本周模拟组合收益边际下滑,信用风格组合收益表现优于利率风格组合。城投超长型、城投哑铃型策略收益靠前,但多数信用风格组合票息持续突破2025年以来新低,城投、产业超长型策略较去年7月低点的负偏离分别达到9.4bp、15.8bp。市场利差方面,5年高等级二级资本债减中票利差升至70.8%的历史分位,但二债与中票品种利差分位降至43%,5年大行二债与10年国债利差持续低位,二永品种博取超额收益空间有限。从策略期限看,超长端策略超额表现降温,中长端金融债策略局部修复。
研报有哪些风险提示?
研报提示,当前信用策略面临多重风险。首先,多数信用风格组合票息持续突破2025年以来新低,城投、产业超长型策略较去年7月低点的负偏离分别达到9.4bp、15.8bp,票息下行压力较大。其次,二永品种与中票品种利差分位降至43%,5年大行二债与10年国债利差持续低位,二永品种博取超额收益空间有限。此外,超长端策略超额表现降温,中长端金融债策略局部修复,但整体市场收益趋于下滑,策略选择需更加谨慎。票息贡献整体升高,但多数组合仍依赖资本利得,市场波动可能带来较大风险。