猜你想问
凯莱英2026年前三季度业绩表现如何?
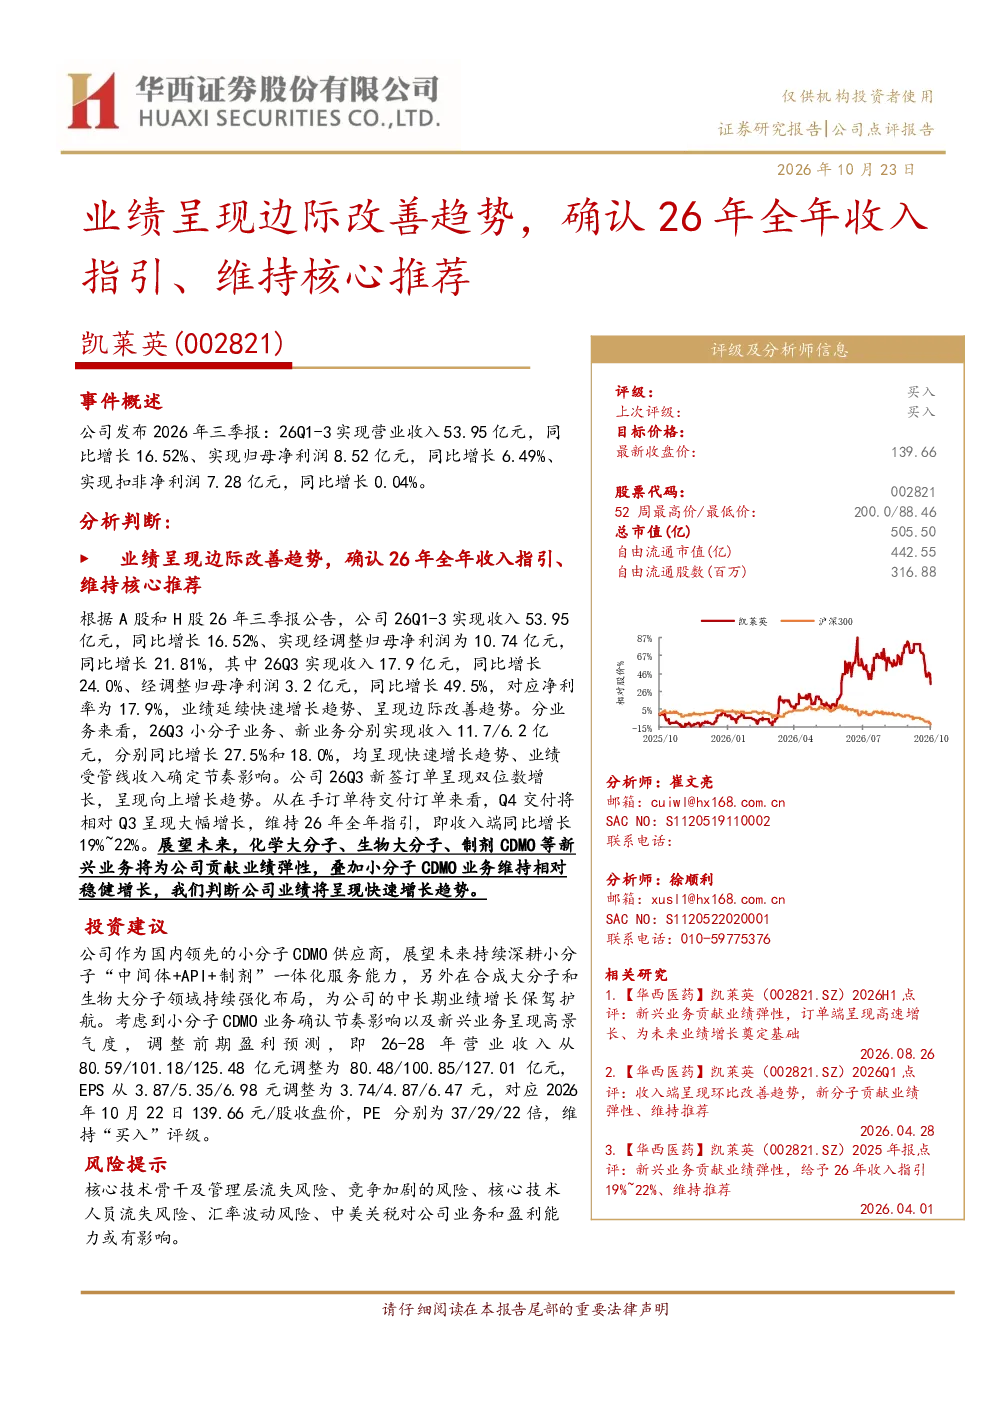
公司2026年前三季度实现营业收入53.95亿元,同比增长16.52%;归母净利润8.52亿元,同比增长6.49%。Q3单季收入17.9亿元,同比增长24.0%,经调整归母净利润3.2亿元,同比增长49.5%,净利率达17.9%,显示业绩边际改善趋势。新兴业务小分子CDMO和新业务分别实现收入11.7亿元和6.2亿元,同比增长27.5%和18.0%
凯莱英2026年全年收入指引是多少?
公司维持2026年全年收入同比增长19%~22%的指引。新兴业务化学大分子、生物大分子、制剂CDMO将贡献业绩弹性,小分子CDMO业务稳健增长。Q3新签订单双位数增长,预计Q4交付订单将大幅提升
凯莱英的核心业务发展方向是什么?
公司作为国内领先小分子CDMO供应商,持续深化一体化服务能力,覆盖中间体、API和制剂。同时强化合成和生物大分子布局,调整2026-28年盈利预测:营收分别为80.48亿元、100.85亿元、127.01亿元,EPS分别为3.74元、4.87元、6.47元,对应2026年PE分别为37倍、29倍、22倍
当前小分子CDMO赛道的发展现状如何?
小分子CDMO赛道竞争激烈,但头部企业如凯莱英通过一体化服务能力和技术布局保持领先。新兴业务如化学大分子、生物大分子和制剂CDMO增长迅速,成为行业新的增长点。公司Q3新签订单双位数增长,显示市场需求旺盛
凯莱英面临哪些主要风险?
公司面临核心技术流失、行业竞争加剧、汇率波动及中美关税影响等风险。核心技术流失可能导致产能下降,竞争加剧可能压缩利润空间,汇率波动影响海外业务收入,中美关税可能增加成本压力
你可能感兴趣
业绩呈现边际改善趋势,确认26年全年收入指引、维持核心推荐
华西证券2026-10-23
业绩超市场预期,上修25年全年收入指引、维持重点推荐
医药生物华西证券2025-10-27
2019年中报点评:运价同比改善,并表东方海外致业绩大增,维持“推荐”评级
交通运输华创证券2019-09-01
361度2024H1业绩点评:H1收入靓丽高增,维持全年收入指引
国泰君安证券2024-08-13
全年收入指引改善,库存及产品计划维持年初目标
国元国际2023-08-04
业绩显著超市场预期,上修26年收入指引、维持核心推荐
华西证券2026-08-04
百济神州BeOne 2026Q2业绩更新 核心产品持续放量 全年收入及利润指引上调
未知机构2026-08-06
天风医药杨松团队 药明康德持续推荐 2026H1业绩大超预期 全年收入增速指引上调至35 39
未知机构2026-08-03
纺织服装行业周报:PUMA维持全年收入增长中单位数指引,华利/健盛发布24H1业绩
纺织服装山西证券2024-08-11
3Q23业绩受投融资环境拖累稍显疲软,公司维持全年收入增速指引
医药生物浦银国际2023-10-31