猜你想问
南方传媒2026年三季报核心内容有哪些?
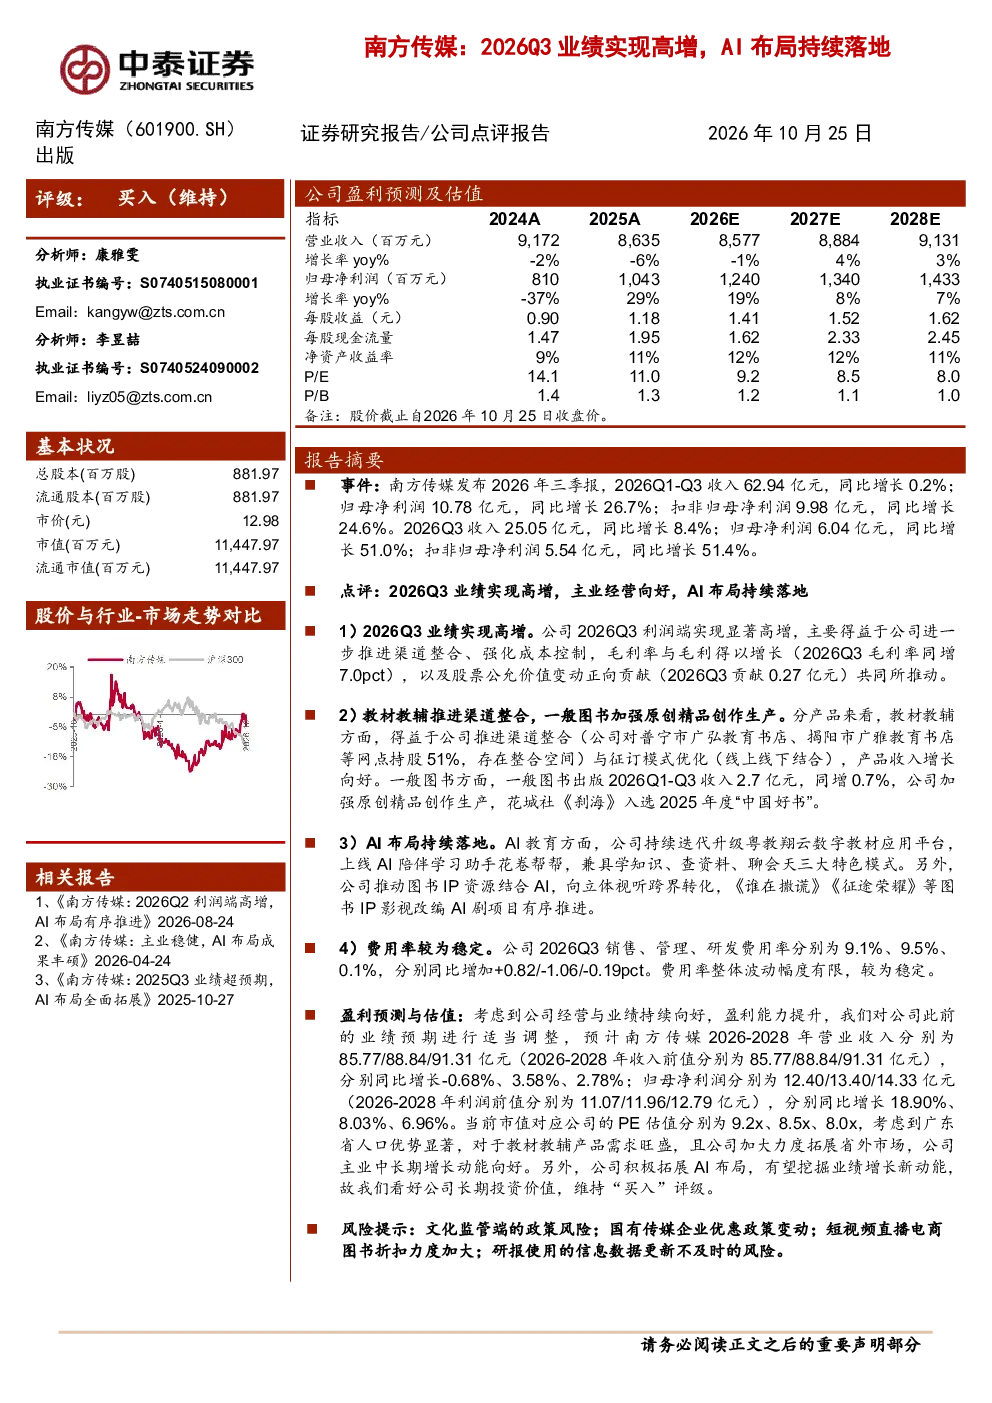
南方传媒2026年三季报显示,公司经营稳健,业绩向好。2026Q1-Q3实现收入62.94亿元,同比增长0.2%;归母净利润10.78亿元,同比增长26.7%。2026Q3单季表现突出,收入25.05亿元,同比增长8.4%;归母净利润6.04亿元,同比增长51.0%,扣非归母净利润5.54亿元,同比增长51.4%。利润端高增主要得益于渠道整合、成本控制强化推动毛利率提升,以及股票公允价值变动正向贡献。
教材教辅行业发展趋势如何?
教材教辅行业受益于广东省人口优势显著、教材教辅需求旺盛,同时公司加大力度拓展省外市场,主业中长期增长动能向好。通过推进渠道整合与征订模式优化,教材教辅产品收入增长向好。此外,一般图书业务通过加强原创精品创作生产,如花城社《刹海》入选2025年度“中国好书”,也展现出稳定增长态势。
报告重点分析了南方传媒哪些业务方向?
报告重点分析了南方传媒的教材教辅业务、一般图书业务及AI布局。教材教辅业务通过推进渠道整合与征订模式优化实现收入增长;一般图书业务加强原创精品创作生产,收入稳定增长;AI布局方面,公司持续迭代升级粤教翔云数字教材应用平台,上线AI陪伴学习助手“花卷帮帮”,并推动图书IP资源结合AI向立体视听跨界转化,如《谁在撒谎》《征途荣耀》等图书IP影视改编AI剧项目有序推进。
当前市场对南方传媒的整体判断是什么?
当前市场对南方传媒的整体判断为公司经营稳健,业绩向好,主业中长期增长动能向好。公司通过渠道整合、成本控制等手段提升盈利能力,同时积极拓展AI布局,有望挖掘业绩增长新动能。基于公司经营与业绩持续向好,盈利能力提升,预计2026-2028年营业收入与归母净利润将保持稳定增长,当前市值对应PE估值分别为9.2x、8.5x、8.0x。
研报提示了哪些风险点?
研报提示了文化监管政策风险、国有传媒企业优惠政策变动风险、短视频直播电商图书折扣力度加大风险,以及研报信息数据更新不及时风险。这些风险点需关注,包括政策环境变化可能对业务发展的影响,市场竞争加剧对利润空间的挤压,以及信息时效性对投资决策的潜在影响。