猜你想问
萤石网络2026Q3报告核心内容是什么?
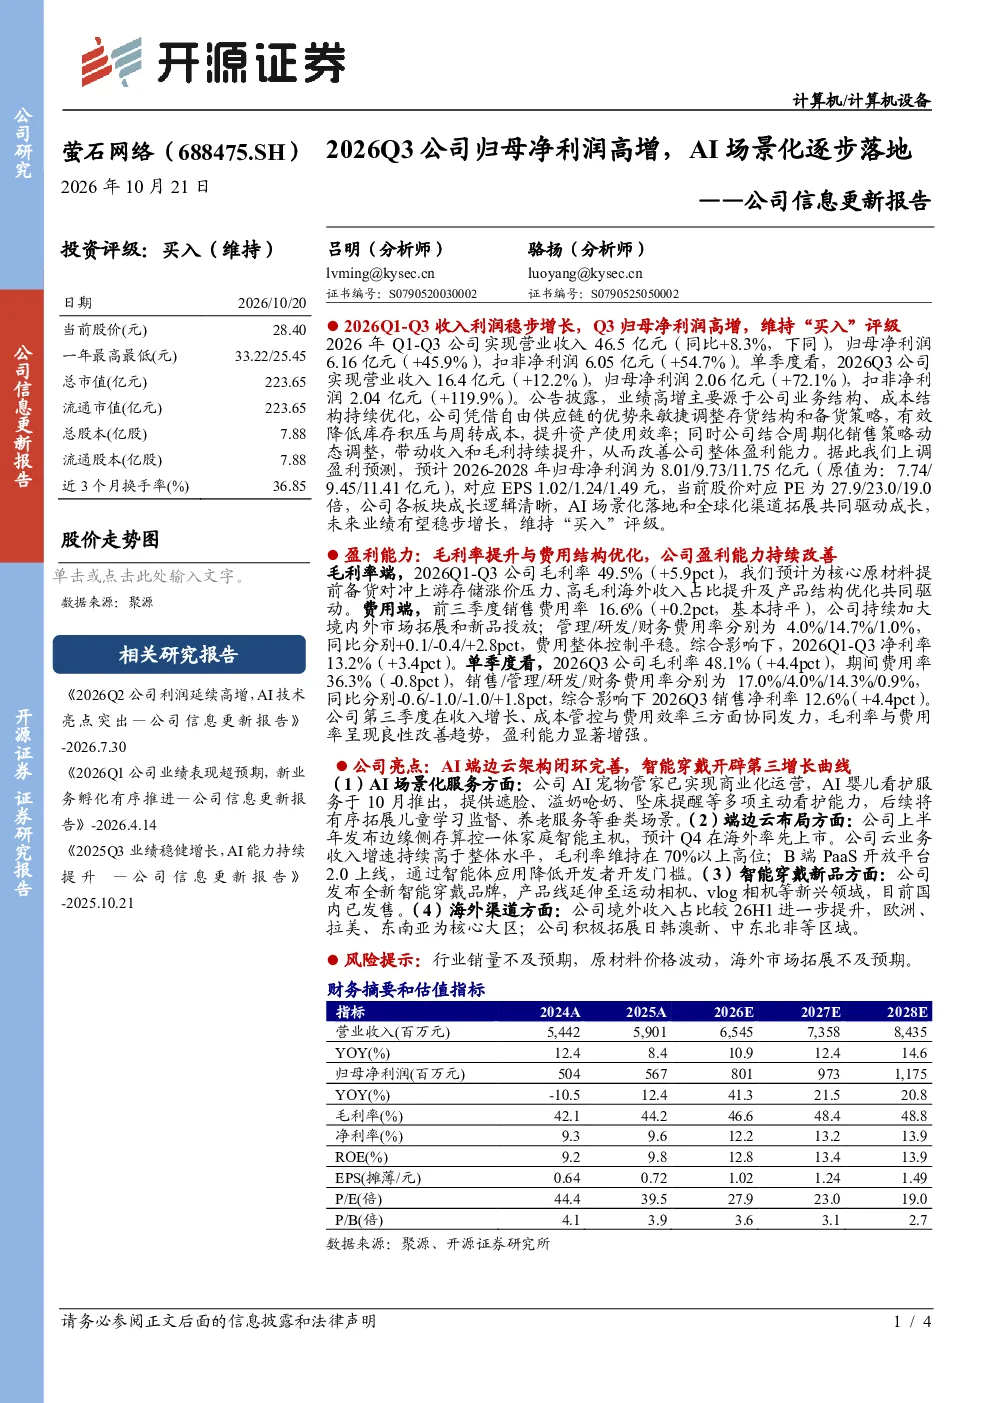
萤石网络2026年Q3报告显示归母净利润实现高增长,主要得益于毛利率提升与费用结构优化。Q1-Q3毛利率达49.5%(+5.9pct),主要受原材料备货、海外收入占比提升及产品结构优化驱动;费用端,销售费用率16.6%(+0.2pct),管理/研发/财务费用率分别为4.0%/14.7%/1.0%(同比分别+0.1/-0.4/+2.8pct),整体控制平稳,净利率提升至13.2%(+3.4pct)。单季度看,Q3毛利率48.1%(+4.4pct),费用率36.3%(-0.8pct),净利率达12.6%(+4.4pct),显示收入增长、成本管控与费用效率协同发力,盈利能力显著增强。
AI场景化服务在萤石网络报告中有哪些进展?
萤石网络在AI场景化服务方面取得显著进展。AI宠物管家已实现商业化应用,AI婴儿看护服即将推出。公司通过端边云布局强化AI能力,边缘侧存算控一体家庭智能主机预计Q4海外上市,云业务收入增速持续高于整体水平,B端PaaS开放平台2.0上线。智能穿戴领域,公司发布全新品牌延伸至运动相机、vlog相机等,多维度推动AI技术在智能设备中的落地。
萤石网络报告中的行业发展趋势如何?
萤石网络报告反映了AIoT行业向场景化、智能化深度发展的趋势。公司通过AI宠物管家、AI婴儿看护服等商业化案例,展示了AI技术在垂直领域的应用潜力。同时,端边云协同架构的布局,以及B端PaaS平台的开放,表明行业正从单一产品销售向解决方案服务转型。海外市场的拓展,特别是欧洲、拉美、东南亚等区域的表现,也印证了全球AIoT市场的高增长空间。
萤石网络报告对市场现状有何判断?
萤石网络报告显示公司市场竞争力持续增强。Q3单季度毛利率、净利率均实现显著提升,表明产品结构优化与成本管控有效。海外收入占比提升,欧洲、拉美、东南亚为核心大区,积极拓展日韩澳新、中东北非等区域,显示出公司在全球市场的布局成效。但报告也提及原材料价格波动、行业销量不及预期等挑战,反映市场环境仍存在不确定性。
萤石网络报告提示哪些风险?
萤石网络报告提示的主要风险包括:行业销量不及预期可能导致业绩增长放缓;原材料价格波动可能影响成本控制;海外市场拓展面临文化、政策等挑战,可能不及预期。此外,AIoT行业技术迭代快,若公司未能持续创新,可能被竞争对手超越。这些风险需关注,但报告未提及具体影响程度或应对措施。