猜你想问
比音勒芬2026Q3业绩表现如何?
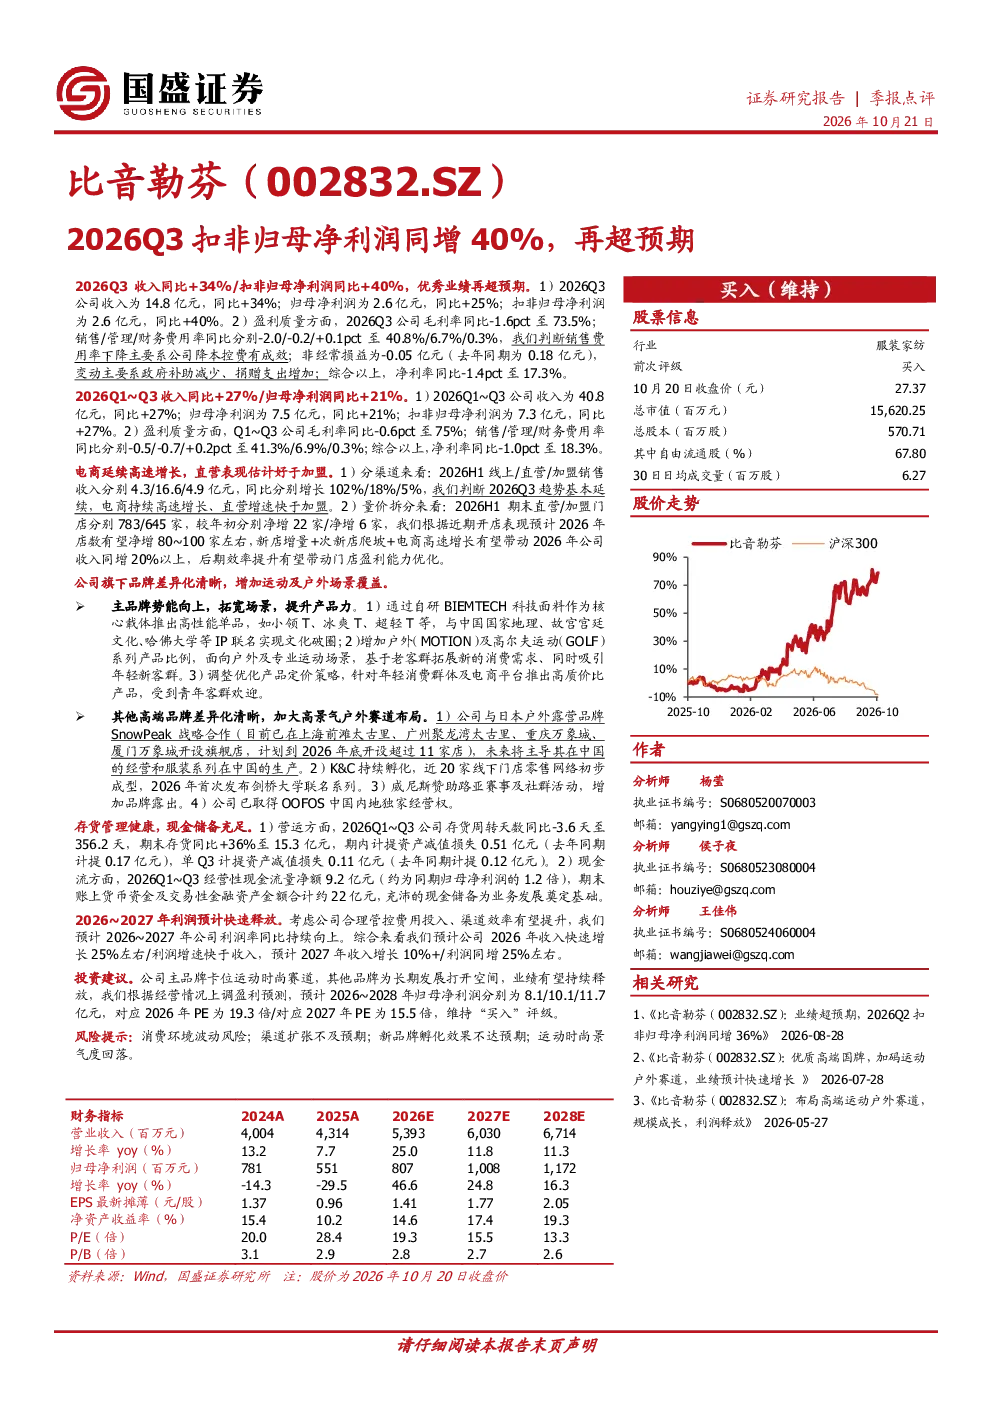
2026Q3公司业绩超预期,扣非归母净利润同比+40%。收入14.8亿元,同比+34%;归母净利润2.6亿元,同比+25%。毛利率73.5%,销售费用率下降主要系降本控费。电商延续高速增长,线上/直营/加盟销售收入同比分别增长102%/18%/5%。
比音勒芬未来发展趋势如何?
公司电商延续高速增长,直营表现好于加盟。预计2026年店数净增80~100家,新店增量+次新店爬坡+电商高速增长带动收入同增20%以上。主品牌通过自研BIEMTECH科技面料推出高性能单品,增加户外及高尔夫运动系列产品比例,拓宽场景,提升产品力。其他高端品牌加大高景气户外赛道布局,如与SnowPeak战略合作。
比音勒芬报告重点分析了哪些方面?
报告重点分析了公司2026Q3业绩超预期表现,扣非归母净利润同比+40%,收入14.8亿元,同比+34%。盈利质量方面,毛利率73.5%,销售费用率下降。电商增长强劲,线上/直营/加盟销售收入同比分别增长102%/18%/5%。品牌差异化清晰,增加运动及户外场景覆盖,主品牌拓展产品力,高端品牌加大户外赛道布局。
当前比音勒芬市场状况如何?
公司存货管理健康,2026Q1~Q3存货周转天数356.2天,经营性现金流量净额9.2亿元,约为同期归母净利润的1.2倍,期末账上货币资金及交易性金融资产金额合计约22亿元。电商延续高速增长,直营表现好于加盟,线上/直营/加盟销售收入同比分别增长102%/18%/5%。品牌差异化清晰,增加运动及户外场景覆盖。
比音勒芬研报有哪些风险提示?
研报提示消费环境波动风险;渠道扩张不及预期;新品牌孵化效果不达预期;运动时尚景气度回落。公司存货管理健康,但2026Q1~Q3期末存货同比+36%,期内计提资产减值损失0.51亿元。需关注新店增量+次新店爬坡+电商高速增长能否持续带动收入增长。
你可能感兴趣
比音勒芬2026Q3扣非归母净利润同增40%,再超预期
国盛证券2026-10-21
业绩超预期,2026Q2扣非归母净利润同增36%
纺织服装国盛证券2026-08-28
2023年业绩预告点评:海外仓与家具销售业务快速增长,全年扣非归母净利润同增超120%
机械设备民生证券2024-01-20
公司信息更新报告:2026Q3公司扣非归母净利润同比增长121.28%,轻烃龙头盈利优势持续凸显
基础化工开源证券2026-10-20
2026Q2扣非归母净利润同增9%,健康增长符合预期
国盛证券2026-08-04
上半年扣非归母净利润同比增长40%,降本增效成果凸显
医药生物国信证券2025-08-12
2026中报点评:成本优势巩固,收入结构优化,上半年扣非归母净利润同比增长近40%
国信证券2026-08-28
2023年三季报点评:Q3扣非归母净利润同增66%,多款新品发布迎接年末大促
东吴证券2023-10-30
24年上半年预计实现扣非归母净利润0.951.2亿元,同增220%251%
国信证券2024-07-09
扣非后归母净利润同增28.43%,海洋业务受益行业景气上行
农林牧渔信达证券2018-04-18