猜你想问
卫星化学2026Q3扣非归母净利润同比增长121.28%的主要原因是什么?
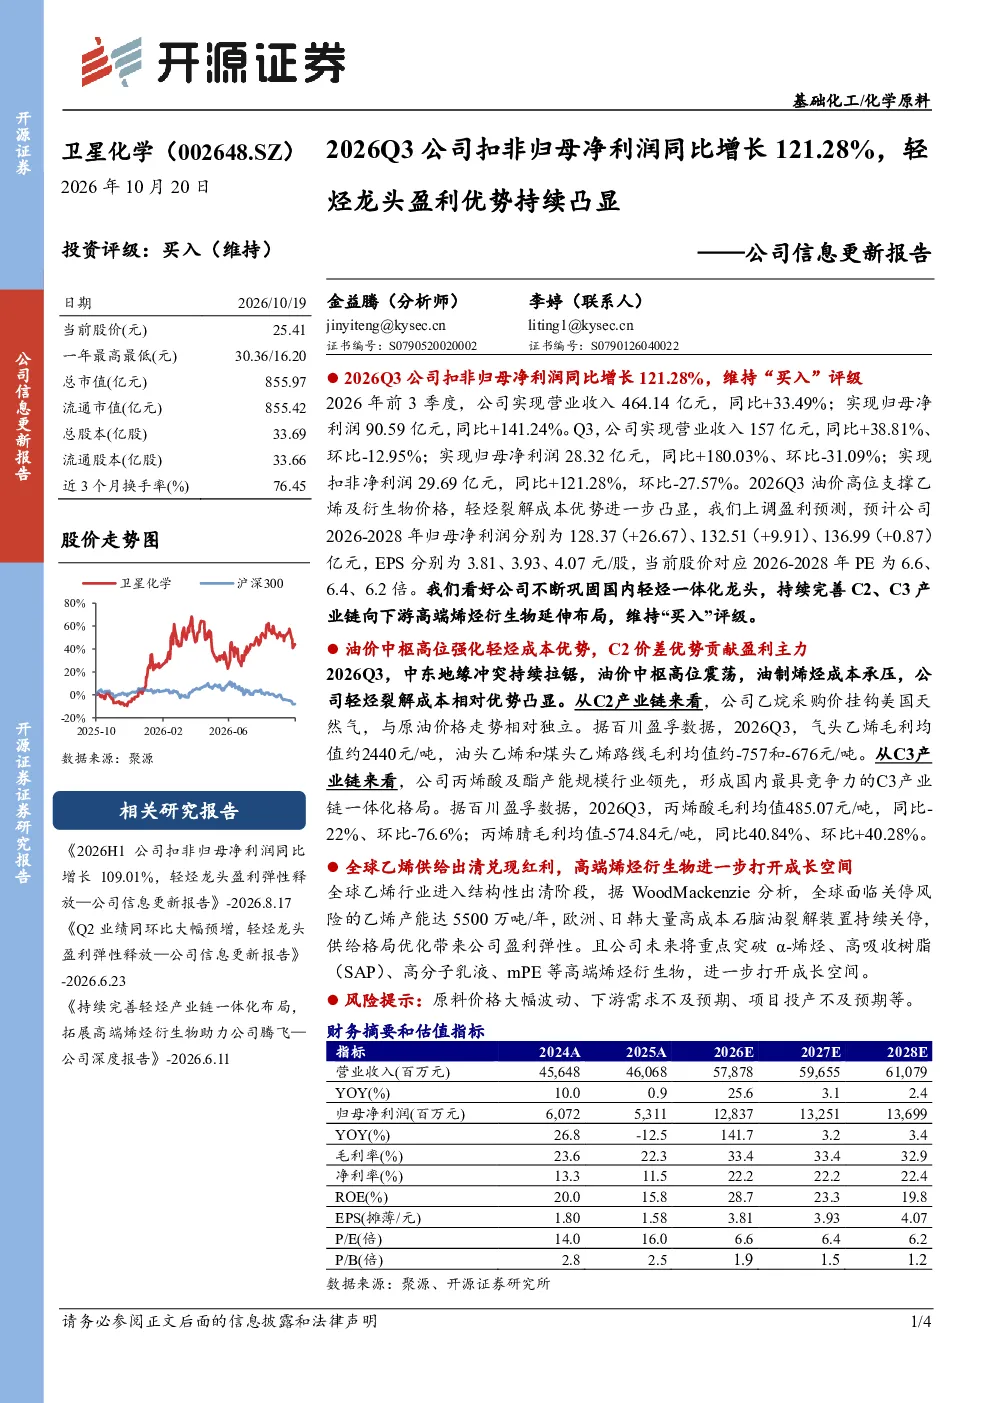
卫星化学2026Q3扣非归母净利润同比增长121.28%的主要原因是油价高位支撑乙烯及衍生物价格,同时公司轻烃裂解成本优势显著。中东地缘冲突持续导致油价中枢高位震荡,使得油制烯烃成本承压,而公司采用轻烃裂解路线,成本优势明显。2026Q3,气头乙烯毛利均值约2440元/吨,远高于油头乙烯和煤头乙烯路线的毛利均值,分别为-757元/吨和-676元/吨。此外,公司乙烷采购价挂钩美国天然气,与原油价格走势相对独立,进一步强化了成本优势。
基础化工行业未来发展趋势如何?
基础化工行业未来发展趋势呈现结构性优化和高端化延伸的特点。全球乙烯行业进入结构性出清阶段,欧洲、日韩等地区的高成本石脑油裂解装置持续关停,供给格局优化为低成本企业带来盈利弹性。同时,下游需求向高端化、特种化方向发展,推动企业向产业链下游延伸,拓展高端烯烃衍生物市场。例如,卫星化学未来将重点突破α-烯烃、高吸收树脂(SAP)、高分子乳液、mPE等高端产品,进一步打开成长空间。此外,地缘政治风险和能源价格波动仍是行业面临的主要不确定性因素。
报告重点分析了卫星化学的哪些方面?
报告重点分析了卫星化学的盈利优势、行业前景和成长空间。盈利优势方面,报告强调了公司轻烃裂解的成本优势,以及C2、C3产业链一体化布局带来的盈利能力。行业前景方面,报告指出全球乙烯供给出清为低成本企业带来红利,同时下游高端化需求为产业链延伸提供机会。成长空间方面,报告聚焦公司向α-烯烃、高吸收树脂等高端烯烃衍生物的延伸布局。此外,报告还预测了公司未来几年的盈利表现,并维持“买入”评级。
当前基础化工市场的现状如何?
当前基础化工市场呈现供需结构优化和竞争格局分化的特点。一方面,全球乙烯行业去产能进程加速,高成本装置关停导致供给收缩,为低成本企业如卫星化学带来盈利改善机会。另一方面,下游需求结构升级,对高端化工产品的需求增长,推动企业向产业链下游延伸。但行业仍面临原料价格波动、下游需求不确定性等风险。卫星化学凭借轻烃裂解成本优势,在当前市场环境下表现突出,但需关注产业链整体供需变化。
阅读这份研报需要注意哪些风险?
阅读这份研报需要注意以下风险:首先,原料价格大幅波动可能影响公司盈利稳定性,特别是乙烯、乙烷等关键原料价格变化。其次,下游需求不及预期可能导致产品销售压力增大,影响公司业绩表现。再次,公司项目投产进度存在不确定性,若项目延期可能影响产能释放和市场份额提升。此外,地缘政治冲突和能源危机也可能对行业整体造成冲击。投资者需关注这些风险因素,结合公司自身竞争优势进行综合判断。