猜你想问
比音勒芬2026Q3业绩表现如何?
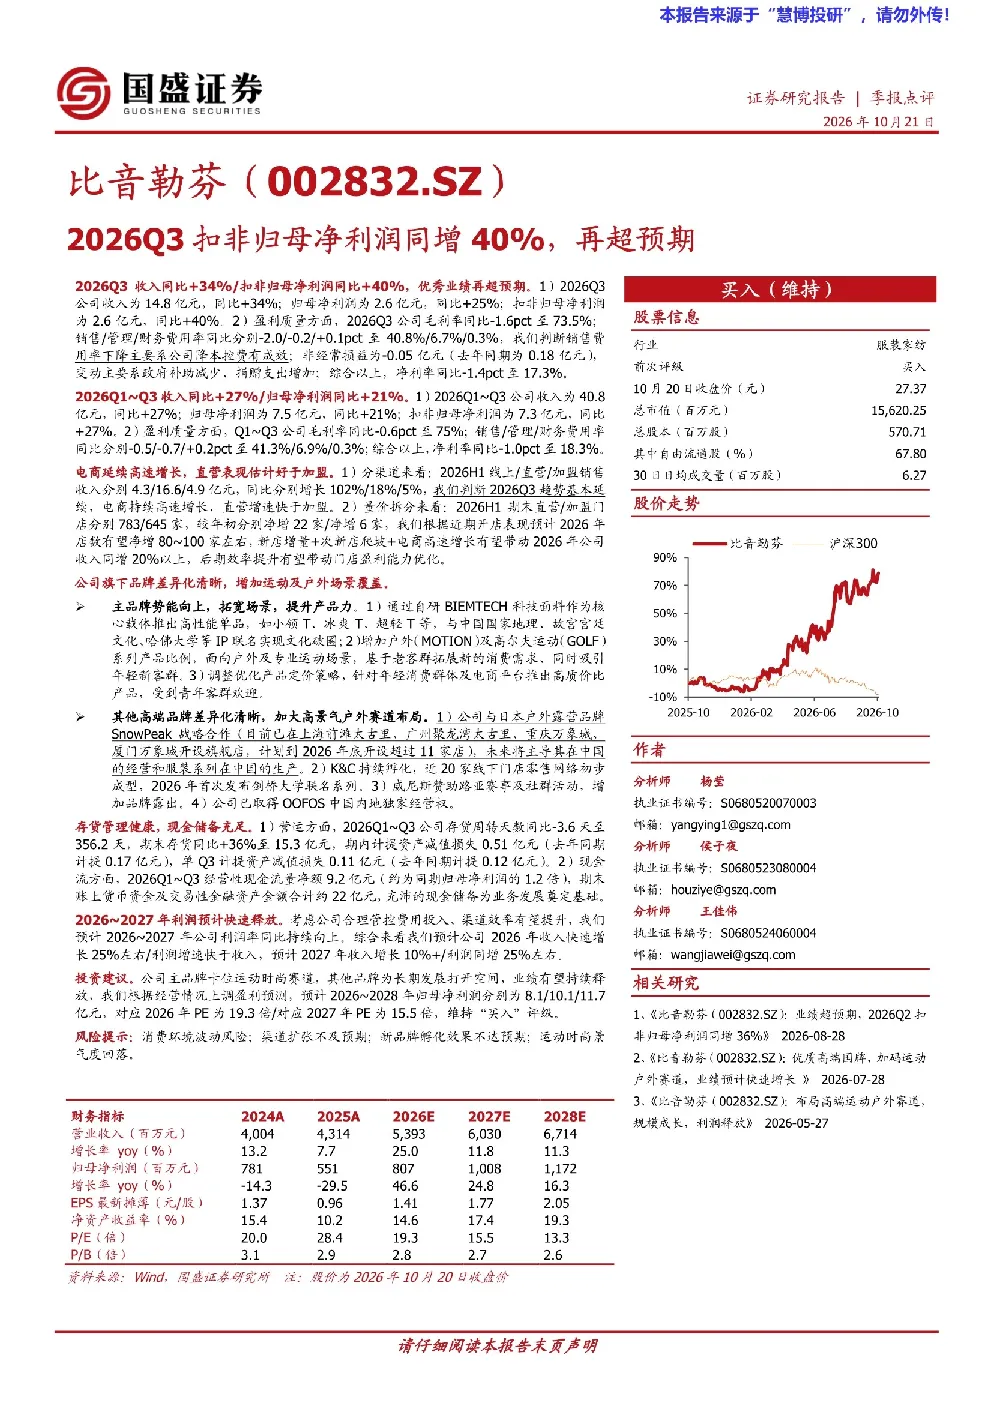
2026Q3公司业绩超预期,扣非归母净利润同比+40%。收入14.8亿元,同比+34%;归母净利润2.6亿元,同比+25%;扣非归母净利润2.6亿元,同比+40%。毛利率73.5%(同比-1.6pct),净利率17.3%(同比-1.4pct)。电商渠道延续高速增长,直营表现好于加盟。公司主品牌通过自研科技面料、IP联名、增加户外及高尔夫产品比例等方式提升产品力,并调整定价策略。其他高端品牌加大户外赛道布局,与SnowPeak战略合作,孵化K&C品牌,赞助路亚赛事。存货管理健康,现金储备充足。
比音勒芬所属赛道发展趋势如何?
比音勒芬所属的服装行业正经历数字化转型和产品创新升级。电商渠道持续高速增长,直营表现优于加盟模式。行业竞争加剧,品牌需通过科技面料研发、IP联名、细分市场深耕等方式提升产品竞争力。户外及高尔夫产品成为新的增长点,品牌战略布局向高端化、多元化发展。供应链管理效率提升,存货周转天数控制在合理范围,现金流健康。
比音勒芬报告重点分析了哪些方面?
报告重点分析了比音勒芬2026Q3业绩超预期表现,包括扣非归母净利润同比+40%的核心数据。具体从收入结构、毛利率、费用率、渠道表现、品牌战略、存货管理及现金流等方面进行详细拆解。报告指出电商渠道的持续增长、直营模式的优异表现、科技面料及IP联名等创新举措是业绩增长的关键驱动因素。同时,其他高端品牌在户外赛道的战略布局也值得关注。
当前比音勒芬市场现状如何?
当前比音勒芬市场现状呈现积极态势,公司业绩超预期,扣非归母净利润同比大幅增长40%。电商渠道表现亮眼,线上销售收入同比增长102%,直营模式优于加盟。品牌通过自研科技面料、IP联名等提升产品力,并调整定价策略以适应市场变化。行业竞争激烈,但公司通过多元化布局和供应链优化保持竞争优势。存货管理健康,现金储备充足,为未来发展提供坚实保障。
比音勒芬研报有哪些风险提示?
比音勒芬研报提示需关注行业竞争加剧风险,户外及高端品牌战略布局存在不确定性。电商渠道增长可能受宏观经济及消费者偏好变化影响。品牌创新举措如科技面料研发、IP联名等可能面临执行风险。户外及高尔夫产品市场存在季节性波动,需关注销售稳定性。存货管理需持续优化,避免库存积压风险。此外,原材料价格波动及汇率变动也可能对业绩产生影响。