猜你想问
印尼减产预期对镍价有何影响?
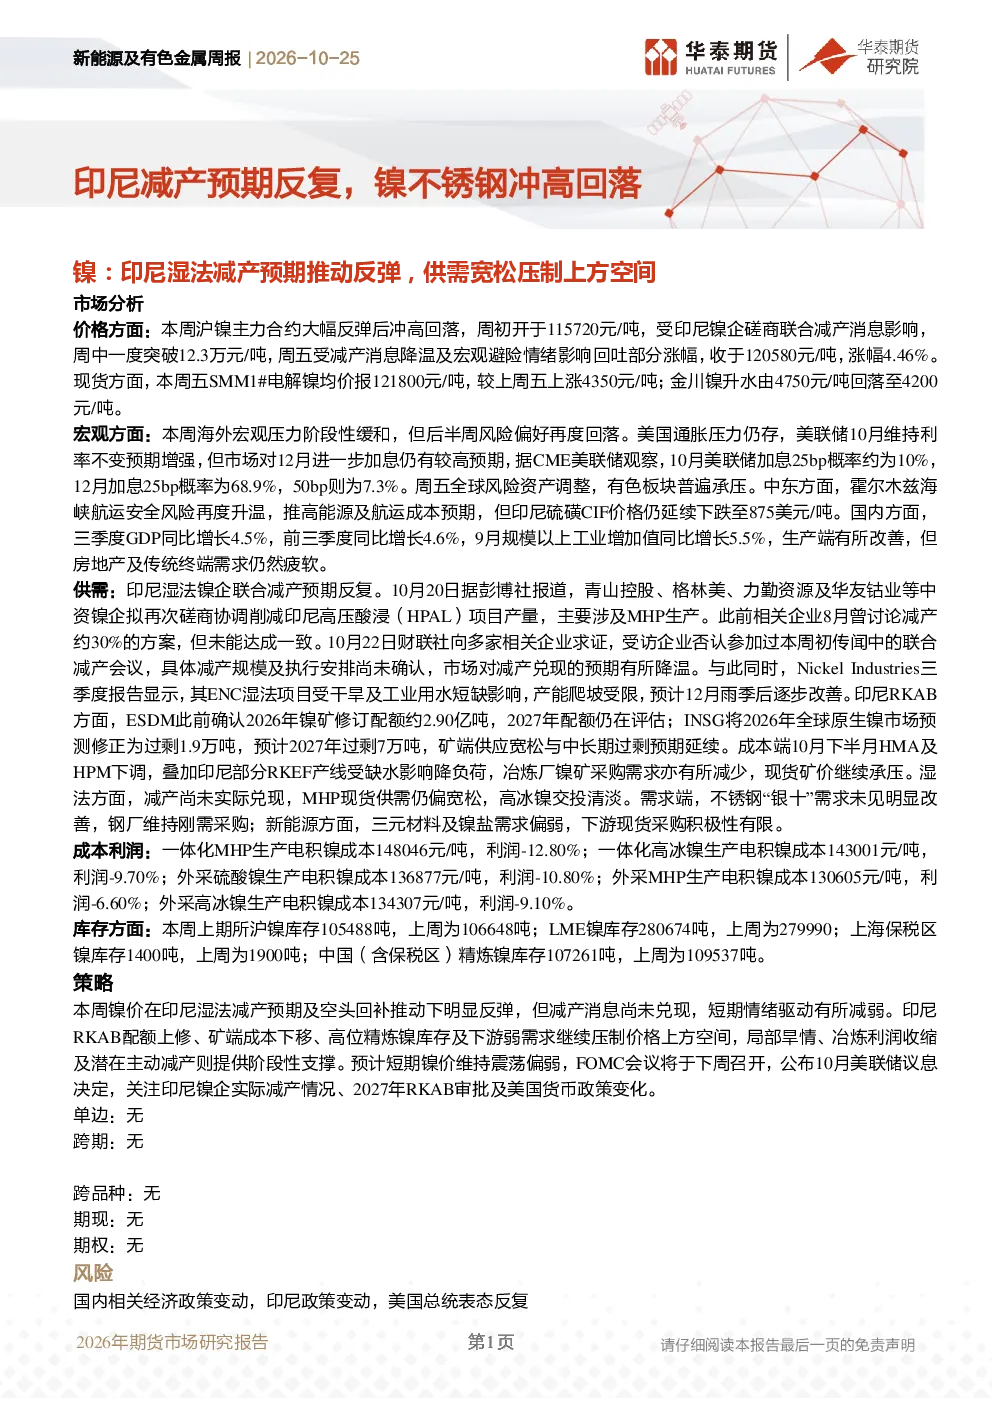
印尼减产预期对镍价有显著影响。本周初,印尼镍企联合减产预期推动沪镍主力合约大幅反弹,周中一度突破12.3万元/吨。但随后市场对减产兑现预期降温,叠加宏观避险情绪影响,周五镍价回落。印尼湿法镍企联合减产预期反复,市场对减产兑现预期降温。Nickel Industries三季度报告显示其ENC湿法项目产能爬坡受限。印尼RKAB配额上修,矿端供应宽松,中长期过剩预期延续。这些因素共同影响镍价波动。
镍不锈钢行业发展趋势如何?
镍不锈钢行业发展趋势呈现供需分化。供应端,印尼镍企减产预期反复,但RKAB配额上修导致矿端供应宽松,中长期镍过剩预期延续。冶炼厂镍矿采购需求减少,现货矿价承压。需求端,不锈钢“银十”需求未见明显改善,新能源需求偏弱。不锈钢方面,国内供应边际收缩,钢厂检修减产及生产结构调整带动镍铁需求回落。“银十”需求旺季表现不及预期,终端采购以刚需为主。成本重心下降限制成材持续上涨空间。
报告重点分析了哪些方向?
报告重点分析了电解镍和不锈钢的价格走势、供需关系及成本利润。电解镍方面,关注印尼镍企实际减产情况、2027年RKAB审批及美国货币政策变化。不锈钢方面,关注钢厂减产兑现情况、社会库存变化及终端订单改善情况。报告还分析了电解镍和不锈钢的中长期价格空间及阶段性支撑因素。
当前镍不锈钢市场现状如何?
当前镍不锈钢市场现状呈现震荡分化。电解镍方面,沪镍主力合约周初受印尼减产预期推动大幅反弹,周中一度突破12.3万元/吨,但周五受消息降温及宏观避险情绪影响回落,收于120580元/吨,涨幅4.46%。现货SMM1#电解镍均价报121800元/吨,上涨4350元/吨。不锈钢期货主力合约周五收于13635元/吨,上涨420元/吨。现货市场报价阶段性上调,但终端采购跟进不足,观望情绪较浓。
研报提示哪些风险?
研报提示的主要风险包括:国内相关经济政策、房地产政策变动;印尼政策变动;美国总统表态反复。这些因素可能对镍不锈钢行业产生重大影响。例如,印尼政策变动可能改变镍矿供应格局,国内经济政策调整可能影响下游需求,美国总统表态反复可能引发宏观市场波动,进而影响镍不锈钢价格。