猜你想问
印尼供应扰动对镍价有何影响?
印尼供应扰动主要来自政策变化,如RKAB配额调整和出口监管扩围,这些政策增加了镍矿出口的不确定性。近期宽松预期发酵,可能导致印尼镍矿供应增加,从而对镍价形成压制。同时,厄尔尼诺现象也影响了印尼镍矿开采效率和水电站供电,进一步加剧了供应波动。不过,IMIP的减产和HPM新政对低品位镍矿的CF价格下调,也在一定程度上限制了镍价的下跌空间。总体来看,印尼供应扰动是当前镍市场的主要变量之一,投资者需密切关注相关政策变动和市场反应。
镍不锈钢行业未来发展趋势如何?
镍不锈钢行业未来发展趋势受供需关系和政策影响较大。供给端,印尼镍矿供应的不确定性仍是关键因素,同时国内镍矿开采和冶炼能力也在持续提升。需求端,新能源领域对镍的需求增长潜力较大,但受限于正极材料产量下降和三元电池需求疲软。不锈钢方面,传统旺季“金九”表现不佳,显示出终端需求疲软,而“银十”的需求情况仍需观察。此外,宏观政策环境,特别是中美关系和美联储货币政策,对有色板块整体走势具有重要影响。综合来看,镍不锈钢行业未来将呈现供需结构调整和价格波动加剧的特点。
本报告重点分析了哪些方向?
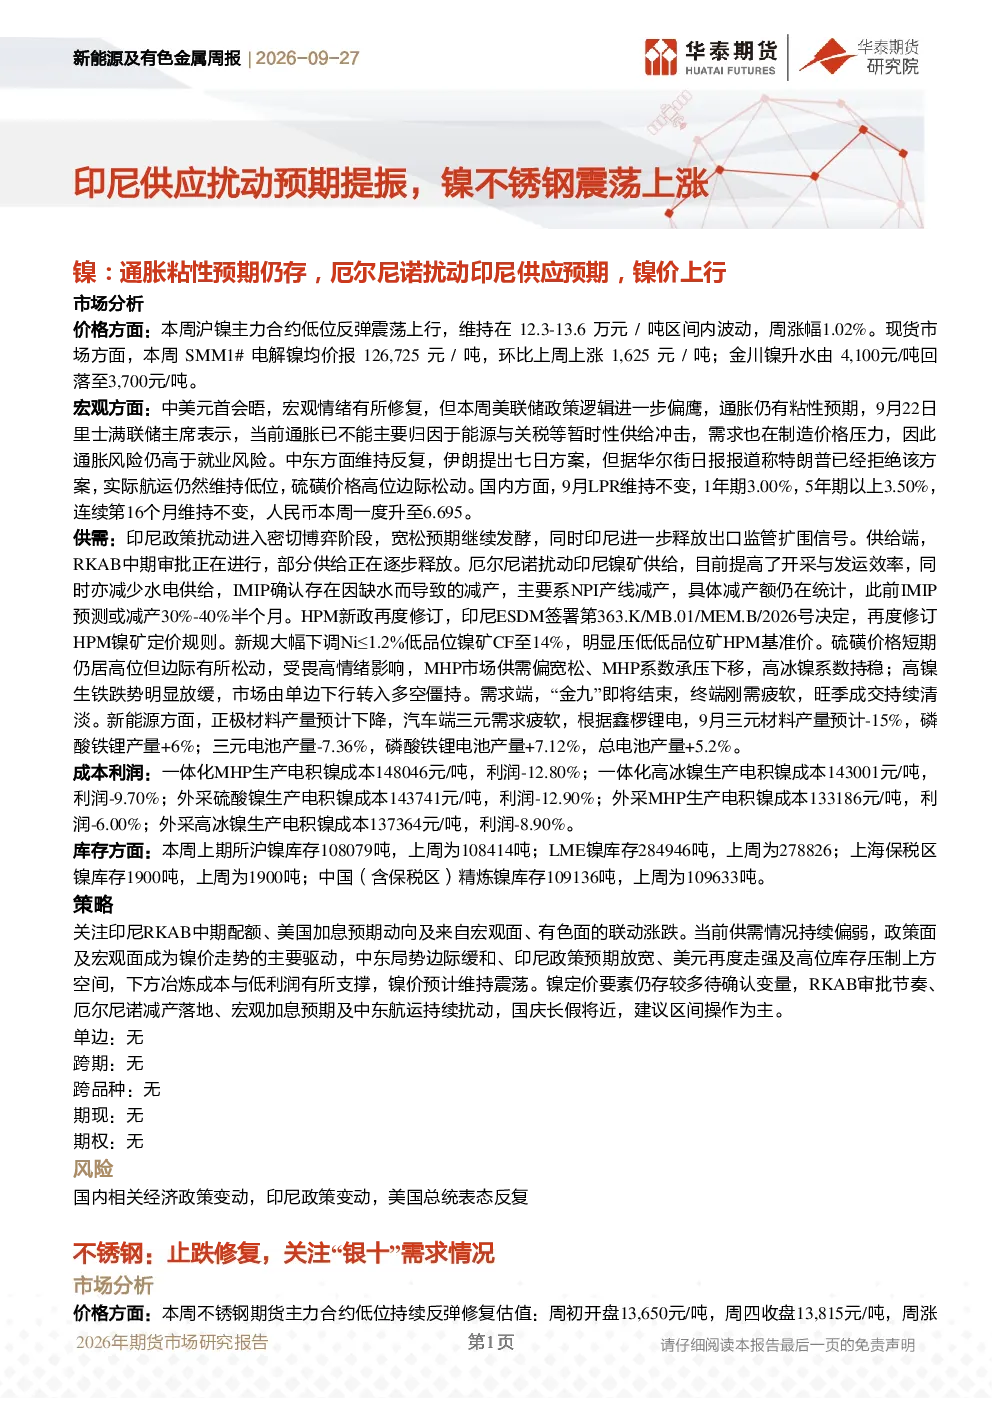
本报告重点分析了镍和不锈钢两个品种的市场动态。在镍市场方面,重点关注印尼供应政策变化、全球宏观环境、镍矿开采和冶炼成本、以及库存变化等因素对镍价的影响。在不锈钢市场方面,则分析了传统旺季预期落空的原因、钢厂排产计划、原料成本支撑力度、以及社会库存变动等关键指标。此外,报告还探讨了镍不锈钢产业链上下游的供需关系变化,以及不同政策情景下的市场风险和机遇。通过对这些重点方向的深入分析,为投资者提供了对镍不锈钢市场的全面洞察。
当前镍不锈钢市场处于什么状态?
当前镍不锈钢市场整体处于震荡整理状态。镍价在印尼供应扰动的预期下低位反弹,但受制于供需偏弱和政策不确定性,价格上行空间有限。不锈钢市场则因传统旺季“金九”不旺而表现疲软,尽管原料成本有所回落,但需求端疲软限制了价格反弹动力。宏观层面,中美元首会晤提振了市场情绪,但美联储维持鹰派立场和通胀粘性预期仍构成压力。中东局势反复也对市场情绪产生影响。总体来看,镍不锈钢市场基本面支撑不足,价格走势仍将受政策面和宏观面驱动,呈现区间震荡格局。
本报告提示了哪些主要风险?
本报告提示的主要风险包括:国内经济政策和房地产政策的变动可能影响整体市场需求;印尼镍矿出口政策的调整存在不确定性,可能对镍价产生剧烈波动;美国总统的表态和政策走向也可能引发市场情绪波动。此外,全球通胀粘性预期持续,美联储加息预期也对有色板块构成压力。中东地区的地缘政治风险同样值得关注,特别是航运安全和硫磺价格波动可能对镍不锈钢市场产生影响。投资者在关注市场机会的同时,需充分认识这些风险因素,做好风险管理。