猜你想问
本周债市表现如何?
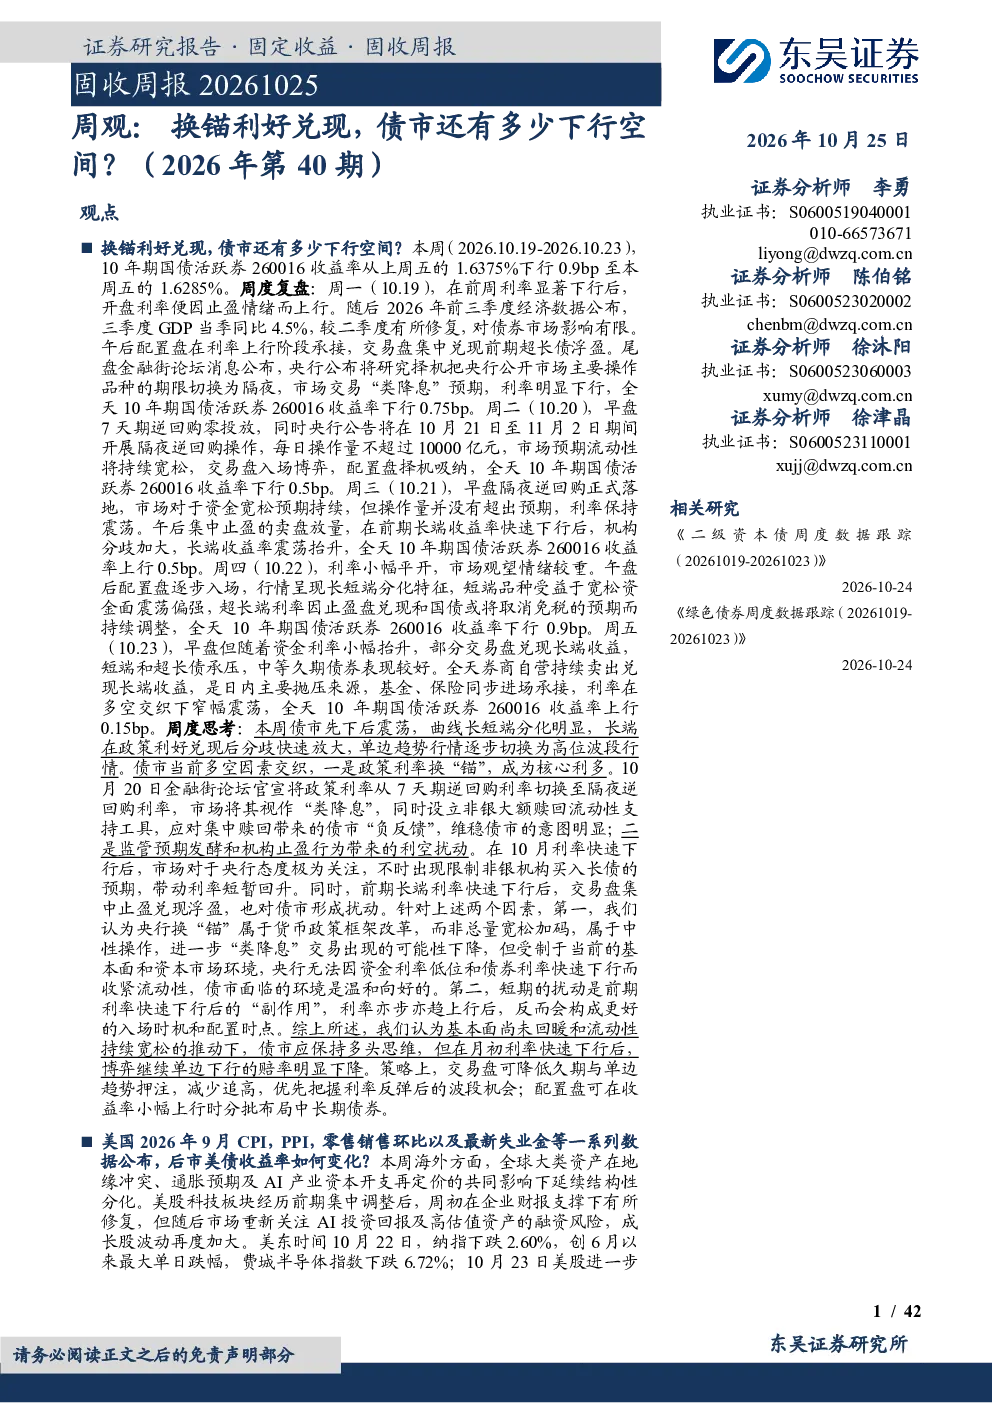
本周债市先下后震荡,长端在政策利好兑现后分歧快速放大,单边趋势行情逐步切换为高位波段行情。10年期国债活跃券收益率从1.6375%下行0.9bp至1.6285%。央行换‘锚’属于中性操作,基本面和流动性推动债市应保持多头思维,但月初利率快速下行后博弈单边下行的赔率下降。
债市未来走势如何判断?
债市当前多空因素交织,政策利率换‘锚’是核心利多,但监管预期发酵和机构止盈带来利空扰动。交易盘建议降低久期与单边趋势押注,把握利率反弹后的波段机会;配置盘可在收益率小幅上行时分批布局中长期债券。长端债市在利好兑现后分歧放大,博弈继续单边下行的赔率明显下降。
报告对信用债市场的分析重点是什么?
本周信用债共发行412只,总发行量3862.55亿元,净融资额798.42亿元。信用债市场二级市场成交活跃,各券种交易活跃度有所体现。报告关注信用利差、等级利差及主体评级变动情况,但未披露具体数据。交易活跃度方面,本周各券种前五大交易活跃度债券有所变化。
当前债市的市场现状如何?
债市当前处于多空因素交织状态,政策利率换‘锚’带来利好,但监管预期和机构止盈形成利空。长端债市在政策利好兑现后出现分歧,市场情绪波动加大。10年期国债收益率小幅下行,显示市场对政策的积极反应,但长端债市波动性增加。交易盘需谨慎操作,把握波段机会。
本报告有哪些风险提示?
本报告提示的风险包括历史经验不代表将来,以及经济基本面变化超预期。债市受宏观经济和货币政策影响较大,若经济基本面出现超预期变化,可能对债市走势带来不确定性。此外,监管预期发酵和机构止盈行为也可能对债市带来波动。投资者需关注这些风险因素,谨慎决策。
你可能感兴趣
固收周报:周观:交易兑现压制下行,长债还有多少空间?(2026年第32期)
东吴证券2026-08-23
固收周报:周观:经贸博弈下的债市参与空间(2025年第40期)
东吴证券2025-10-19
周观:今年LPR是否还有下行空间?(2023年第40期)
东吴证券2023-10-22
固收周报:周观:“类降息”预期催化利率下行,9月债市能否走出区间震荡?(2026年第34期)
东吴证券2026-09-06
固收周报:周观:债市主线交易逻辑并未清晰(2026年第13期)
东吴证券2026-04-06
固收周报:周观:“放短收长”信号下,债市震荡行情将走向何方?(2026年第33期)
东吴证券2026-08-30
固收周报:周观:债市“钝化”,新增信息难掀波澜(2026年第12期)
东吴证券2026-03-29
固收周报:周观:3月PPI同比转正,后续债市如何演绎?(2026年第14期)
东吴证券2026-04-12
固收周报:周观:5月经济数据和陆家嘴论坛为债市提供了哪些启示?(2026年第23期)
东吴证券2026-06-21
固收周报:周观:超长债亮眼走强,债市能否走出震荡?(2026年第37期)
东吴证券2026-09-27