猜你想问
首批18只主动ETF募集信息有哪些值得关注?
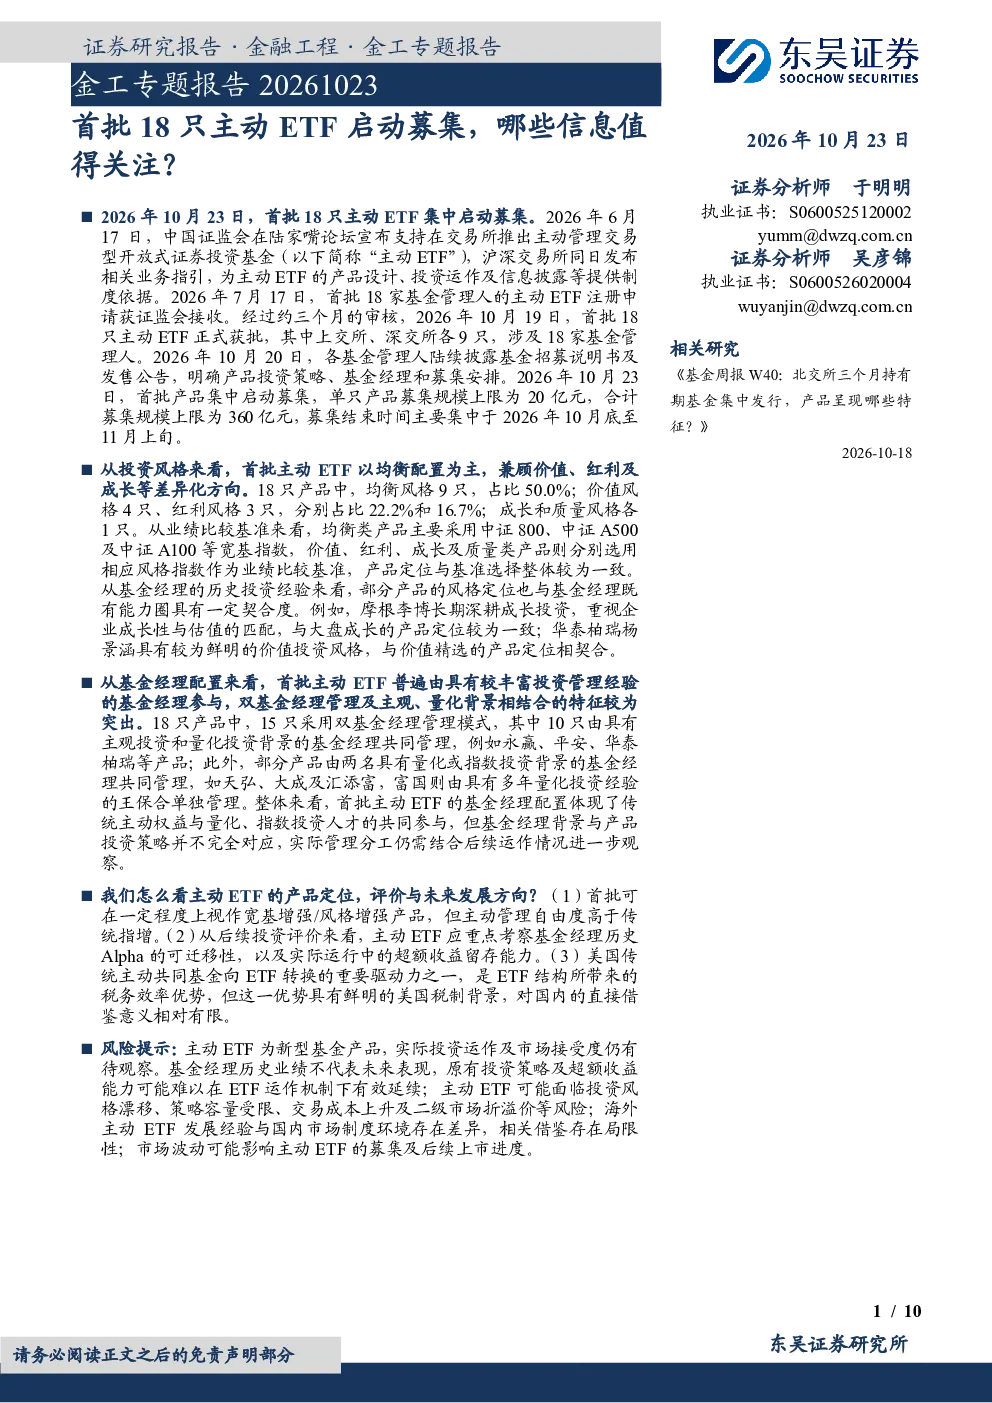
首批18只主动ETF于2026年10月23日集中启动募集,产品以均衡配置为主,占比50%(9只),同时涵盖价值型(22.2%)、红利型(16.7%)、成长与质量型各1只。多数产品采用中证800等宽基指数或相应风格指数作为业绩基准,15只采用双经理模式,其中10只由主观与量化背景的经理共同管理。名称调整方面,12只产品突出‘均衡’或明确选股方法,反映投资风格稳定性要求。
主动ETF赛道未来发展趋势如何?
参考海外经验,国内主动ETF未来或向细分行业(如科技、医药)、主动固收(科创债、利率债)、配置型策略(如股债动态配置)拓展。但需注意,美国主动ETF的税务效率优势因税制差异难以直接复制。目前国内主动ETF兼具主动权益与被动ETF特征,可视为宽基增强/风格增强产品,主动管理自由度高于传统指增。
报告中重点分析了哪些方向?
报告重点分析了产品特点、定位与评价。产品特点方面,关注名称调整与风格定位、投资风格与基准、基金经理配置(双经理模式突出)。产品定位方面,主动ETF介于主动权益基金与被动ETF之间,兼具风格约束与工具化特征。评价方面,初期关注历史Alpha的可迁移性及超额收益留存能力,需考察基金经理策略与ETF运作机制的适配性,如换手率、持仓集中度等指标。
当前主动ETF市场现状如何?
当前主动ETF市场呈现均衡配置为主、主观与量化协同分工的特点。首批18只产品于2026年10月23日启动募集,覆盖多种投资风格,业绩基准选择与产品定位一致。双经理模式成为主流配置方式,体现主动权益与量化人才融合趋势。但市场接受度及产品运作仍待观察。
研报提示了哪些风险?
研报提示的主要风险包括:产品运作及市场接受度待观察;历史业绩不代表未来表现,策略延续性存疑;可能面临风格漂移、策略容量受限等风险;海外经验借鉴存在局限性;市场波动可能影响募集与上市进度。需注意主动ETF运作机制与基金经理策略的适配性,如换手率、持仓集中度等指标可能影响风格稳定性。