猜你想问
这份研报主要分析了哪些内容?
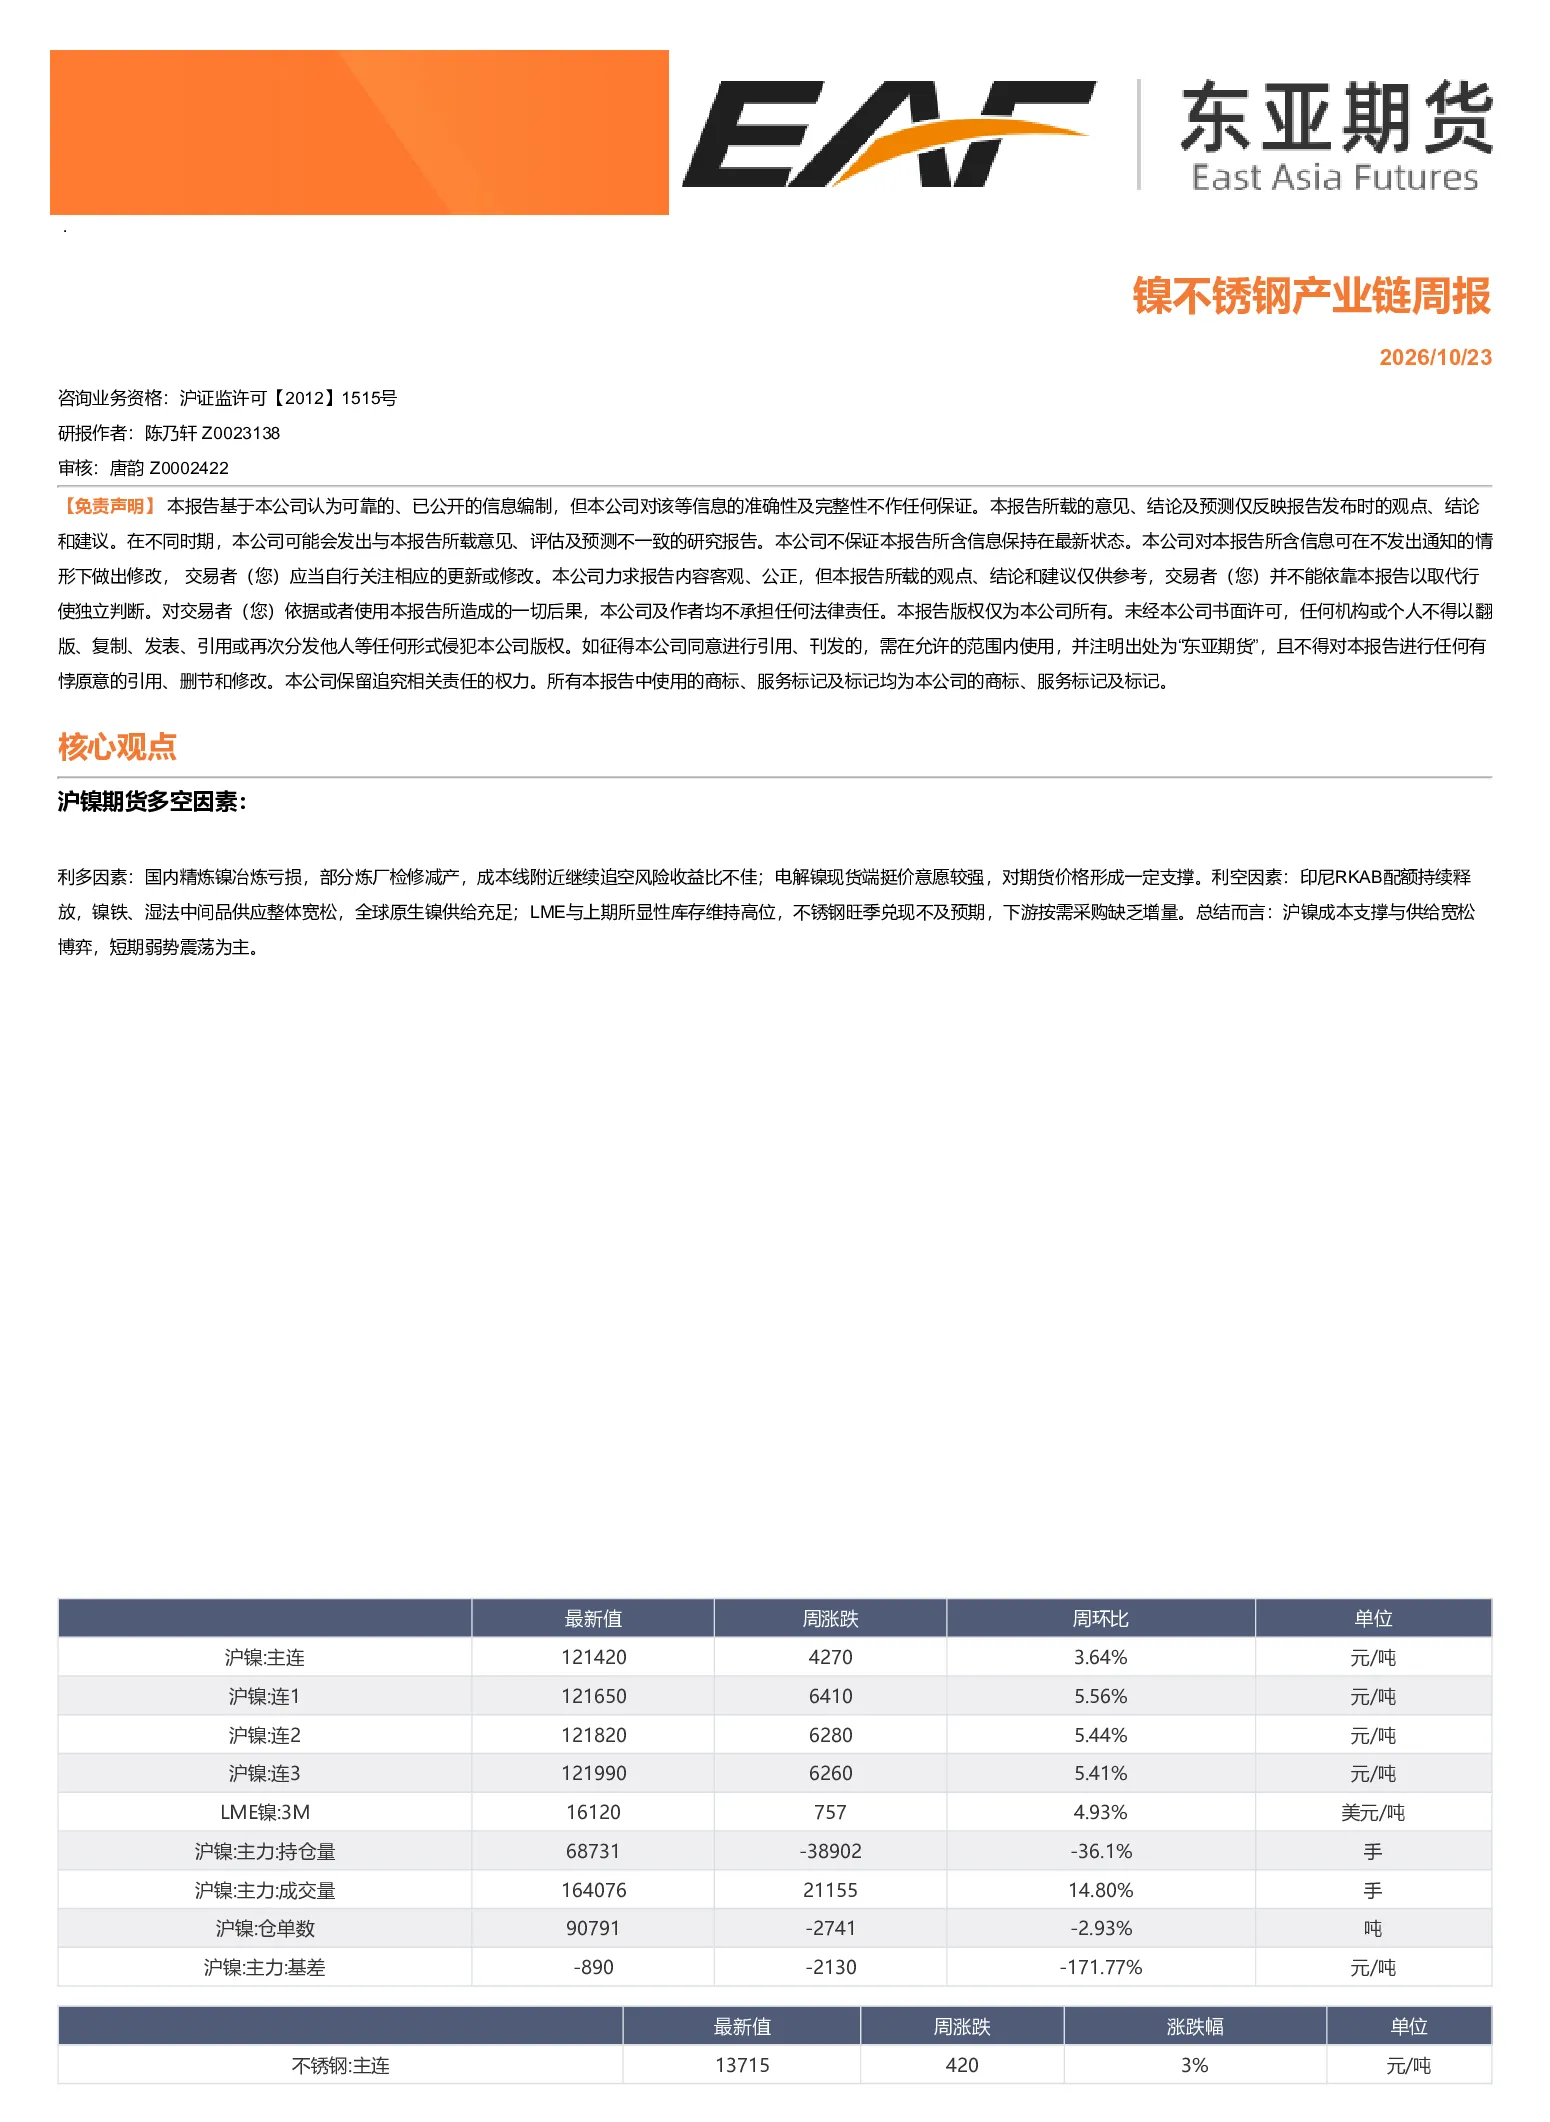
本报告深入分析了沪镍期货的多空因素,指出利多因素包括国内精炼镍冶炼亏损及部分炼厂检修减产,成本线附近追空风险收益比不佳,同时电解镍现货端挺价意愿较强对期货价格形成支撑。利空因素则涵盖印尼RKAB配额持续释放、镍铁与湿法中间品供应宽松、全球原生镍供给充足,以及LME与上期所显性库存高位和不锈钢旺季兑现不及预期等。报告强调沪镍市场当前处于成本支撑与供给宽松的博弈状态,短期弱势震荡为主,并纳入了交割品现货价格、一级镍供给和库存、上游镍矿、镍铁、下游硫酸镍、不锈钢等关键数据进行分析。
镍不锈钢行业未来发展趋势如何?
镍不锈钢行业未来发展趋势需关注全球镍供给格局变化,特别是印尼镍铁出口配额政策调整可能对市场供需关系产生的影响。国内精炼镍产能利用率及成本控制能力将决定镍价下限支撑强度。同时,下游不锈钢行业的需求弹性与开工率变化,以及硫酸镍等替代材料的产业化进程,均可能影响镍价波动。产业链上下游企业的产能扩张计划、技术路线选择,以及绿色低碳转型压力,也需持续跟踪,这些因素共同塑造了镍不锈钢行业的长期发展轨迹。
报告中重点分析了哪些方向?
报告重点分析了沪镍期货市场的多空博弈逻辑,包括成本支撑与供给宽松的矛盾主线。具体分析方向涵盖国内精炼镍冶炼成本与开工情况、印尼镍铁出口配额释放节奏、镍铁与湿法镍中间品市场供需状况、全球原生镍资源供给格局,以及LME与上期所镍库存变化趋势。此外,报告还关注了不锈钢下游消费的景气度,特别是旺季订单兑现情况与终端按需采购行为,旨在全面评估镍价短期波动风险与中长期运行区间。
当前镍市场处于什么状态?
当前镍市场处于成本支撑与供给宽松的博弈状态,短期弱势震荡为主。成本端方面,国内精炼镍冶炼亏损扩大,部分炼厂检修减产,为镍价提供一定下限支撑;但供给端压力显著,印尼RKAB配额持续释放、镍铁与湿法中间品供应整体宽松,全球原生镍供给充足,导致市场供大于求格局持续。库存方面,LME与上期所显性库存维持高位,进一步加剧了市场压力。下游不锈钢旺季兑现不及预期,下游按需采购缺乏增量,也限制了镍价的上涨空间。
投资镍不锈钢产业链需注意哪些风险?
投资镍不锈钢产业链需关注多重风险。首先,全球镍供给格局变化风险,特别是印尼出口政策调整可能引发的市场波动。其次,国内镍铁产能扩张过快可能导致阶段性供过于求,压缩产业链利润空间。再次,镍价波动风险,由于成本支撑相对脆弱而供给弹性较大,镍价易受供需失衡影响而大幅波动。此外,下游不锈钢行业需求疲软风险,以及硫酸镍等替代材料产业化进程的不确定性,也可能对产业链企业盈利能力产生冲击。最后,环保政策收紧风险,可能影响镍矿开采与镍铁冶炼环节的生产成本与运营效率。