猜你想问
Nike FY2027Q1财报核心表现如何?
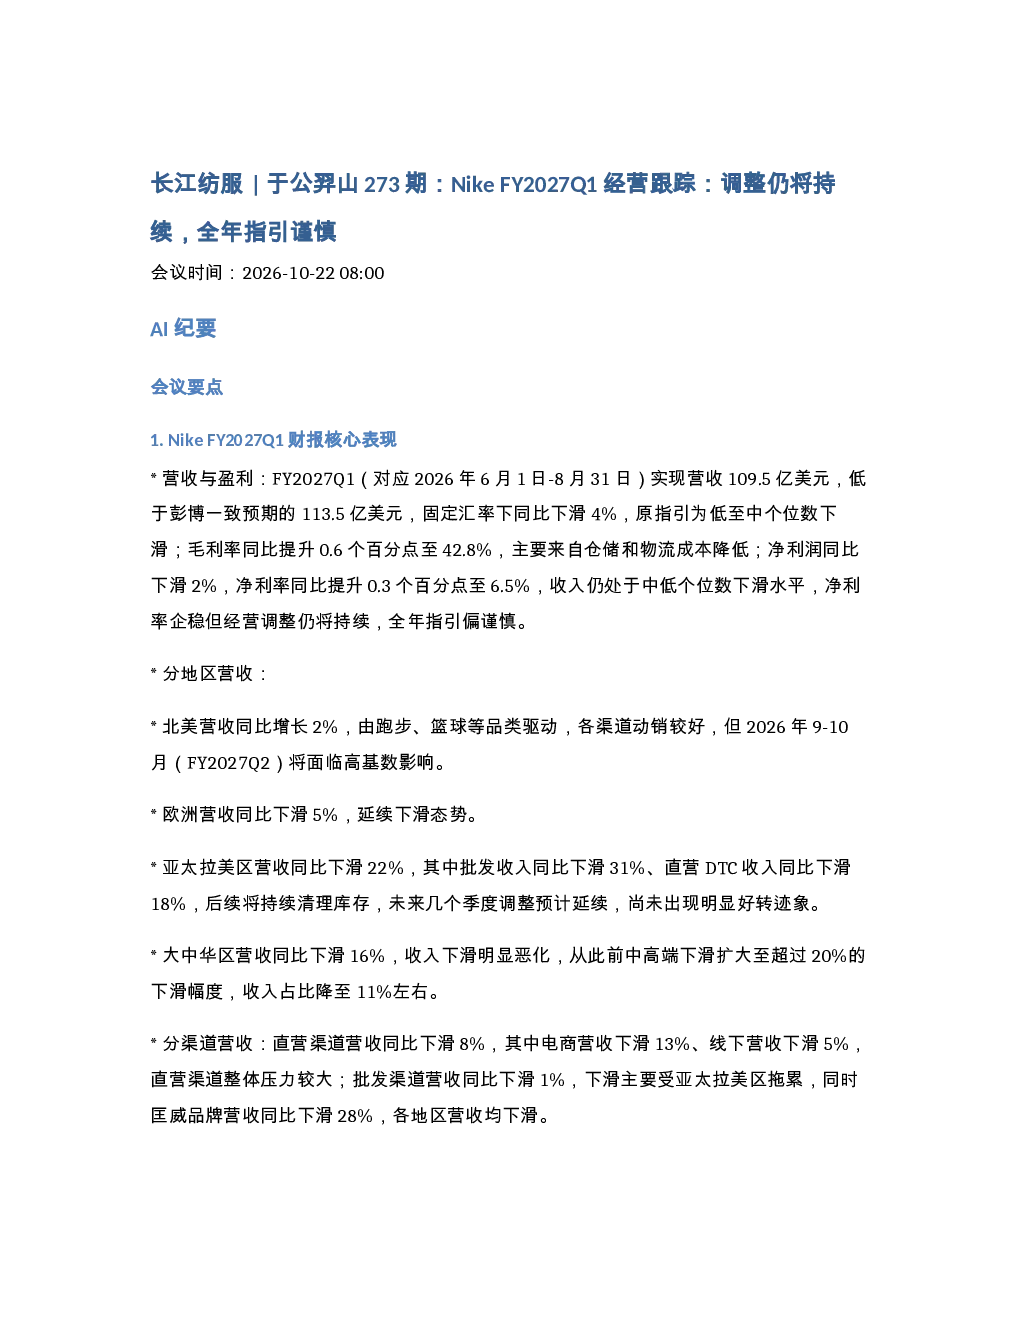
Nike FY2027Q1实现营收109.5亿美元,同比下滑4%,毛利率提升至42.8%,净利率提升至6.5%。北美营收增长2%,欧洲下滑5%,亚太拉美区下滑22%,大中华区下滑16%。鞋类下滑6%,服装增长2%。一季度末库存同比下滑3%,公司持续改善库存管理。
Nike公司战略与经营调整计划有哪些?
Nike计划收回中国内地线上经销权,提升品牌力与溢价。实施PACE降本增效计划,包括四大区合并为三大区,亚太拉美区提升本土化决策与设计,设计师团队翻倍。FY2027Q2营收预计高个位数下滑,2026年11月将提供长期指引,2027年新品推出数量将多于2026年。
Nike订单对纺织制造产业链的影响是什么?
Nike订单对供应链产生分化影响,核心客户代工厂如申洲国际、华利集团营收下滑,非核心客户表现较好。核心客户为阿迪达斯、优衣库的制造龙头如健盛集团、伟星股份经营更具韧性。供应链基本面拐点尚未出现,但头部工厂将主动平衡接单与产能,2026年四季度可关注贝塔修复机会。
本土运动品牌行业发展趋势如何?
本土运动品牌行业库存去化周期接近结束,库存风险释放,品牌经营转向零售复苏与折扣优化提升毛利率。2027年利润率修复将受线上份额增量、毛利率提升、费用率下降三大驱动。安踏具备配置价值,李宁已启动回购,2027年估值不高,安全边际强。
研报存在哪些风险提示?
Nike连续九个季度营收下滑,尚未出现明确贝塔拐点,但内部结构调整已发生。2026年上半年已是最差时点,下半年龙头将逐季改善。2027年Q1、Q2在低基数背景下,申洲国际、华利集团有望实现正增长,但需关注供应链整体经营稳定性及市场竞争加剧的风险。
你可能感兴趣
长江纺服 于公羿山273期Nike FY2027Q1经营跟踪调整仍将持续全年指引谨慎
未知机构2026-10-22
长江纺服 于公羿山270期Lululemon FY2026Q2经营跟踪大中华区降速拖累全年指引再度下调
未知机构2026-10-15
261015-长江纺服 于公羿山270期LululemonFY2026Q2经营跟踪大中华
未知机构2026-10-16
长江纺服 于公羿山269期8月运动制造跟踪订单增速分化制鞋多提速制衣降速
未知机构2026-10-13
261013-长江纺服 于公羿山269期8月运动制造跟踪订单增速分化制鞋多提速制衣降速
未知机构2026-10-14
长江纺服于公羿山第245期7月运动产业链观点更新
未知机构2026-09-01
长江纺服于公羿山231期:从百隆健盛中报看板块策略
未知机构2026-08-18
长江纺服 于公羿山第247期如何看伟星股份投资机会
未知机构2026-09-03
长江纺服丨于公羿山第261期开润股份投资机会分析
未知机构2026-09-17
长江纺服 于公羿山第267期如何看待江南布衣的投资机会
未知机构2026-09-29