猜你想问
国泰君安期货商品研究晨报-能源化工主要分析了哪些品种?
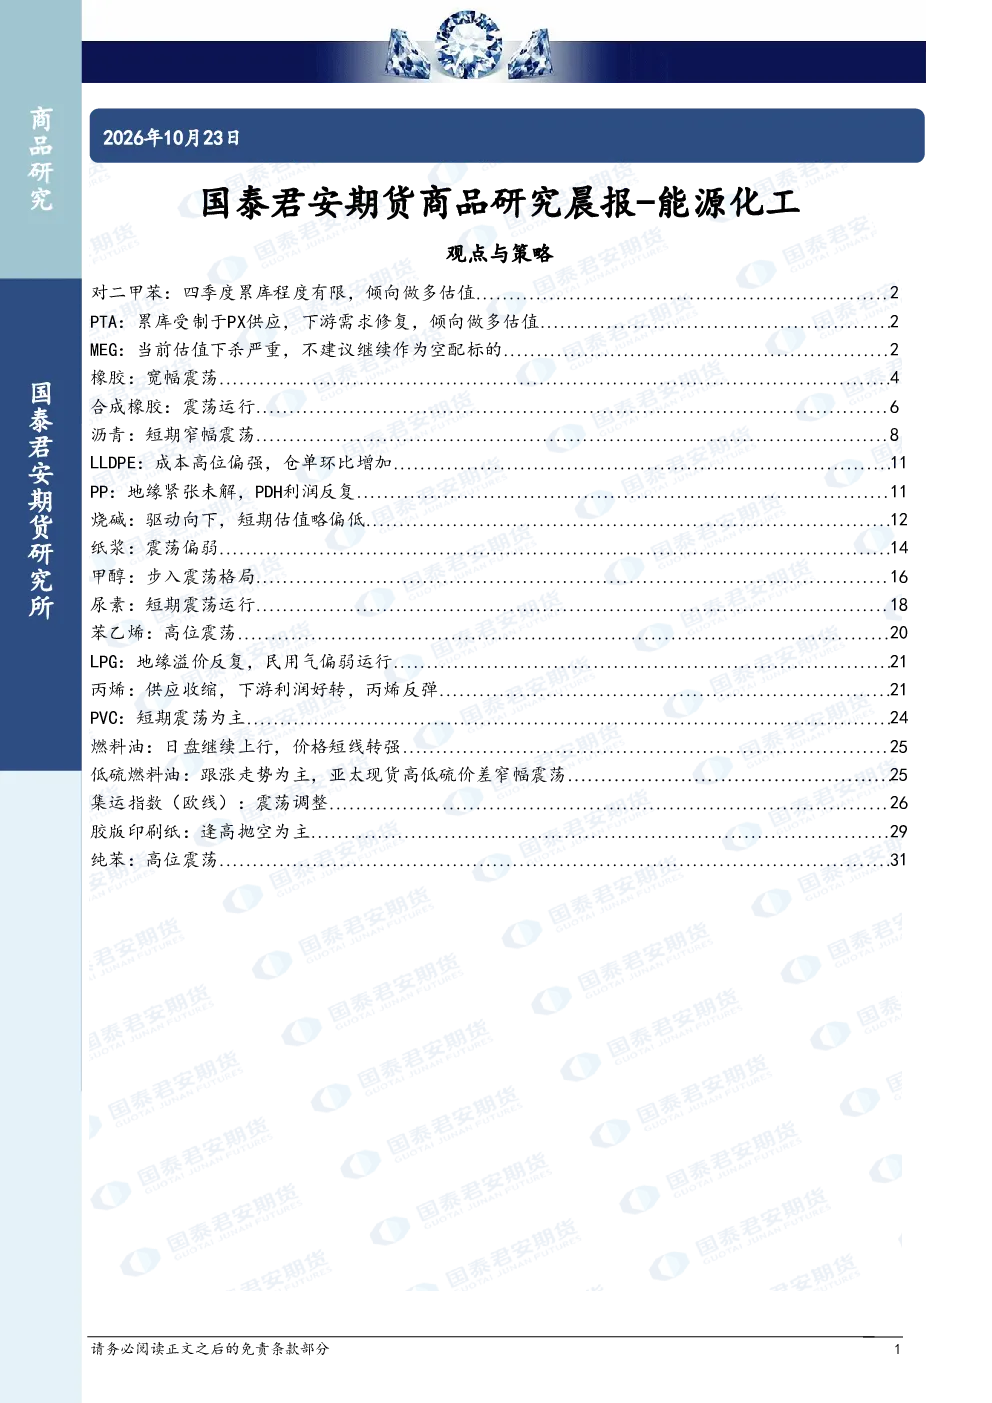
该研报重点分析了能源化工板块的多项品种,包括对二甲苯(PX)、PTA、MEG、橡胶、合成橡胶、沥青、LLDPE、PP、烧碱、纸浆、甲醇、尿素、苯乙烯、LPG、丙烯、PVC、燃料油、低硫燃料油、集运指数(欧线)、胶版印刷纸以及纯苯等。报告针对各品种的市场现状、供需关系、价格走势及估值进行了详细分析,为投资者提供了全面的行业视角。
能源化工板块近期市场趋势如何?
能源化工板块近期呈现分化态势。部分品种如PX、PTA因累库程度有限或受供应制约,倾向做多估值;而MEG因估值下杀严重,不建议作为空配标的。橡胶、合成橡胶、沥青等品种则处于宽幅震荡格局。此外,丙烯因供应收缩、下游利润好转而反弹,PVC则因成本压力和减产持续处于震荡状态。整体来看,能源化工板块内部品种走势各异,投资者需关注具体品种的供需变化及估值水平。
研报对PTA和MEG的分析重点是什么?
研报对PTA的分析指出,港口库存低位,库存拐点已至,累库程度受制于PX供应,加工费低位,估值中性。PTA的走势与PX供应密切相关,下游需求修复对价格形成支撑。而MEG方面,煤制供应叠加进口恢复预期大幅缓解现货紧张,累库对市场冲击较大,导致估值下挫。报告不建议将MEG继续作为空配标的,提示投资者关注其估值下杀的风险。
当前能源化工市场存在哪些主要状况?
当前能源化工市场主要呈现以下状况:部分品种如PX、PTA因供应约束或累库有限而估值得到支撑;MEG因供应过剩和需求疲软导致估值下杀;橡胶、合成橡胶、沥青等品种则处于宽幅震荡;丙烯因供应收缩而反弹;PVC因成本压力和减产持续震荡。整体而言,能源化工板块内部品种分化明显,市场情绪受多种因素影响,投资者需结合具体品种的供需关系、估值水平及宏观环境进行综合判断。
投资能源化工板块需注意哪些风险?
投资能源化工板块需关注以下风险:首先,地缘政治事件可能对部分品种如PX、MEG、LPG等价格产生剧烈波动;其次,部分品种如PTA、PP等存在供需错配风险,需关注下游需求的真实恢复情况;再次,MEG等品种因估值下杀严重,存在短期价格进一步下跌的风险;此外,沥青、纸浆等品种受宏观经济影响较大,需警惕需求走弱带来的价格压力。投资者应结合研报分析,动态评估各品种的风险收益特征,合理配置资产。