猜你想问
丙烯下游开工率如何?
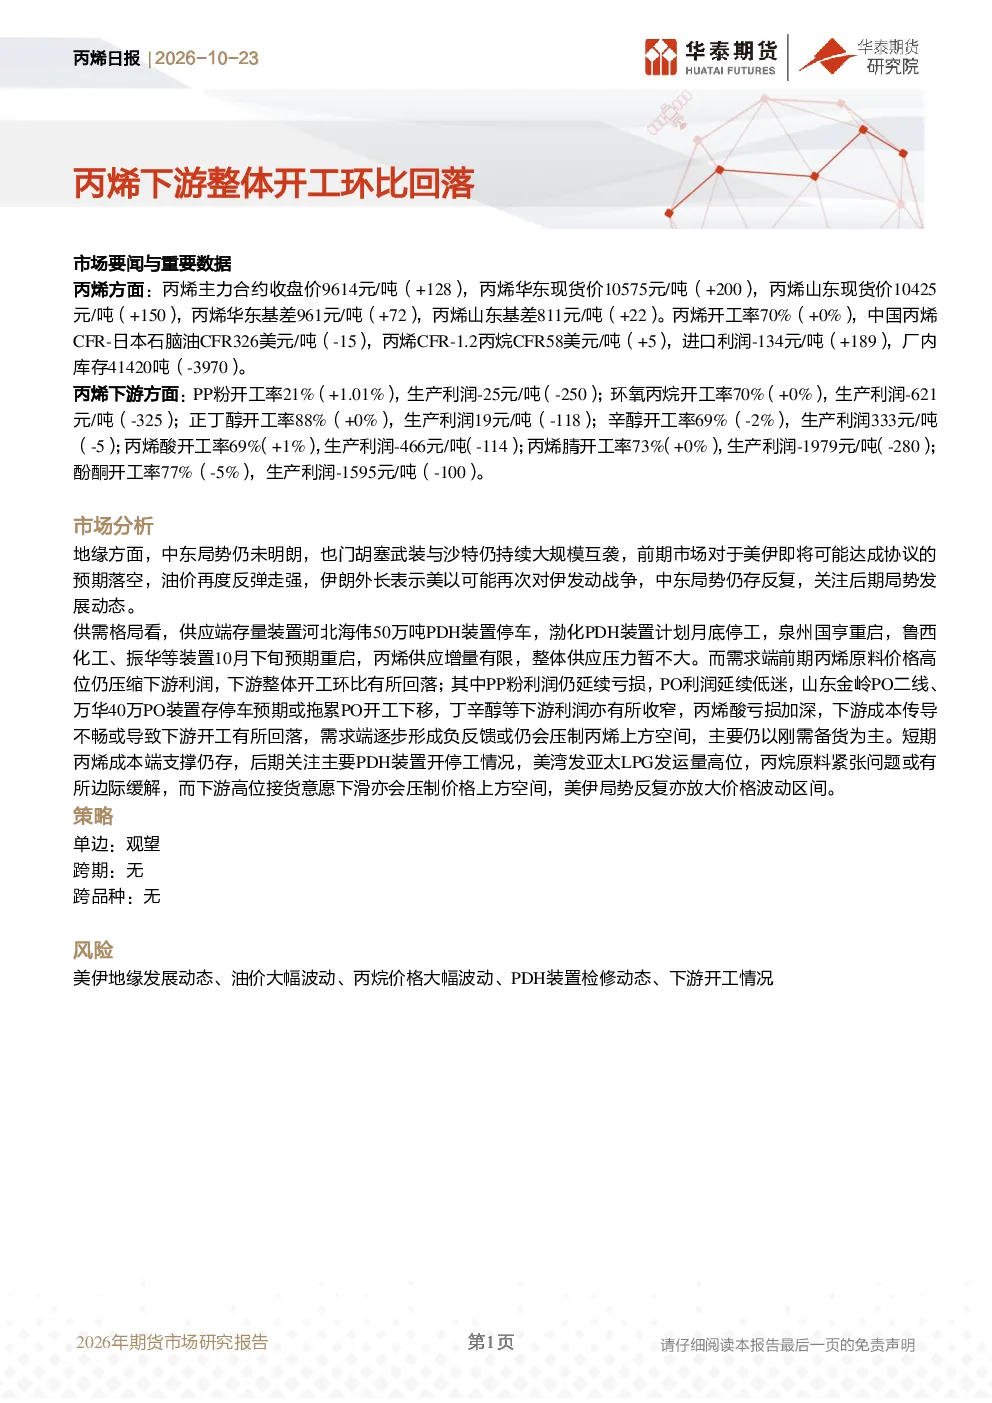
根据最新研报,丙烯下游各产品开工率呈现分化,PP粉开工率21%,环氧丙烷70%,正丁醇88%,辛醇69%,丙烯酸69%,丙烯腈73%,酚酮77%。整体开工率环比回落,主要受下游利润压缩影响,部分产品如环氧丙烷、丙烯腈、酚酮利润大幅亏损,抑制了开工意愿。丙烯下游开工率变化是市场供需平衡的重要指标,反映了产业链整体景气度及成本传导效率。
丙烯市场当前供需格局如何?
当前丙烯市场供需格局显示,供应端增量有限,主要依赖PDH装置的运行情况,装置开停工动态对市场供应有直接影响。需求端受成本压力和利润压缩影响,开工率有所回落。特别是环氧丙烷、丙烯腈、酚酮等下游产品利润大幅下滑,导致其开工率下降。成本传导不畅是当前市场的主要问题,上游成本支撑与下游需求疲软形成矛盾,制约了价格上行空间。
丙烯市场重点分析方向是什么?
本报告重点分析了丙烯市场的供需平衡、下游产品开工率及利润变化、成本传导效率以及地缘政治对油价的影响。报告指出,丙烯市场短期成本端支撑存在,但下游需求疲软压制价格上方空间。主要PDH装置的开停工情况及丙烷原料供应是关键影响因素。此外,中东局势不明朗、美伊冲突风险持续,也对油价产生重要影响。报告建议关注供需变化及地缘政治动态。
丙烯市场现状如何判断?
丙烯市场现状表现为成本端支撑与需求疲软的博弈。一方面,丙烯开工率维持70%,成本端如丙烷原料价格相对稳定,为市场提供一定支撑。另一方面,下游产品利润普遍下滑,如环氧丙烷、丙烯腈、酚酮等利润大幅亏损,导致开工率下降。供需格局看,供应端增量有限,需求端受利润压力影响有所回落,整体市场呈现供强需弱的态势。价格上方空间受限,短期维持震荡可能性较大。
丙烯市场主要风险有哪些?
本报告提示了丙烯市场的主要风险点,包括美伊地缘发展动态、油价大幅波动、丙烷价格大幅波动、PDH装置检修动态以及下游开工情况。地缘政治风险可能引发油价剧烈波动,进而影响丙烯成本。丙烷价格大幅波动将直接影响丙烯供应成本。PDH装置检修或开停工将改变市场供应格局。下游开工情况变化则反映了市场需求的变化,这些因素均可能对丙烯市场产生重大影响。