猜你想问
这份研报主要分析了什么内容?
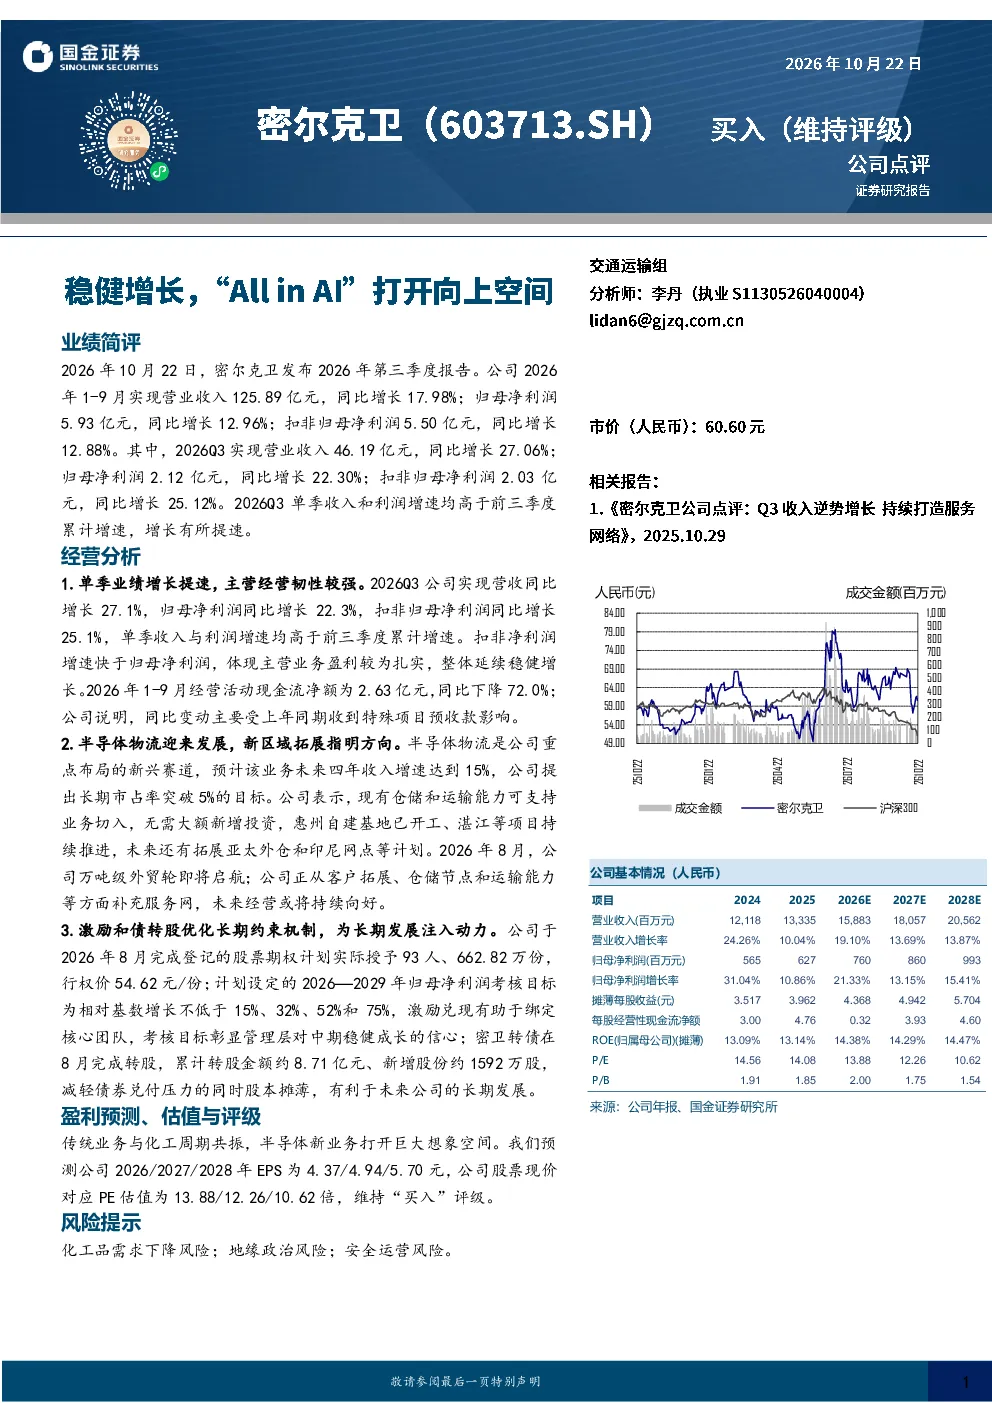
这份研报主要分析了密尔克卫2026年1-9月及Q3的业绩表现,重点探讨了公司单季业绩增长提速的原因,以及半导体物流这一新兴赛道的布局和发展前景。报告指出,密尔克卫Q3营收和利润增速均高于前三季度累计增速,增长提速,扣非净利润增速快于归母净利润,体现主营业务盈利扎实。同时,报告也分析了公司在新赛道半导体物流的布局情况,预计未来四年收入增速达到15%,并提出长期市占率突破5%的目标。此外,报告还介绍了公司激励和债转股计划,以及未来的风险提示。
半导体物流赛道的发展趋势如何?
半导体物流赛道的发展趋势向好。根据报告,密尔克卫重点布局半导体物流这一新兴赛道,预计未来四年收入增速达到15%,并提出长期市占率突破5%的目标。公司现有仓储和运输能力可支持业务切入,无需大额新增投资,惠州自建基地已开工、湛江等项目持续推进。未来计划拓展亚太外仓和印尼网点,2026年8月万吨级外贸轮即将启航,持续补充服务网。这些举措表明,半导体物流赛道具有巨大的发展潜力,密尔克卫在该领域的布局有望为公司带来长期增长动力。
报告重点分析了密尔克卫的哪些方面?
报告重点分析了密尔克卫的单季业绩增长提速情况,以及公司在半导体物流赛道的布局和发展前景。在业绩方面,报告指出Q3营收和利润增速均高于前三季度累计增速,增长提速,扣非净利润增速快于归母净利润,体现主营业务盈利扎实。在业务方面,报告详细介绍了公司在新赛道半导体物流的布局情况,包括现有能力、未来计划等,并指出公司在新赛道的发展前景广阔。此外,报告还分析了公司的激励和债转股计划,以及未来的风险提示。
当前市场对密尔克卫的判断是什么?
当前市场对密尔克卫的判断是积极向好的。报告显示,密尔克卫单季业绩增长提速,扣非净利润增速快于归母净利润,体现主营业务盈利扎实。公司在半导体物流赛道的布局也备受关注,预计未来四年收入增速达到15%,并提出长期市占率突破5%的目标。此外,公司的激励和债转股计划也为长期发展注入动力。综合来看,市场对密尔克卫的未来发展持乐观态度。
研报提到了哪些风险提示?
研报提到了以下风险提示:化工品需求下降风险,由于密尔克卫的传统业务与化工周期共振,如果化工品需求下降,可能会对公司业绩产生影响;地缘政治风险,地缘政治的不稳定可能会对公司业务造成影响;安全运营风险,公司在仓储和运输业务中需要确保安全运营,如果出现安全事故,可能会对公司声誉和业绩造成影响。这些风险需要公司关注和管理。