猜你想问
中国人寿出售国寿养老股权交易细节是什么?
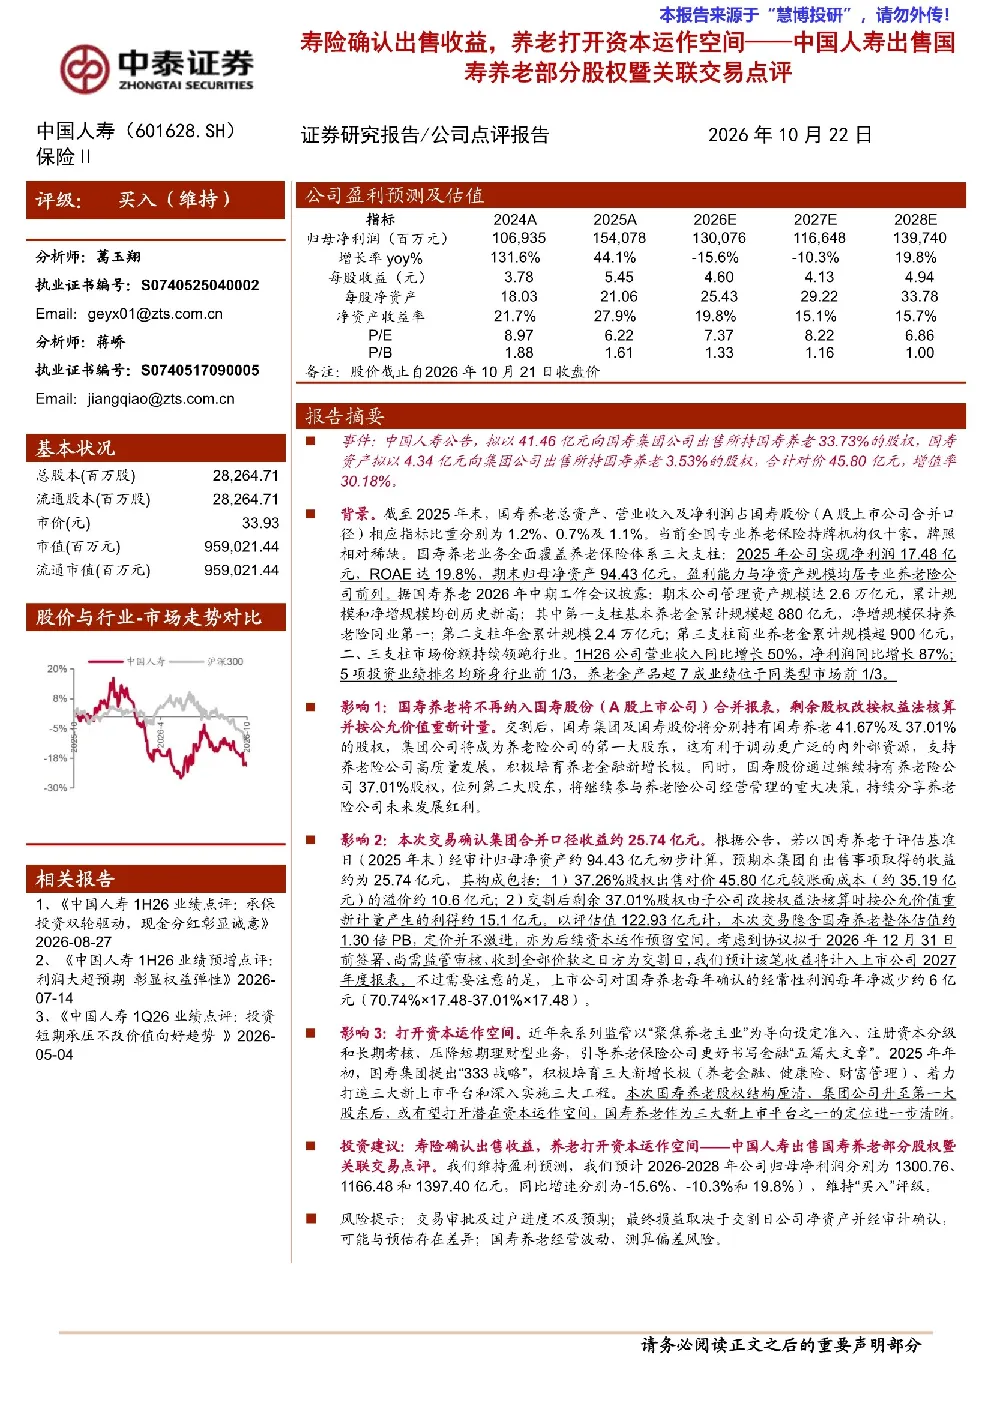
中国人寿拟出售部分国寿养老股权,交易对价为45.80亿元,增值率30.18%。国寿养老业务覆盖养老保险体系三大支柱,截至2025年末管理资产规模达2.6万亿元,盈利能力与净资产规模居行业前列。交易后,国寿集团将成为国寿养老第一大股东(41.67%),国寿股份仍为第二大股东(37.01%),有利于整合资源支持养老险发展。国寿养老将不再纳入国寿股份合并报表,剩余股权按权益法核算并重估。
该交易对中国人寿财务状况有何影响?
本次交易确认集团合并口径收益约25.74亿元,包括股权出售溢价(10.6亿元)和公允价值重估利得(15.1亿元)。预计该收益计入2027年报表,但上市公司对国寿养老的经常性利润每年减少约6亿元。交易符合国寿集团“333战略”中养老金融新增长极的定位,或打开潜在资本运作空间,推动国寿养老作为新上市平台的发展。
国寿养老业务在行业中的发展前景如何?
国寿养老业务覆盖养老保险体系三大支柱,截至2025年末管理资产规模达2.6万亿元,盈利能力与净资产规模居行业前列。交易后,国寿集团和国寿股份仍将持有较大比例股权,有利于整合资源支持养老险发展。国寿养老作为新增长极,或将在资本运作和上市平台上获得更多发展机会,推动业务持续增长。
该交易对市场有何意义?
该交易体现了中国人寿对养老金融业务的战略布局,通过股权结构调整,国寿集团将成为国寿养老第一大股东,有利于整合资源支持养老险发展。交易确认的收益将提升集团整体盈利表现,但上市公司对国寿养老的经常性利润有所减少。从市场角度看,该交易符合行业发展趋势,推动养老金融业务专业化发展,为投资者提供了新的投资视角。
该交易存在哪些风险?
交易审批进度不及预期可能导致交易无法按计划完成。损益确认偏差可能影响财务数据的准确性。国寿养老经营波动可能影响其盈利能力和资产规模,进而影响集团整体业绩。此外,市场环境变化和政策调整也可能对该交易产生影响,需密切关注相关动态。
你可能感兴趣
出售国寿养老部分股权暨关联交易点评寿险确认出售收益,养老打开资本运作空间
中泰证券2026-10-22
重大资产出售暨关联交易预案点评:剥离亏损硅材料业务,打造新材料龙头企业
建筑建材信达证券2014-08-04
收购惠州项目股权暨关联交易点评:收购大股东资产稳步推进
房地产民生证券2014-05-13
美容护理行业周观点:福瑞达发布重大资产出售暨关联交易公告,重组胶原蛋白2项指导原则正式发布
休闲服务万联证券2023-05-29
新乳业:公司拟出售一只酸奶牛部分股权事件点评交易要点
未知机构2023-11-30
广发证券股份有限公司关于北京东方国信科技股份有限公司对外投资设立有限合伙企业并收购股权暨关联交易的核查意见
信息技术太平洋证券2020-02-22
中国人寿拟减持杭州银行点评:国寿减持不改红利行情
金融国信证券2024-08-21
出售部分东海证券股权点评:回笼资产,蓄力金控
基础化工国泰君安证券2016-08-02
收购资产暨关联交易公告点评:资产作价较便宜、业绩有望小提升
化石能源西南证券2010-12-22
云南能投增资扩股暨关联交易公告点评:聚焦电力核心主业,拉开资产整合帷幕
基础化工国泰君安证券2024-11-08