猜你想问
中国人寿出售养老股权交易细节是什么?
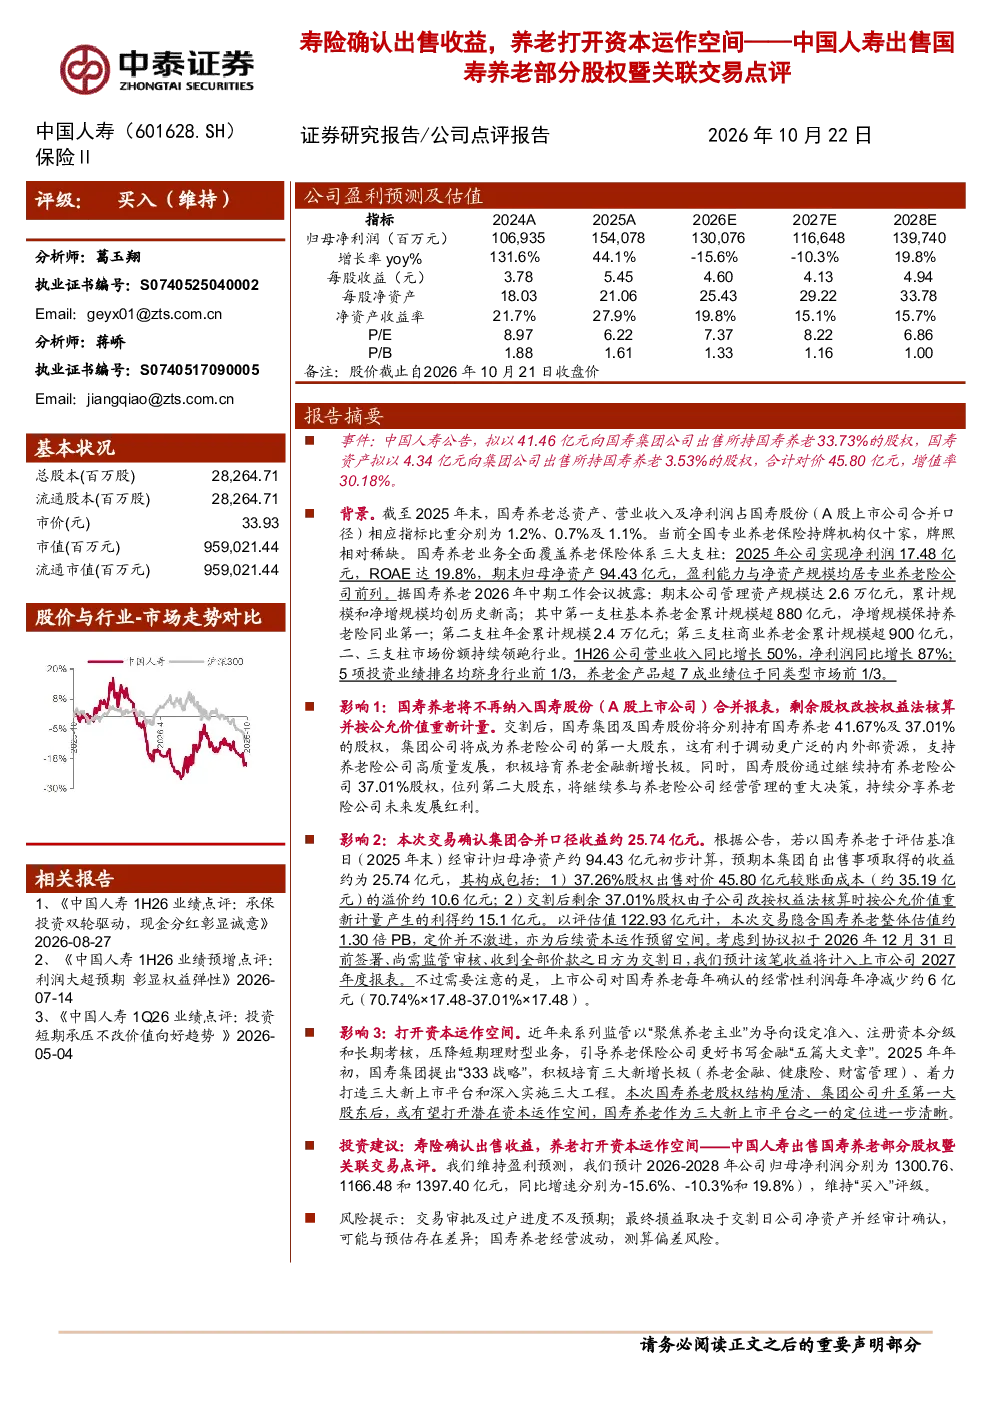
中国人寿拟出售部分国寿养老股权,交易对价为45.80亿元,增值率达30.18%。此举涉及国寿养老业务,该业务覆盖养老保险体系三大支柱,盈利能力与净资产规模居行业前列,管理资产规模达2.6万亿元。交易完成后,国寿养老不再纳入国寿股份合并报表,集团公司成为第一大股东,有利于资源整合。
该交易对中国人寿的财务影响如何?
该交易确认集团合并口径收益约25.74亿元,隐含国寿养老整体估值约1.30倍PB。交易影响包括国寿养老不再纳入国寿股份合并报表,集团公司成为第一大股东,有利于资源整合。同时,此举打开资本运作空间,国寿养老作为新上市平台定位更清晰,有助于其未来发展。
养老保险行业发展趋势如何?
养老保险行业覆盖三大支柱,国寿养老业务盈利能力与净资产规模居行业前列,管理资产规模达2.6万亿元。随着人口老龄化加剧,养老保险需求持续增长,行业竞争加剧,头部企业通过整合资源、优化业务结构提升竞争力。未来,行业将向专业化、规模化发展,头部企业优势将更加明显。
报告对中国人寿的整体评价是什么?
报告维持中国人寿“买入”评级,预计2026-2028年归母净利润分别为1300.76、1166.48和1397.40亿元。国寿养老股权出售有助于集团资源整合与资本运作,提升集团整体价值。但需关注交易审批进度、损益确认差异及国寿养老经营波动等风险因素。
该交易存在哪些风险提示?
交易存在风险提示包括交易审批进度不及预期、损益确认差异及国寿养老经营波动。交易审批需满足监管要求,若审批进度不及预期可能影响交易收益。损益确认存在差异,需关注会计处理对财务报表的影响。国寿养老作为独立主体,其经营波动可能影响集团整体业绩表现。
你可能感兴趣
重大资产出售暨关联交易预案点评:剥离亏损硅材料业务,打造新材料龙头企业
建筑建材信达证券2014-08-04
收购惠州项目股权暨关联交易点评:收购大股东资产稳步推进
房地产民生证券2014-05-13
美容护理行业周观点:福瑞达发布重大资产出售暨关联交易公告,重组胶原蛋白2项指导原则正式发布
休闲服务万联证券2023-05-29
新乳业:公司拟出售一只酸奶牛部分股权事件点评交易要点
未知机构2023-11-30
广发证券股份有限公司关于北京东方国信科技股份有限公司对外投资设立有限合伙企业并收购股权暨关联交易的核查意见
信息技术太平洋证券2020-02-22
2020年1月寿险行业保费数据点评:短储缴费短储缴费到期拖累平安总保费,国寿开门红高歌猛进
金融中泰证券2020-02-21
北交所信息更新:新签订单8.77亿元对冲短期业绩承压,关联交易大增打开干法电极成长空间
机械设备开源证券2026-04-15
出售部分东海证券股权点评:回笼资产,蓄力金控
基础化工国泰君安证券2016-08-02
2018年中报点评:汇兑收益大幅提升带动盈利改善,国六标准落地渐近带动分子筛业务打开广阔成长空间
基础化工华创证券2018-09-12
收购资产暨关联交易公告点评:资产作价较便宜、业绩有望小提升
化石能源西南证券2010-12-22