猜你想问
这份报告主要分析了哪些内容?
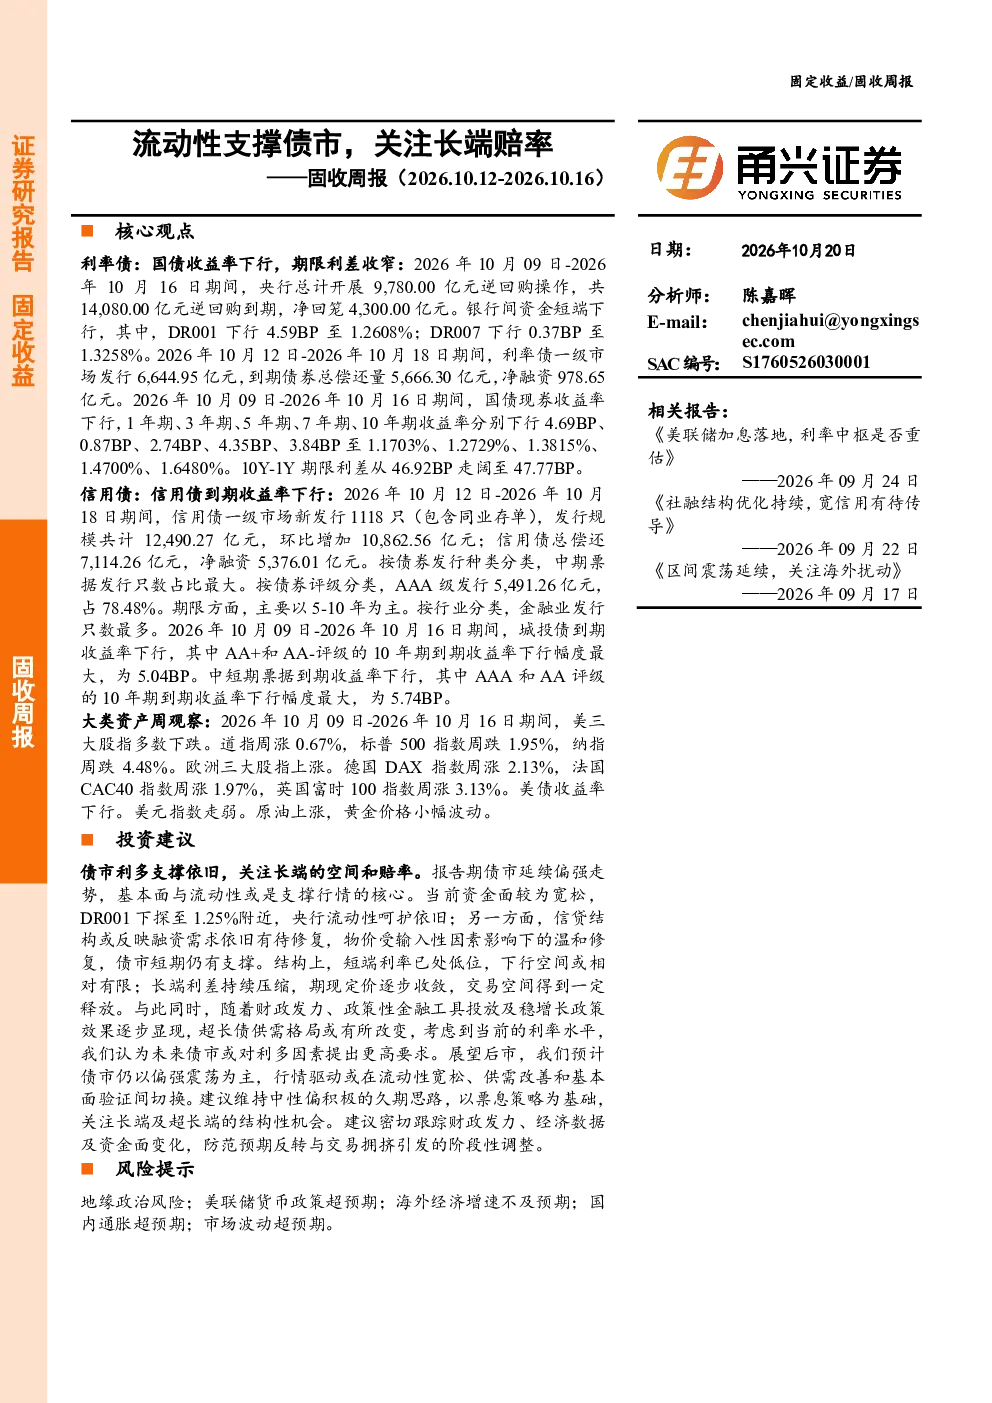
本报告重点分析了利率债和信用债的市场动态。利率债方面,国债收益率下行,期限利差收窄,央行逆回购操作虽净回笼资金,但资金面总体宽松,DR001下探至1.25%附近。利率债一级市场净融资978.65亿元,二级市场国债收益率下行,10年期与1年期利差走阔。信用债方面,到期收益率下行,一级市场发行规模环比增加10,862.56亿元,净融资5,376.01亿元,以中期票据为主,AAA级占比最高,期限以5-10年为主,金融业发行规模最大。二级市场城投债和中短期票据到期收益率下行,AA+和AA-评级城投债、AAA和AA评级中短期票据10年期收益率下行幅度最大。
当前债市的发展趋势如何?
当前债市受益于流动性和基本面的支撑,国债收益率下行,期限利差收窄,资金面总体宽松。信用债到期收益率下行,一级市场发行规模增加,以中期票据为主,金融业发行规模最大。二级市场城投债和中短期票据到期收益率下行,长端利差持续压缩,交易空间得到释放。未来债市可能对利多因素提出更高要求,超长债供需格局或有所改变。
报告主要关注了哪些分析方向?
报告主要关注利率债和信用债的一级和二级市场表现。利率债方面,分析了国债收益率、期限利差、资金面变化以及一级市场融资情况。信用债方面,分析了到期收益率、一级市场发行规模和结构、二级市场城投债和中短期票据的收益率变化。此外,还观察了欧美股指、美债收益率、美元指数、原油和黄金等大类资产的表现。
目前市场处于什么状态?
目前市场资金面总体宽松,DR001下探至1.25%附近,利率债收益率下行,期限利差收窄。信用债到期收益率下行,一级市场发行规模增加,二级市场城投债和中短期票据收益率下行。美债收益率下行,10年期与1年期利差收窄至63.00BP。美元指数走弱,非美货币走强。原油价格上涨,黄金价格小幅波动。
报告中提示了哪些风险?
报告中提示了地缘政治风险、美联储货币政策超预期、海外经济增速不及预期、国内通胀超预期以及市场波动超预期等风险。这些因素可能对债市和整体市场产生影响。报告建议维持中性偏积极的久期思路,关注长端及超长端的结构性机会,并密切跟踪财政发力、经济数据及资金面变化,防范预期反转与交易拥挤引发的阶段性调整。