猜你想问
财通固收债市平论第32期主要分析了哪些内容?
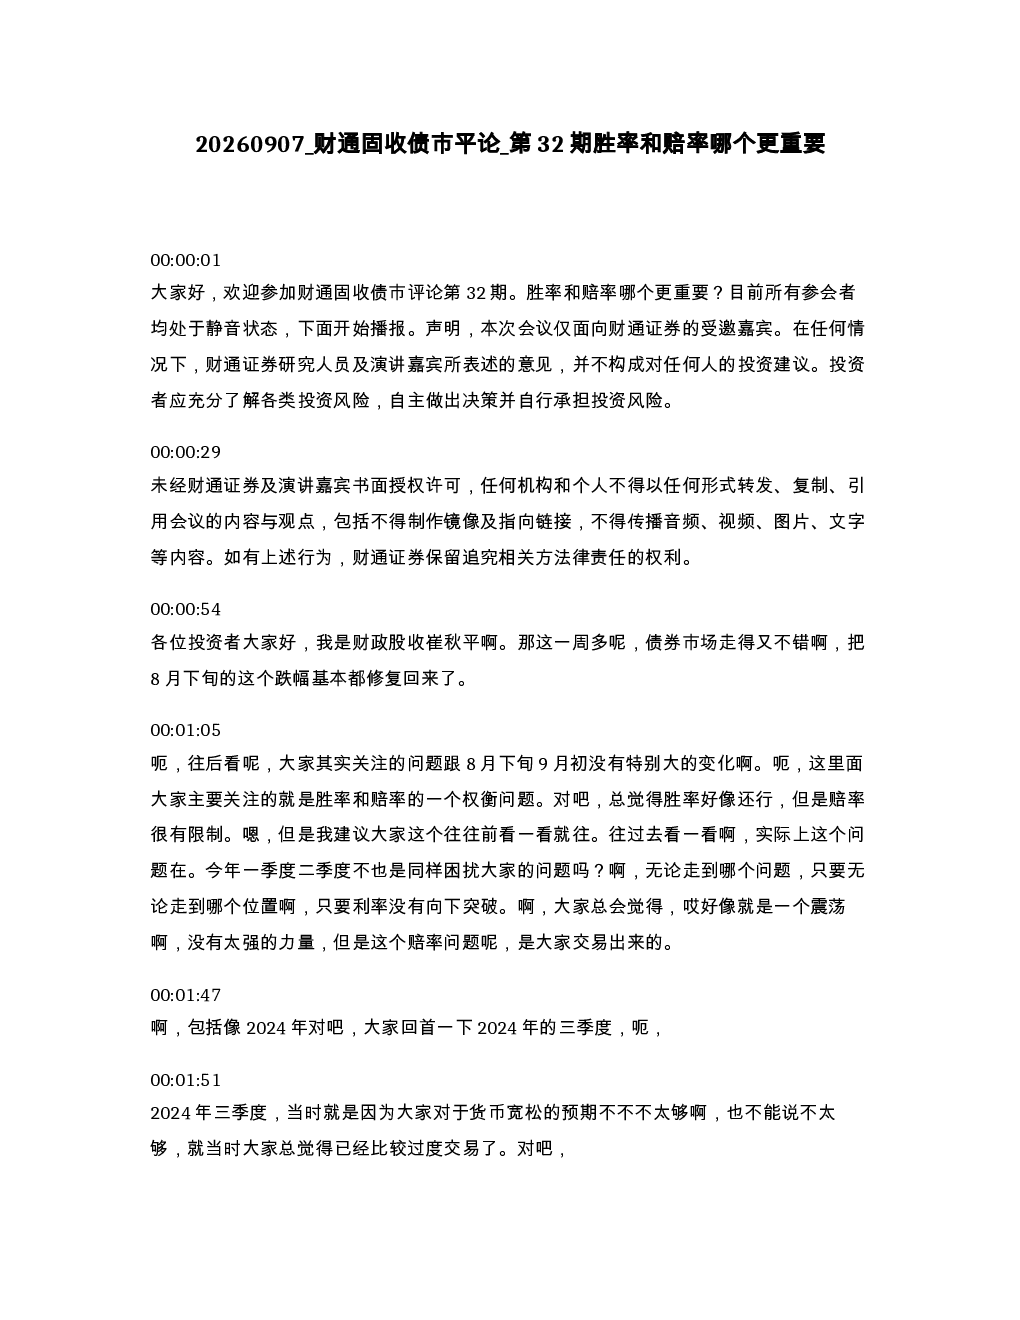
本报告主要分析了债券市场的胜率和赔率问题,探讨了央行态度、非银杠杆、财政政策、政府债供给等因素对债券市场走势的影响,并提出了相应的投资策略。此外,报告还分析了信用市场和转债市场的表现和机会,包括信用债的做多情绪、机会挖掘以及转债市场的调整特征和投资策略。
当前债券市场的主要发展趋势是什么?
当前债券市场胜率尚可,但赔率有限。历史上类似情况出现在2024年一季度和二季度,当时市场预期不足,利差被压缩,但随后随着货币政策宽松和配置力量,利率仍向下走。央行关注稳增长、通胀、就业和金融风险,目前态度未发生重大转变,无全面收紧基础。非银机构杠杆率已下降,处于较低水平。预计全年不会有大规模增量财政政策,政策出台将是散点式。预计9月第三周起,国债、金融债和地方债将开始放量,9-10月供给压力相对较大。社融增速和银行半年报显示银行未缩表,资金从贷款转向债券投资,利好债市。
报告重点分析了哪些方向?
报告重点分析了债券市场的胜率和赔率问题,探讨了央行态度、非银杠杆、财政政策、政府债供给等因素对债券市场走势的影响,并提出了相应的投资策略。此外,报告还分析了信用市场的表现和机会,包括信用债的做多情绪、机会挖掘以及转债市场的调整特征和投资策略。报告建议保持多头思维,9-10月虽有扰动,但难以带来基本面全面回升。调整幅度预计不超过5个BP。
当前债券市场的现状如何判断?
当前债券市场胜率尚可,但赔率有限。央行关注稳增长、通胀、就业和金融风险,目前态度未发生重大转变,无全面收紧基础。非银机构杠杆率已下降,处于较低水平。预计全年不会有大规模增量财政政策,政策出台将是散点式。预计9月第三周起,国债、金融债和地方债将开始放量,9-10月供给压力相对较大。社融增速和银行半年报显示银行未缩表,资金从贷款转向债券投资,利好债市。
本报告提示了哪些风险?
本报告提示,当前债券市场赔率有限,需关注央行态度变化、政府债供给放量等因素对市场的影响。信用债市场需关注高等级信用债和普信债的表现差异,以及中低等级产业主体的信用风险。转债市场估值较高,对赎回条款敏感,高溢价风险不可控,需谨慎交易。报告建议保持多头思维,但需注意市场扰动,调整幅度预计不超过5个BP。