猜你想问
这份研报的核心内容是什么?
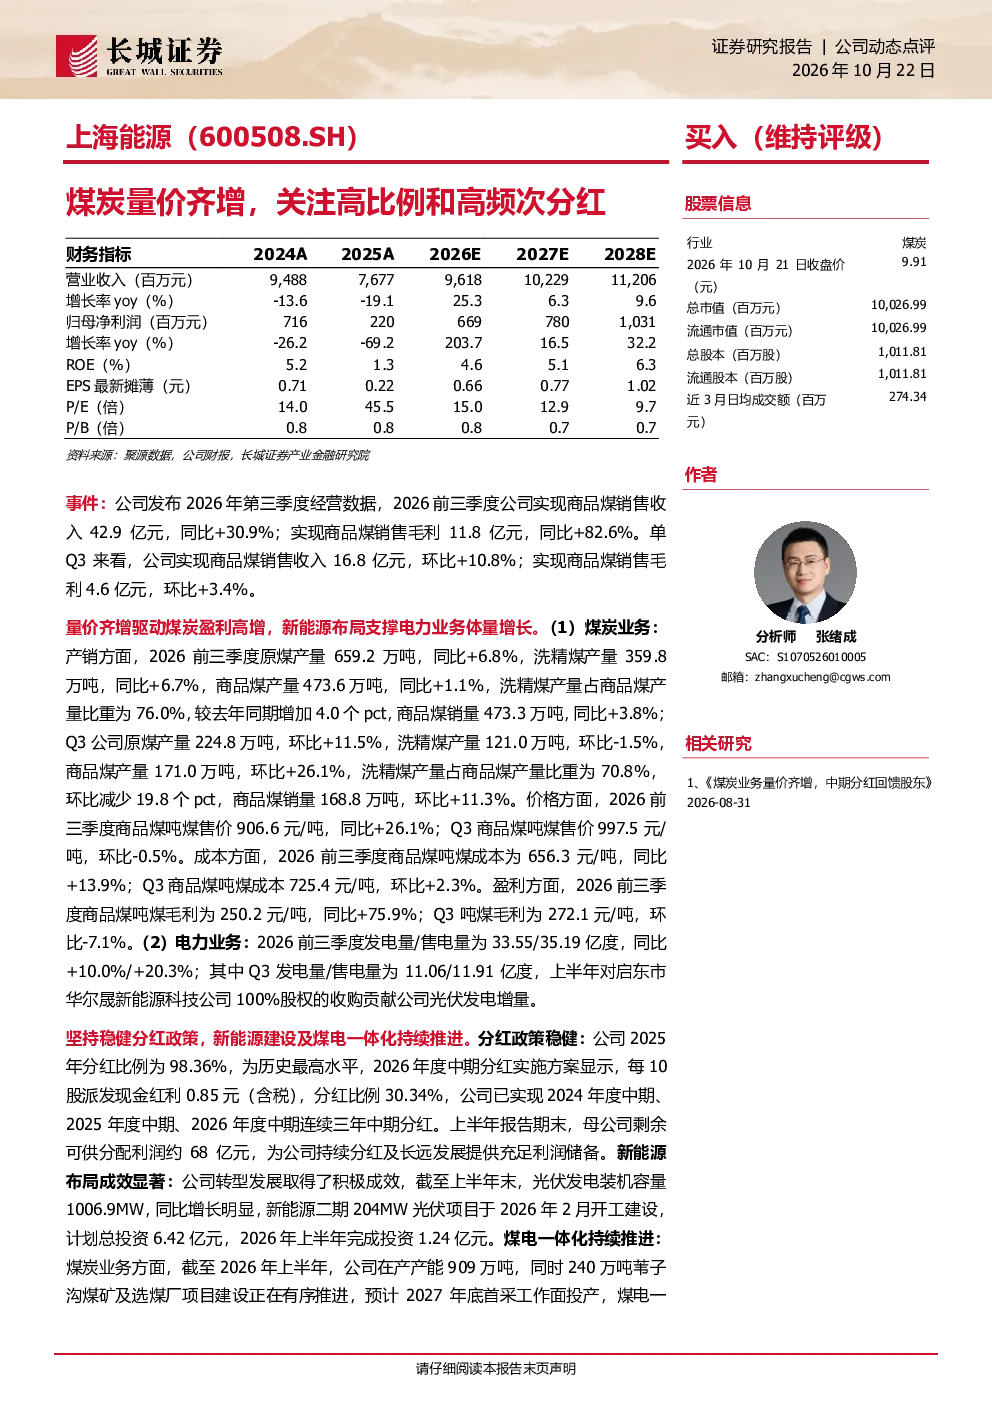
这份研报分析了上海能源的煤炭业务和电力业务。煤炭业务方面,2026年前三季度商品煤销售收入同比增长30.9%,毛利同比增长82.6%,但Q3环比有所回落。洗精煤占比提升后有所下降。电力业务方面,前三季度发电量/售电量同比分别增长10.0%/20.3%,新能源布局进展顺利。公司分红政策稳健,2025年分红比例达98.36%,2026年中期分红每10股派0.85元。煤电一体化项目有序推进。
煤炭行业发展趋势如何?
煤炭行业正经历量价齐增阶段,但价格和成本均有所上涨。洗精煤占比提升显示产品结构优化。未来煤价波动、成本控制仍是关键。同时,煤电一体化和新能源布局成为行业转型方向,提升企业抗风险能力和盈利水平。
研报重点分析了哪些方向?
研报重点分析了上海能源的煤炭业务产销情况、盈利能力,以及电力业务发电量和新能源布局。此外,还关注了公司的分红政策和煤电一体化项目进展。报告认为公司转型布局和煤电耦合能力提升将增强企业竞争力。
当前市场对上海能源的判断是什么?
市场关注上海能源煤炭业务量价齐增的业绩表现,以及电力业务和新能源布局的转型进展。公司稳健的分红政策提升了投资者信心。煤电一体化项目进展和新能源装机容量的增长是市场关注的焦点。
研报提示了哪些风险?
研报提示的风险包括经济恢复不及预期、煤价下跌超预期、电价大幅下跌、新增产能进度不及预期等。此外,数据未经审计也存在一定不确定性。这些因素可能影响公司业绩和经营稳定性。
你可能感兴趣
公司信息更新报告:Q3煤炭量价齐跌拖累业绩,关注煤电一体化+高分红
化石能源开源证券2024-10-29
公司2024年报&2025年一季报点评报告:Q1煤炭量价齐跌致业绩回落,关注成长性与高分红
化石能源开源证券2025-05-07
公司信息更新报告:煤炭量价齐跌拖累业绩,关注煤矿成长与高分红
化石能源开源证券2025-01-24
公司2024年报&2025年一季报点评报告:煤炭量增价减业绩承压,关注煤油化成长与高分红
化石能源开源证券2025-04-25
公司信息更新报告:Q3煤炭量增价减,关注煤矿成长性与高分红
化石能源开源证券2024-10-31
年报点评报告:铝“量价齐升”增厚业绩,分红比例提升彰显信心
有色金属国盛证券2026-03-28
公司信息更新报告:量价齐升驱动收入利润高增,高分红强化股东回报
文化传媒开源证券2024-04-17
煤炭量价齐升,Q2业绩高增超预期
中泰证券2026-08-27
2024一季报点评报告:Q1产品量价齐跌拖累业绩,关注马朗煤矿及高分红
化石能源开源证券2024-04-25
公司2025年一季报点评报告:量价齐跌致业绩承压,关注煤电一体及高分红
化石能源开源证券2025-04-25