猜你想问
这份研报主要分析了哪些内容?
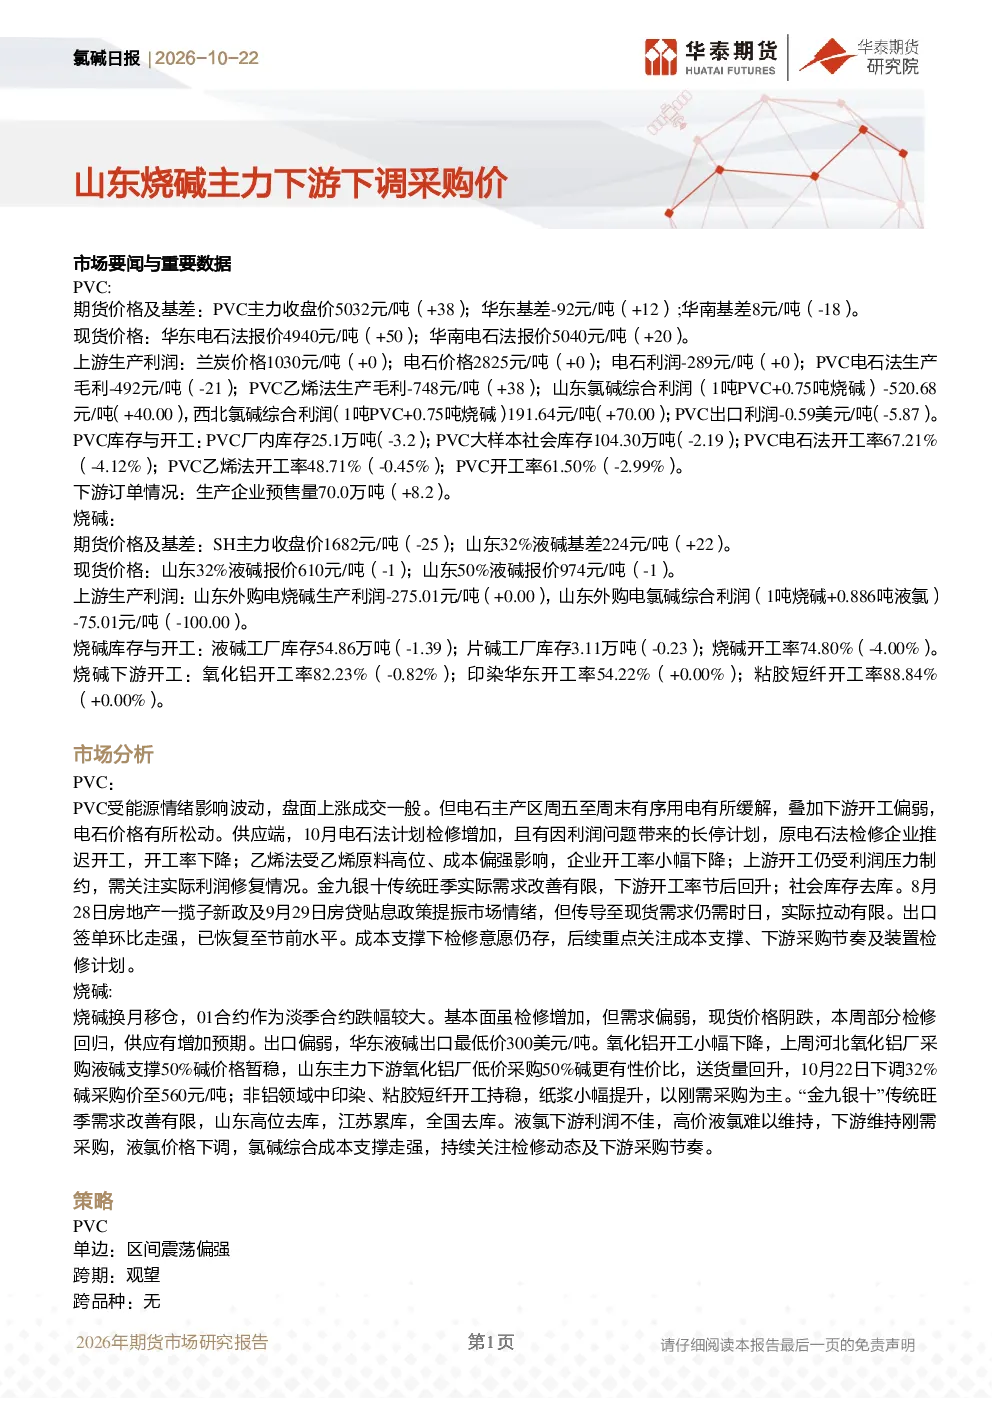
这份研报主要分析了2026年期货市场中PVC和烧碱两个品种的市场动态。报告详细梳理了PVC和烧碱的期货、现货价格走势,包括主力合约收盘价、基差变化、各区域报价等。同时,报告也分析了上游原料成本、企业利润情况、库存与开工率数据,以及下游主要行业的开工率和订单情况。此外,还探讨了PVC和烧碱的市场供需关系、产业链上下游变化趋势以及未来可能的市场风险。
PVC和烧碱行业未来发展趋势如何?
根据研报分析,PVC行业受能源情绪影响波动较大,电石主产区有序用电缓解,但下游开工偏弱导致电石价格松动。供应端方面,10月电石法计划检修增加,乙烯法开工率受原料高位影响小幅下降。需求端来看,金九银十传统旺季实际需求改善有限,但社会库存去库,出口签单恢复至节前水平。烧碱行业方面,基本面检修增加但需求偏弱,现货价格阴跌,出口偏弱,华东液碱出口最低价300美元/吨。氧化铝开工小幅下降,山东主力下游低价采购50%碱,送货量回升。非铝领域中印染、粘胶短纤开工持稳,纸浆小幅提升,以刚需采购为主。总体来看,PVC和烧碱行业未来可能呈现区间震荡走势,需关注成本支撑、下游采购节奏及装置检修计划。
研报重点分析了PVC和烧碱的哪些方面?
研报重点分析了PVC和烧碱的产业链上下游情况。对于PVC,报告详细分析了期货与现货价格变化、上游原料成本与利润水平、库存与开工率数据,以及下游主要行业如氧化铝、印染、粘胶短纤的开工率和订单情况。报告还探讨了PVC的供需关系、成本支撑因素以及市场风险。对于烧碱,报告重点分析了期货与现货价格走势、上游利润情况、库存与开工率,以及下游主要行业如氧化铝、印染、粘胶短纤的开工率变化。报告还探讨了烧碱的检修动态、出口情况以及市场风险。
当前PVC和烧碱市场现状如何?
当前PVC市场呈现受能源情绪影响波动较大,盘面上涨但成交一般的特点。电石主产区有序用电缓解,下游开工偏弱导致电石价格松动。供应端,10月电石法计划检修增加,乙烯法开工率受原料高位影响小幅下降。需求端,金九银十传统旺季实际需求改善有限,但社会库存去库,出口签单恢复至节前水平。烧碱市场方面,基本面检修增加但需求偏弱,现货价格阴跌,出口偏弱,华东液碱出口最低价300美元/吨。氧化铝开工小幅下降,山东主力下游低价采购50%碱,送货量回升。非铝领域中印染、粘胶短纤开工持稳,纸浆小幅提升,以刚需采购为主。总体来看,PVC和烧碱市场当前处于供需调整阶段,价格波动较大,需关注产业链各环节变化。
研报提示了哪些市场风险?
研报提示了PVC和烧碱市场存在多重风险。对于PVC,主要风险包括地缘冲突变动可能带来的市场不确定性、宏观政策调整可能影响经济需求、原料价格波动可能改变成本结构,以及装置检修动态可能影响市场供应。对于烧碱,主要风险包括地缘冲突变动带来的市场波动、出口订单执行情况的不确定性、装置检修动态可能影响市场供应,以及下游采购节奏变化可能影响市场需求。这些风险因素可能对PVC和烧碱的市场价格和供需关系产生重要影响,需持续关注。