猜你想问
这份研报主要分析了什么内容?
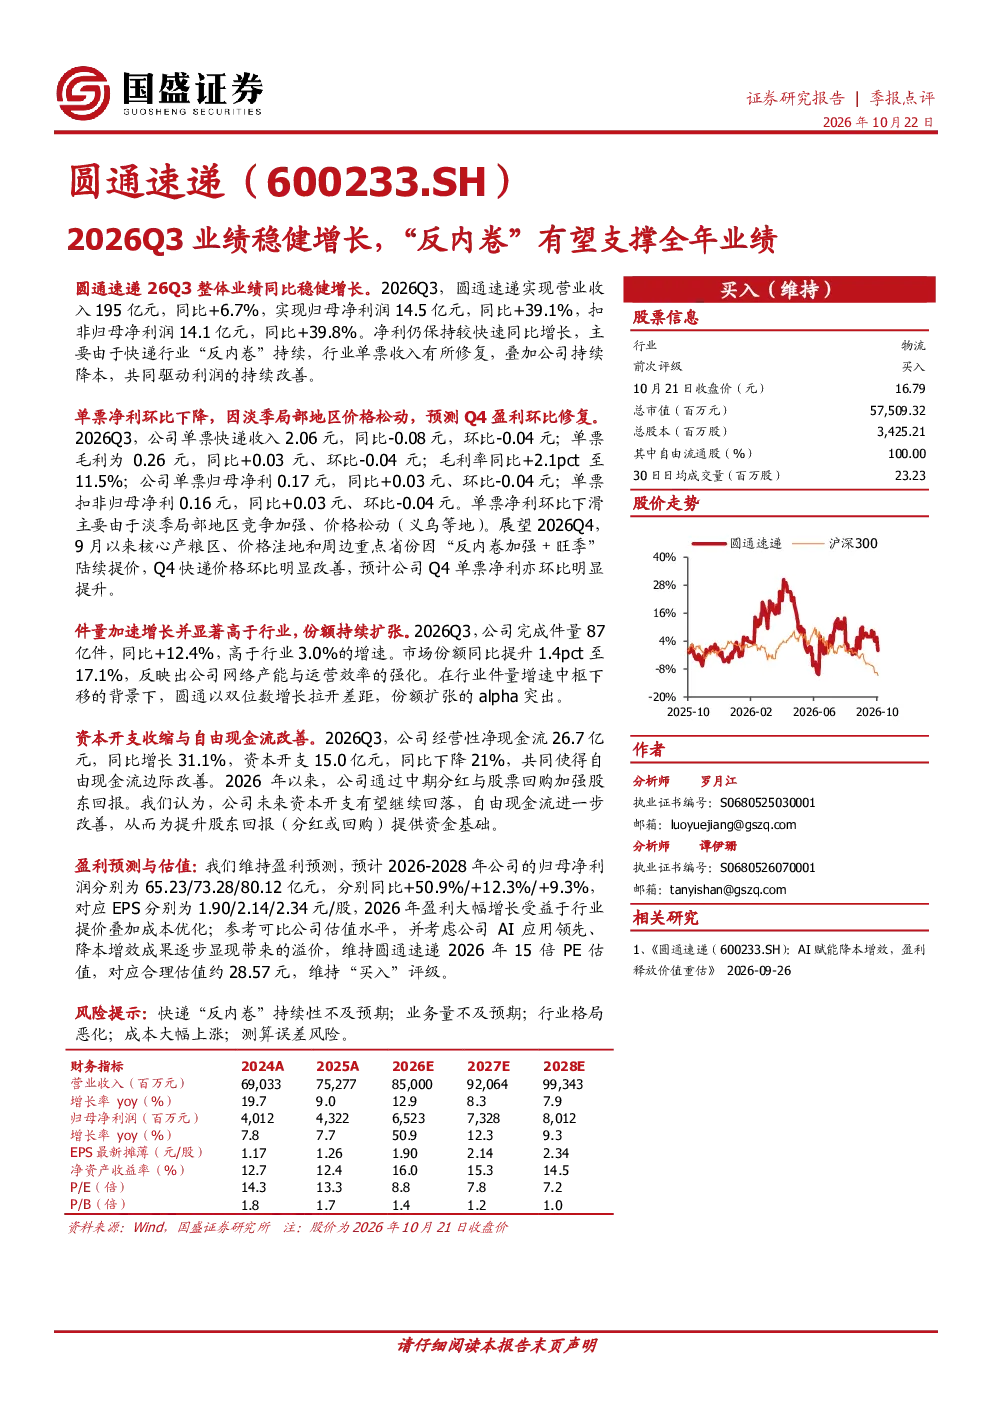
这份研报主要分析了圆通速递2026年第三季度的业绩表现,指出公司业绩稳健增长主要得益于快递行业的“反内卷”趋势带来的单票收入修复,以及公司自身的降本增效措施。报告详细展示了营业收入、净利润、单票收入、件量等关键财务数据,并分析了公司在行业增速中枢下移背景下的市场份额提升表现。此外,还探讨了公司的财务健康状况、盈利预测与估值,以及未来可能面临的风险因素。
快递行业“反内卷”趋势对行业有何影响?
快递行业的“反内卷”趋势主要体现在单票收入修复和市场竞争格局的改善上。随着行业竞争的加剧,企业逐渐从单纯的价格战转向提升服务质量、优化运营效率,从而带动单票收入的回升。这种趋势有利于行业健康可持续发展,也为头部企业如圆通速递提供了市场份额扩张和盈利能力提升的空间。报告指出,圆通速递在行业件量增速中枢下移的背景下仍能实现双位数增长,显示出其在网络产能和运营效率方面的优势。
研报对圆通速递的业务增长有何重点分析?
研报重点分析了圆通速递在业务增长方面的表现,指出2026年第三季度公司完成件量同比增长12.4%,高于行业增速,市场份额提升至17.1%。这反映了公司在网络建设、运营效率提升方面的持续投入和成效。报告特别强调了公司在行业件量增速中枢下移的背景下,仍能保持双位数增长,显示出其较强的竞争优势和市场份额扩张能力。此外,报告还分析了公司在快递业务领域的布局和战略举措,为理解其未来增长潜力提供了参考。
当前快递市场的现状如何?
当前快递市场正处于转型升级的关键阶段,行业增速中枢下移,竞争格局逐渐稳定,头部企业的市场份额和盈利能力得到提升。随着“反内卷”趋势的持续,快递企业更加注重服务质量、运营效率和成本控制,单票收入呈现修复态势。报告以圆通速递为例,展示了头部企业在行业变革中的积极应对和稳健增长。同时,市场也面临一些挑战,如局部地区竞争加剧、成本上涨压力等,这些因素需要企业持续关注和应对。
研报提示了哪些主要风险?
研报提示了快递行业和圆通速递未来可能面临的主要风险。首先,快递行业的“反内卷”趋势可能存在持续性不及预期的风险,如果市场竞争再次加剧,可能导致单票收入下滑。其次,业务量增长可能不及预期,尤其是在经济下行压力加大的背景下,消费需求可能受到影响。此外,行业格局恶化、成本大幅上涨等因素也可能对企业的盈利能力造成冲击。最后,测算误差风险也是需要考虑的因素,任何预测都存在一定的不确定性。