猜你想问
首药控股-U研报核心内容是什么?
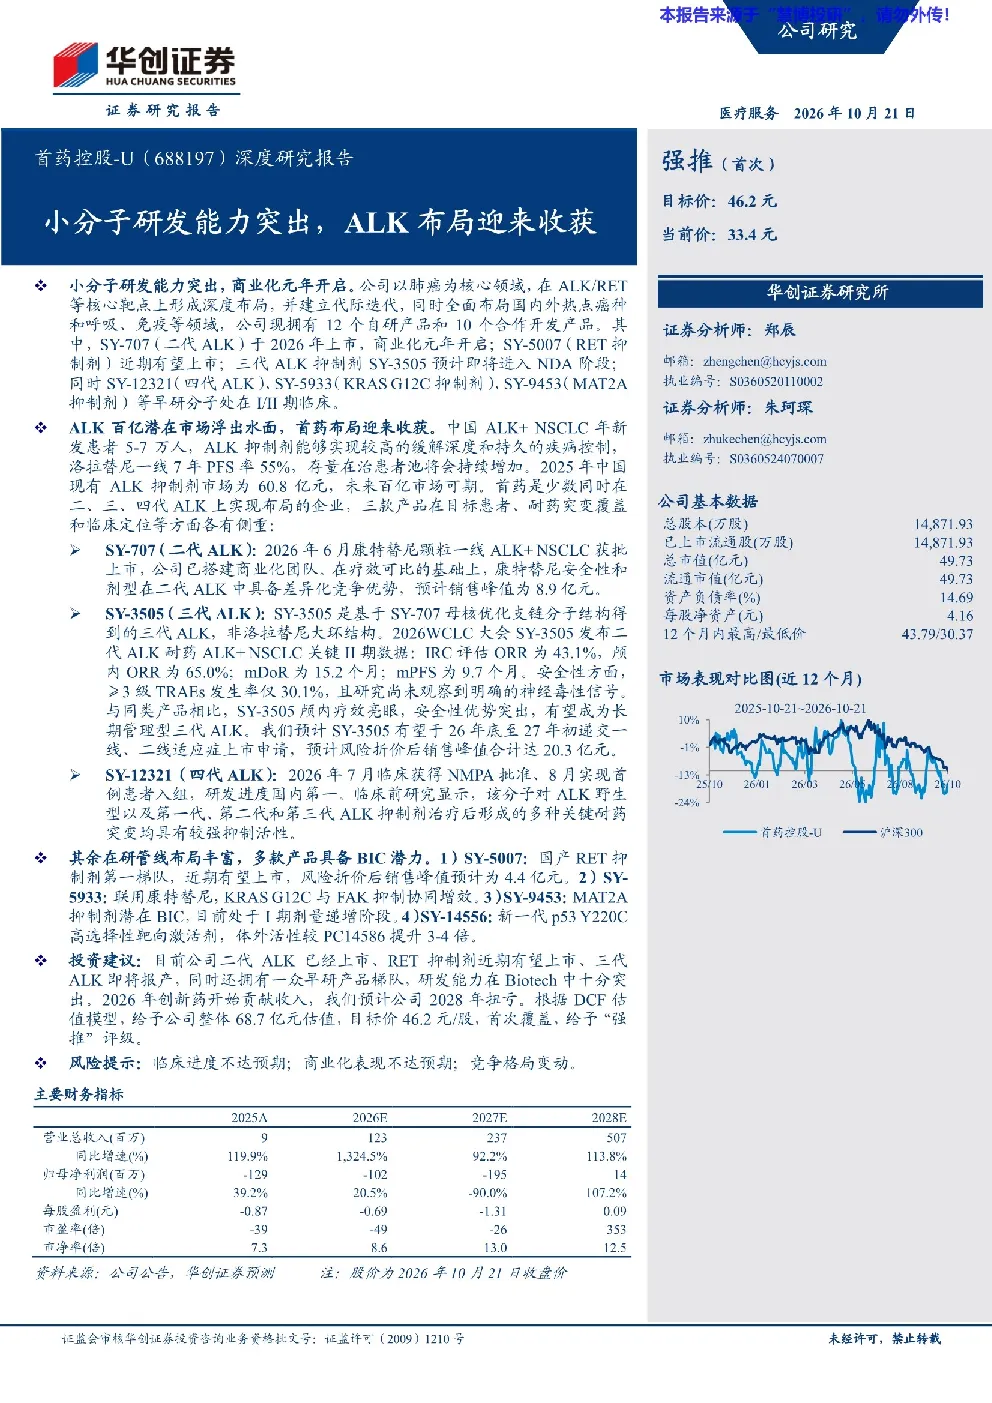
首药控股-U研报显示,公司在ALK/RET等核心靶点上形成深度布局,并建立代际迭代,同时全面布局国内外热点癌种和呼吸、免疫等领域。公司现拥有12个自研产品和10个合作开发产品,小分子研发能力突出,商业化元年开启。报告重点分析了公司二代ALK抑制剂SY-707已上市、三代ALK抑制剂SY-3505即将报产、四代ALK抑制剂SY-12321临床进展以及国产RET抑制剂SY-5007等产品的研发和商业化潜力。
ALK抑制剂赛道发展趋势如何?
ALK抑制剂赛道在中国发展迅速,中国ALK+NSCLC年新发患者约5-7万人,2025年中国现有ALK抑制剂市场已达到60.8亿元,预计未来百亿市场可期。首药控股是少数同时在二、三、四代ALK上实现布局的企业,其产品管线覆盖全面,有望在市场竞争中占据有利地位。随着技术的不断进步和临床需求的增长,ALK抑制剂市场仍有较大发展空间。
首药控股-U报告重点分析了哪些方向?
首药控股-U报告重点分析了公司在小分子药物研发领域的核心竞争力,特别是ALK抑制剂和RET抑制剂的研发进展。报告详细介绍了SY-707、SY-3505、SY-12321等产品的临床数据、市场前景以及商业化计划。此外,报告还分析了公司整体研发管线布局、商业化能力以及未来增长潜力,突出了公司在Biotech领域的研发实力和市场竞争力。
ALK抑制剂市场现状如何?
ALK抑制剂市场在中国正处于快速发展阶段,随着新药不断上市和临床应用的拓展,市场规模持续扩大。目前,中国ALK抑制剂市场竞争激烈,但首药控股凭借其全面的产品管线和领先的技术优势,有望在市场中脱颖而出。报告指出,2025年中国现有ALK抑制剂市场已达到60.8亿元,预计未来市场仍将保持高速增长,为创新药企提供了良好的发展机遇。
首药控股-U研报有哪些风险提示?
首药控股-U研报提示了公司面临的主要风险,包括临床进度不达预期、商业化表现不达预期以及竞争格局变动等。临床进度不达预期可能导致产品上市延迟或效果不及预期,商业化表现不达预期可能影响公司收入增长,竞争格局变动可能使公司面临更大的市场压力。投资者需关注这些风险因素,谨慎评估投资风险。