猜你想问
首药控股-U的研报核心内容是什么?
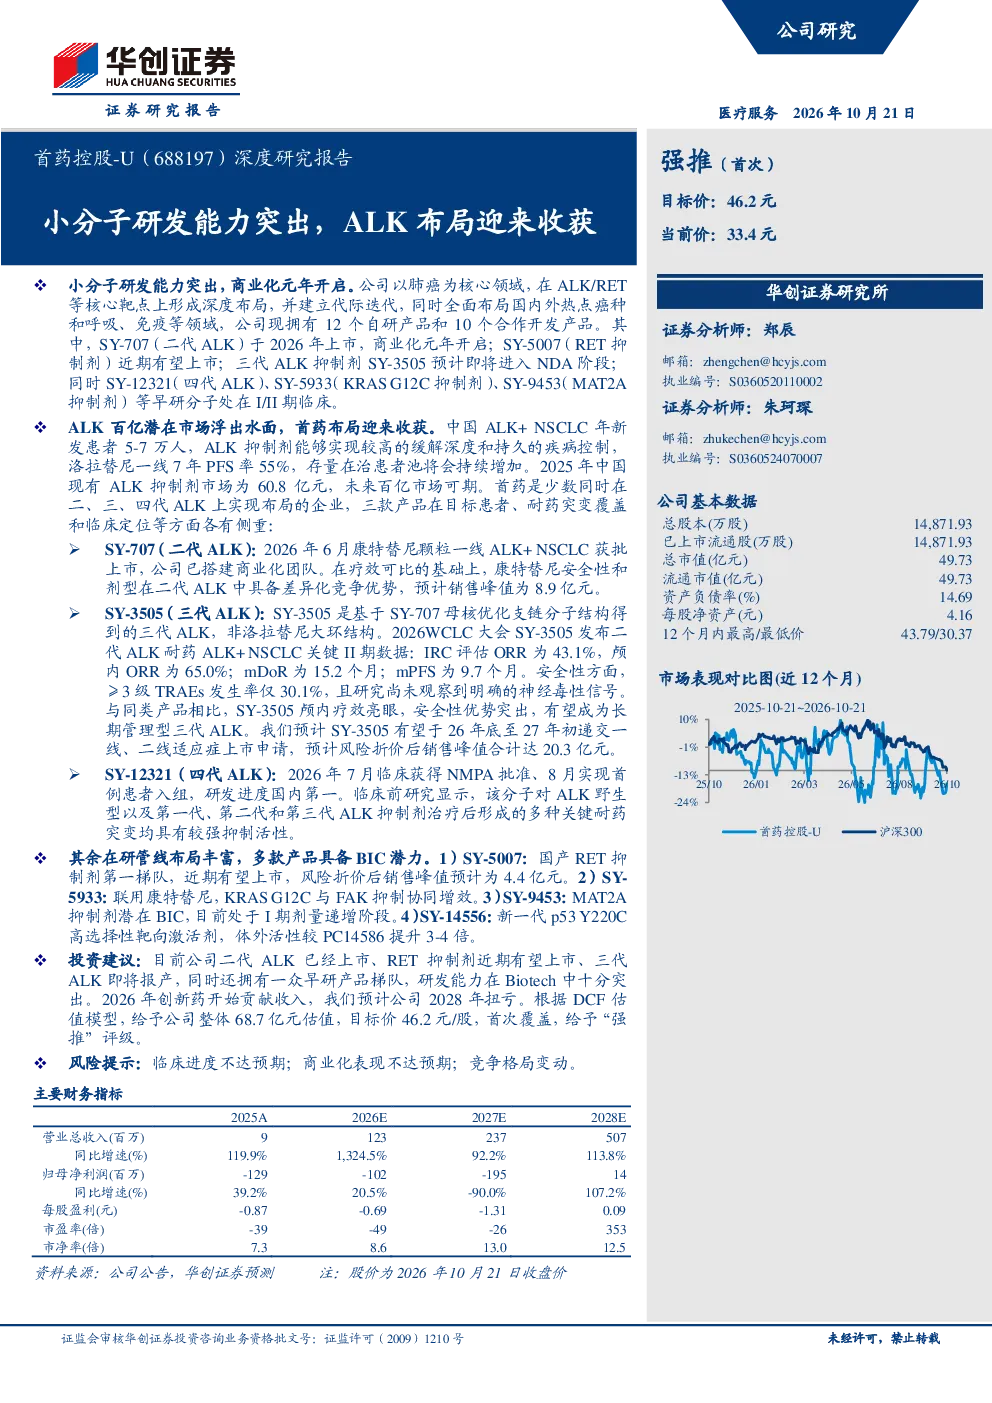
首药控股-U的研报核心内容是分析公司在肺癌领域的小分子研发能力,特别是在ALK/RET靶点上的深度布局和代际迭代。报告指出公司拥有12个自研产品和10个合作开发产品,商业化元年已开启。核心亮点包括二代ALK抑制剂SY-707即将上市,三代ALK SY-3505即将递交上市申请,四代ALK SY-12321研发进度国内领先,以及RET抑制剂SY-5007有望近期获批。这些产品展现了公司在小分子药物研发上的强大实力。
ALK抑制剂赛道的发展趋势如何?
ALK抑制剂赛道在中国展现出强劲的发展潜力。根据报告数据,中国ALK+NSCLC年新发患者约5-7万人,2025年现有ALK抑制剂市场规模已达60.8亿元,预计未来将突破百亿大关。首药控股是少数同时在二、三、四代ALK上实现布局的企业,其产品管线覆盖了从二代到四代的技术迭代,体现了公司在该赛道的领先地位和前瞻布局。这一趋势预示着ALK抑制剂市场仍有巨大的增长空间。
本报告重点分析了首药控股的哪些方面?
本报告重点分析了首药控股在肺癌治疗领域的产品管线布局和研发进展。报告详细介绍了公司核心的ALK抑制剂系列,包括即将上市或递交上市申请的SY-707、SY-3505和SY-12321,以及RET抑制剂SY-5007等关键产品。此外,报告还评估了公司在二代、三代、四代ALK抑制剂上的深度布局,以及其在KRAS G12C、MAT2A、p53 Y220C等靶点上的早期研发进展。整体而言,报告聚焦于首药控股的研发能力、产品竞争力及商业化潜力。
目前ALK抑制剂市场的现状如何?
目前ALK抑制剂市场在中国已形成较为成熟的应用格局,市场规模持续扩大。根据报告数据,2025年中国现有ALK抑制剂市场已达到60.8亿元,预计未来市场规模有望突破百亿。市场竞争方面,虽然已有多个ALK抑制剂产品上市,但新一代抑制剂如三代、四代产品仍存在较大市场空白。首药控股凭借其在二代、三代、四代ALK抑制剂上的全链条布局,有望在未来的市场竞争中占据有利地位。这一现状为创新型ALK抑制剂提供了良好的市场机遇。
本报告提示了哪些主要风险?
本报告提示了三个主要风险:一是临床进度不达预期,如产品研发或临床试验未能按计划推进,可能影响产品上市时间及市场表现;二是商业化表现不达预期,新药上市后若市场接受度或销售情况不及预期,将影响公司收入和盈利能力;三是竞争格局变动,随着更多企业进入ALK抑制剂赛道,市场竞争加剧可能导致产品定价压力增大或市场份额被挤压。这些风险因素需投资者密切关注。