股指
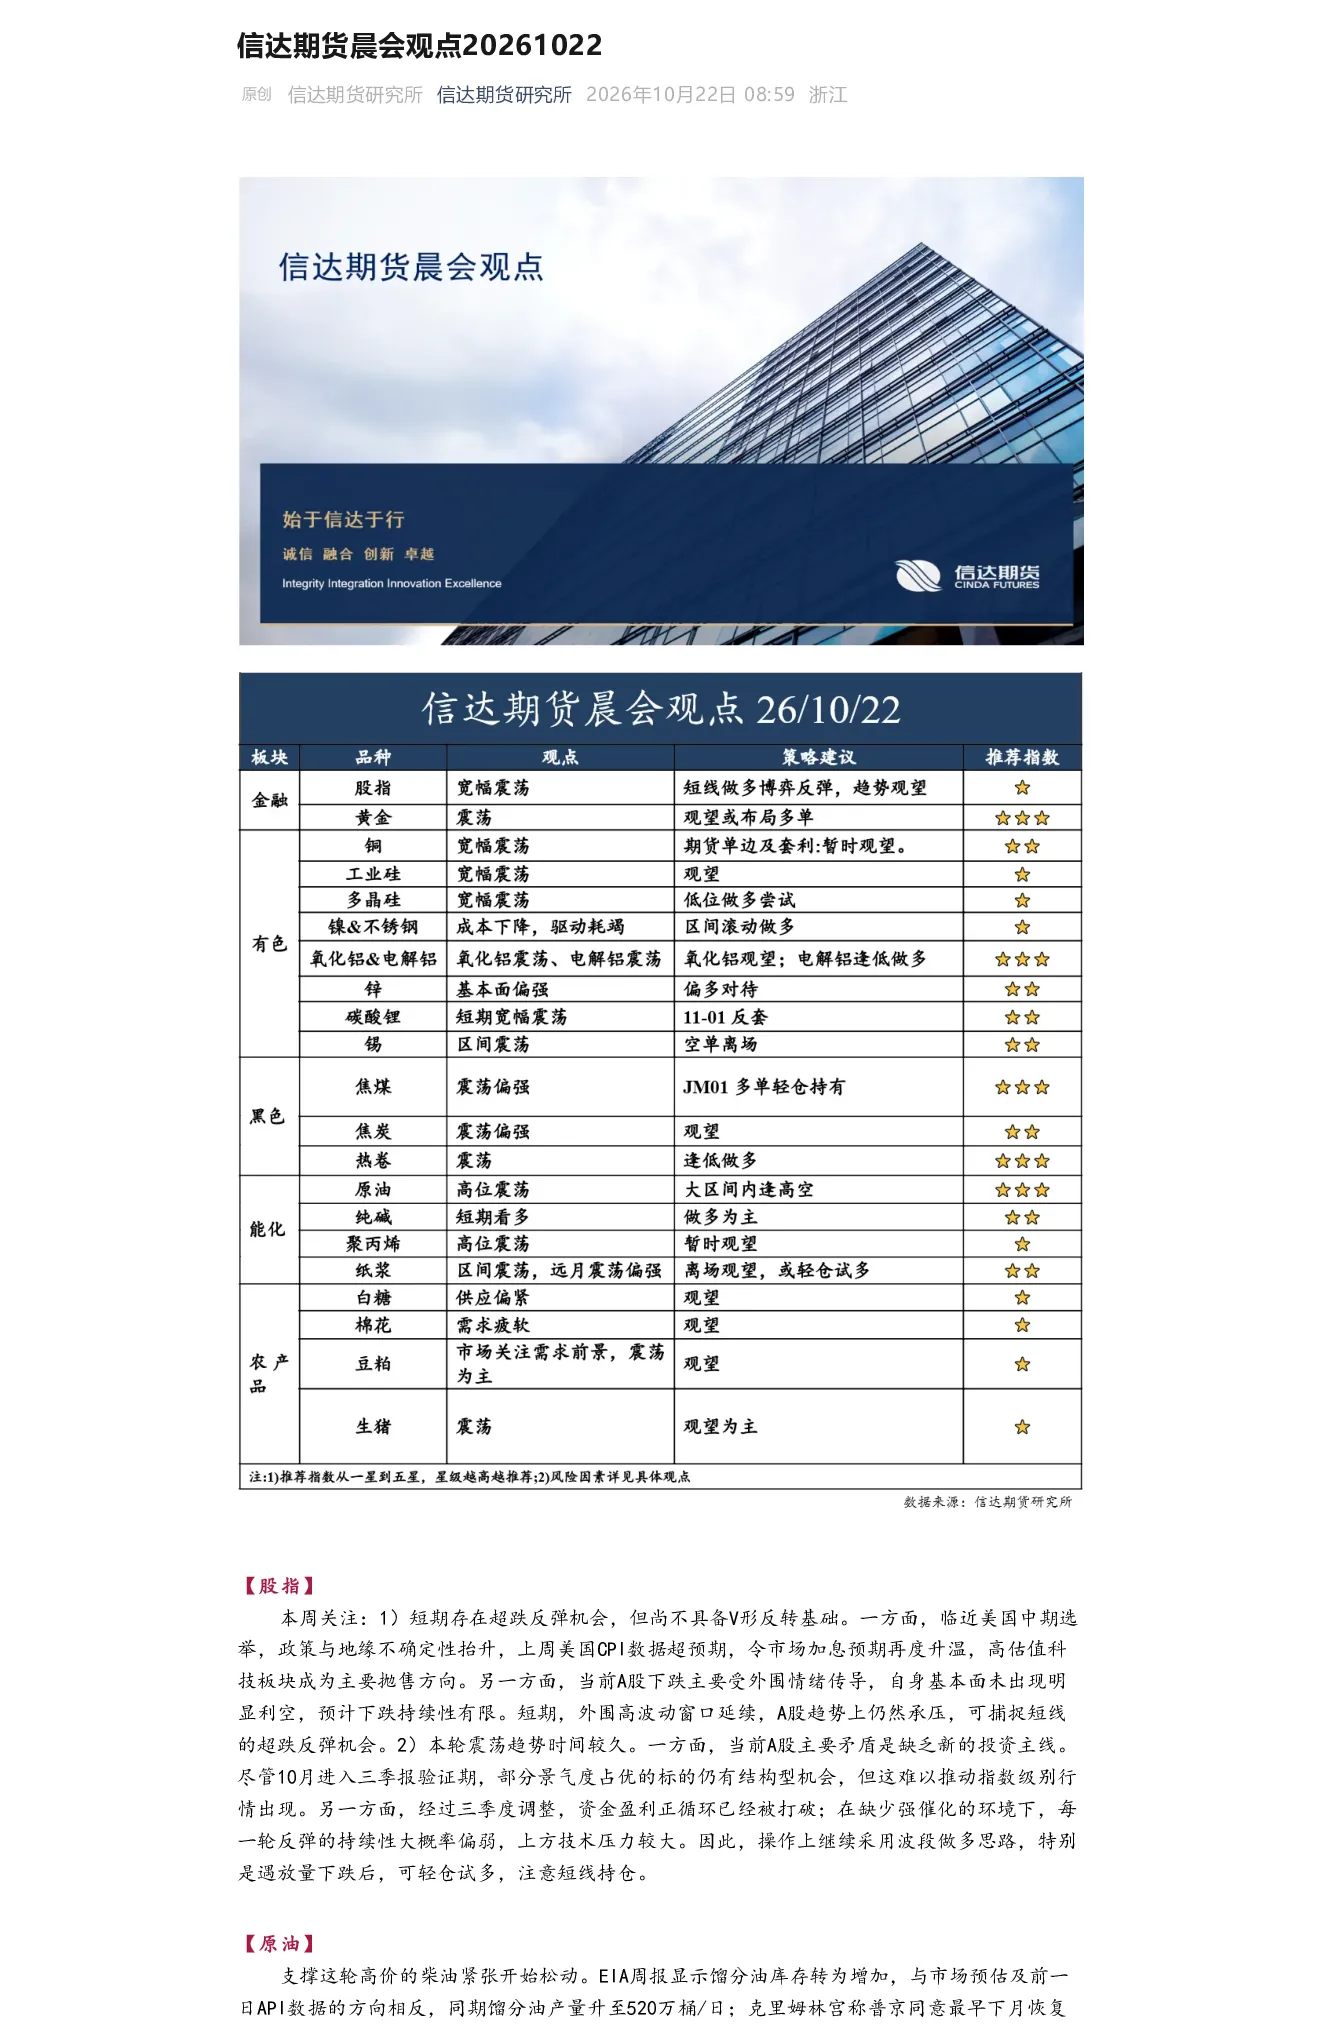
短期存在超跌反弹机会,但尚不具备V形反转基础。临近美国中期选举,政策与地缘不确定性抬升,上周美国CPI数据超预期,令市场加息预期再度升温,高估值科技板块成为主要抛售方向。当前A股下跌主要受外围情绪传导,自身基本面未出现明显利空,预计下跌持续性有限。短期,外围高波动窗口延续,A股趋势上仍然承压,可捕捉短线的超跌反弹机会。本轮震荡趋势时间较久,主要矛盾是缺乏新的投资主线,尽管10月进入三季报验证期,部分景气度占优的标的仍有结构型机会,但这难以推动指数级别行情出现。经过三季度调整,资金盈利正循环已经被打破;在缺少强催化的环境下,每一轮反弹的持续性大概率偏弱,上方技术压力较大。操作上继续采用波段做多思路,特别是遇放量下跌后,可轻仓试多,注意短线持仓。
原油
支撑这轮高价的柴油紧张开始松动。EIA周报显示馏分油库存转为增加,与市场预估及前一日API数据的方向相反,同期馏分油产量升至520万桶/日;克里姆林宫称普京同意最早下月恢复美国斡旋的俄乌和谈,俄罗斯柴油若重返出口市场,欧洲的缺口会跟着收窄。柴油此前是最硬的利多支撑,一旦受到动摇,价格的上沿就受到压制。另一端的中东供应没有缓和,袭船从海峡内蔓延到伊拉克与阿曼附近海域,美国财政部又对影子船队加码制裁,不过也有消息说海峡这边出口已经恢复至战前水平。多空两股力量基本抵消,油价依旧停留在区间内部波动。需要关注俄乌和谈的启动时点与馏分油库存的方向。
铜
从供应看,全球铜精矿供应扰动趋于频繁。矿端方面,南美天气扰动导致生产及港口发运阶段性下降,Cobre Panama虽然审计合规率接近88%,但产量指引尚未明显体现复产。10月后,南美扰动因素逐步消退的预期在这次安托法加斯塔产量指引公告中已被部分提前计入,Grasberg、Kamoa-Kakula扰动矿山进入爬坡恢复阶段,后续供应释放逐步增强,前期矿端短缺对铜价的支撑边际减弱。废铜方面,部分回收企业反向开票额度刷新,废铜供应出现边际改善,但在受合规票额约束下增量仍较有限,再生铜票点持续抬高。冶炼端,原料短缺造成冶炼厂被动减产,铜精矿现货冶炼利润受TC下移持续承压,但长单利润仍具一定韧性,短期主动大规模减产概率较低。从需求看,国内方面,电解铜杆、再生铜杆、铜管和黄铜棒等传统用铜环节表现偏弱,说明电力和地产等需求更多体现为季节性兑现,而非趋势性扩张。相较之下,铜板带和铜箔表现更强,新能源、储能、电子高端制造仍对铜消费形成结构支撑。美国方面,短期内由于中期选举有意控制当前通胀,关税预期升温大幅升温概率较小。但关税最终目的是为了保护本土产业,关税手段或许只是暂时被推迟,待通胀水平被压缩至目标区间,COMEX-LME价差将重新抬升。
铝
宏观端美国9月通胀连续超预期强化美联储加息预期,金属板块整体承压。国内铝锭社会库存节后短暂累库后重新去化,降至年内低位,LME库存处于历史极低水平,全球显性库存去化格局延续,支撑价格。但中东冶炼厂复产提速、远期产能投放预期压制,近高远低结构走阔,远月价格压力凸显。铝价远月合约呈back结构,主力移仓远月合约后价格自低位反弹。盘面上,短期铝价超跌修复,但宏观承压下或难出现趋势性行情,可支撑位小仓位布局部分多单。
氧化铝
国内供应端周度产量延续小幅上行,运行产能逼近1亿吨关口,供需宽松格局不断强化。成本端,海运费受油价与运力紧张推动维持高位,现货已贴近行业现金流成本,高成本区域亏损运行,对价格形成底部约束,但尚不足以驱动产能出清。盘面上,短期价格大幅下行突破区间低点,空头压力明显。虽价格短期有所修复,但预计延续偏空,建议逢高沽空思路对待。
锌
国内矿端的复产较为顺利,并在进口量受限的情况下持续增产,环比产量上升非常明显,同环比皆有所上升;但进口端的减量明显,使得锌矿总供应有所下降,TC价格继续下探,再创历史新低。主要的动力或来自于冶炼端虽有减产但幅度较小,总体维持高产,以及矿端进口量环比继续下探,因此矿端紧张的局面延续,且有紧张向冶炼端蔓延的趋势。冶炼端虽然现货冶炼的利润已经转负,但一体化厂家的矿端利润持续上升至13000元/吨左右,企业总体利润处于绝对高位水平。TC价格再度快速下探至南方-1800,北方-1500元/吨左右,然而一体化企业的总体利润依旧维持高位。因此我们预计,8月冶炼端产量受到原材料限制将继续下探,但在高利润之下减产幅度不会太大。我们推测,在冶炼端减产之下,TC继续下探,矿端紧张的局面可能还在加剧。
镍及不锈钢
矿端供应维持宽松,到港回落而离港回升,港口库存加速累积。中间品结构分化:印尼湿法MHP产量环比连续回升,同比仍低于去年;印尼高冰镍逐月递减,同比高增与环比收缩背离加深,转产利润持续为负、补给缺位。国内电积镍产量同环比双降,原料约七成依赖中间品,高冰镍收紧将直接传导;进口窗口本周重新打开,预计近期进口量仍处低位、后续有回升可能,有待海关数据印证。镍铁产量环比回升,国内与印尼开工率抬升,出厂价延续回落,负转产利润下镍铁留存于不锈钢链条。极限现金成本119600元/吨(清关后),现货本周明显回落,最新高于成本锚约6%。供应收缩集中在中间品与纯镍环节,与成本支撑形成合力。三元前驱体产量维持高位并环比续增,高镍化推动单位耗镍系数逐月抬升,9系产品放量,耗镍量增速持续快于产量增速,实物量消耗强度未受终端销售疲弱影响,需求韧性持续超出市场前期的悲观预期。国内300系不锈钢产量创阶段新高,环比大幅放量,原料成本上移过程中产量仍能扩张,一体化综合利润维持健康水平,按既有验证逻辑,终端需求坚挺再次得到确认。两大下游合计占镍元素消费90%以上,实物量强度双双维持,需求端对镍元素的消耗处于扩张通道。
锡
印尼交易所7月成交快速修复,周度成交明显放大,且周度的同比下滑收窄,或标明印尼换证审批逐步完成,此后印尼出口量会进入到修复的阶段。国内云南开工小幅回落至85%;上期所周度库存6849吨,周度大幅减少2044吨,月内出现了连续去库,目前处在较低水平。但是锡当前仍然主要受到宏观影响,基本面受到明显压制。
碳酸锂
昨日lc继续下跌,日内跌幅超过4.5%,多个合约创下新低。根据钢联发布的周度数据,样本周度去库4050吨,其中生产环节累库2750吨。这一方面意味着下游总体去库在6800吨,需求强度还是比较大的,但是另一方面也说明了目前下游或还在消耗自身碳酸锂库存,需要关注下一周下游的采购强度如何。昨日盘面大幅增仓下行,表明市场看空的意愿仍是偏强,去库情况也比较一般,导致了目前行情还处在寻底的阶段。
多晶硅
主力合约日内大幅下跌3%,收盘在3.37万元附近。10月主要的驱动逻辑可能在于此前传闻的减产考核是否落地。如果考核落地,产量会有明显的缩减,基本面走强。对于产量,由于季节性的减产,年底临近产量逐月会有走低。但是近期库存来到了历史新高位置,或表明减产力度执行不够,需求侧也面临偏弱的情况,价格开始出现承压。
工业硅
主力合约日内窄幅震荡,日内减仓5500手,收盘价落在3.47万元。10月主要的驱动逻辑可能在于此前传闻的减产考核是否落地。如果考核落地,产量会有明显的缩减,基本面走强。对于产量,一方面由于季节性的减产,年底临近产量逐月会有走低,另一方面,反内卷要求下,企业可能会有部分的减产动作,加速产量的走低,对于价格形成支撑。
焦炭
钢厂铁水回落,焦企产能利用率延续此前回升趋势但整体仍处历史同期低位,供需边际缓解。库存方面,焦炭全产业链去库,后续下游仍有补库空间。现货两轮提降落地,焦煤现货下调幅度较小,焦企利润再度承压。焦炭盘面一方面跟随焦煤波动另一方面受到下游钢材的拖累,短期观望为主。
焦煤
山西矿山复产加快,保供政策预期强化,实际产量能否显著回升待观察。动力煤站上1000,煤炭能源中枢上抬。甘其毛都蒙煤通关车数回升,中蒙11月有望就提升通关车数进行会谈,远期仍有提升预期。内外价差高位回落,港口进口煤库存持平,暂未见明显增量。随着盘面受供给预期回升的拖累,基差再度回到高位,对月差提振作用强化。JM01多单轻仓持有,JM11-1正套入场,观察后续复产力度及持续性。
热卷
政治局会议指出:加强逆周期调节力度,推进“两重”“两新”工作,综合整治内卷式竞争,有望改善市场预期和加速需求回暖。产业方面:节后首周热卷需求超越节前水平,为10月开了个好头。产量变化不大,库存降3.9%。钢厂盈利率8.23%,唐山钢坯亏损较大,铁水日均产量降至234万吨。成本方面:铁矿石供应长期过剩,破位下跌;双焦供应恢复较慢,价格触底反弹。综合成本支撑中性。总结:热卷需求明显改善,关注数据持续性,库存压力仍显著,整体谨慎乐观。热卷二次探底,轻仓逢低做多。
纯碱
供给端纯碱周度产量快速回落,低于过去三年同期;其中重碱周度产量同步回落,低于过去三年同期;轻碱周度产量回落,低于去年同期。需求端重碱总需求上周小幅回落,总量维持低位;轻碱需求碳酸锂开工率77.81%,有所增加,对纯碱价格形成一定支撑;净出口整体保持稳定;纯碱库存下降。综合来看短期纯碱供持续低位,需求增加,同步库存下降,纯碱价格相对低位,短期纯碱或有上行动力。风险提示:多头风险,玻璃检修超预期;空头风险,落后产能提前出清。
聚丙烯
隔夜中东制裁消息对原油的拉动效应有限,海峡通航保持顺畅,原油前期地缘溢价有所回落,聚丙烯成本支撑减弱。而下游订单依旧偏弱,需求缺少增量,库存仅小幅去化,行情处于成本情绪和偏弱基本面的博弈当中。短期宽幅震荡为主,建议保持观望,同时警惕地缘突发变化或原油、下游采购超预期变动带来的行情波动。
纸浆
本轮上涨行情在绝对价格估值偏低情况下,由再生纸浆规范提议为引,低价阔叶率先启动,带动针叶价格上涨。过程中空单集中离场,引发交割仓单不足问题,市场又传某针叶厂关停,连续的利多兑现,价格直冲5500。目前现货低价货源5400,市场底或已出现,逢低布局远月多单。
豆粕
供需双旺但边际转松,供给端依赖进口大豆压榨,国内大豆到港持续高位,油厂开机率不低,豆粕累库压力逐步显现;需求端生猪存栏高位支撑刚需,但养殖利润偏弱导致下游随用随采、缺乏主动补库意愿,同时豆菜粕价差拉大时禽料会部分替代。整体来看,当前处于“高供应+刚需托底但不追高+库存季节性累积”的阶段,单边趋势偏震荡,波段波动主要跟随美豆天气炒作和国内到港节奏。
生猪
根据官方数据,9月末全国能繁母猪存栏为3602万头。假设能繁母猪以每月60万头左右的速度继续下降,那么到明年一季度末依然还有3242万头,基于目前行业PSY逐年增加的情况,生产效率提升对冲部分能繁母猪调减带来的供给收缩,生猪供应端压力仍将持续,猪价拐点或将在明年二季度。盘面来看,近期以下跌趋势为主,多数合约创上市以来新低,市场情绪较为悲观。操作上建议观望。
棉花
棉花市场近期延续弱势调整态势。供应端,新年度棉花种植面积变化不大,但生长进度受主产区气候影响,市场对单产存在分歧。需求端,纺织企业订单未见显著改善,纱线库存偏高,部分企业下调开机率,对棉花采购保持谨慎。国际市场上,主要出口国销售进度平平,中国买家采购意愿不强,压制外盘表现。国内商业库存虽然环比下降,但同比仍处高位,去库压力尚存。终端服装消费温和复苏,但传导至上游仍需时日。综合来看,在供需博弈下,棉价缺乏明确指引,短期或以窄幅波动为主。
白糖
近期白糖市场整体呈现偏弱格局。主产国压榨进度推进,市场预期全球食糖供应趋于宽松,对盘面形成持续压制。同时,主要消费国采购节奏平缓,终端需求未见明显放量,贸易商观望情绪较浓。国际方面,巴西天气改善有助于提升压榨效率,印度出口政策的不确定性则令市场保持谨慎。国内现货交投一般,下游以随用随买为主,缺乏囤货意愿。整体来看,市场缺乏实质性利多驱动,糖价在成本支撑与供应压力之间徘徊,短期或维持区间震荡走势。