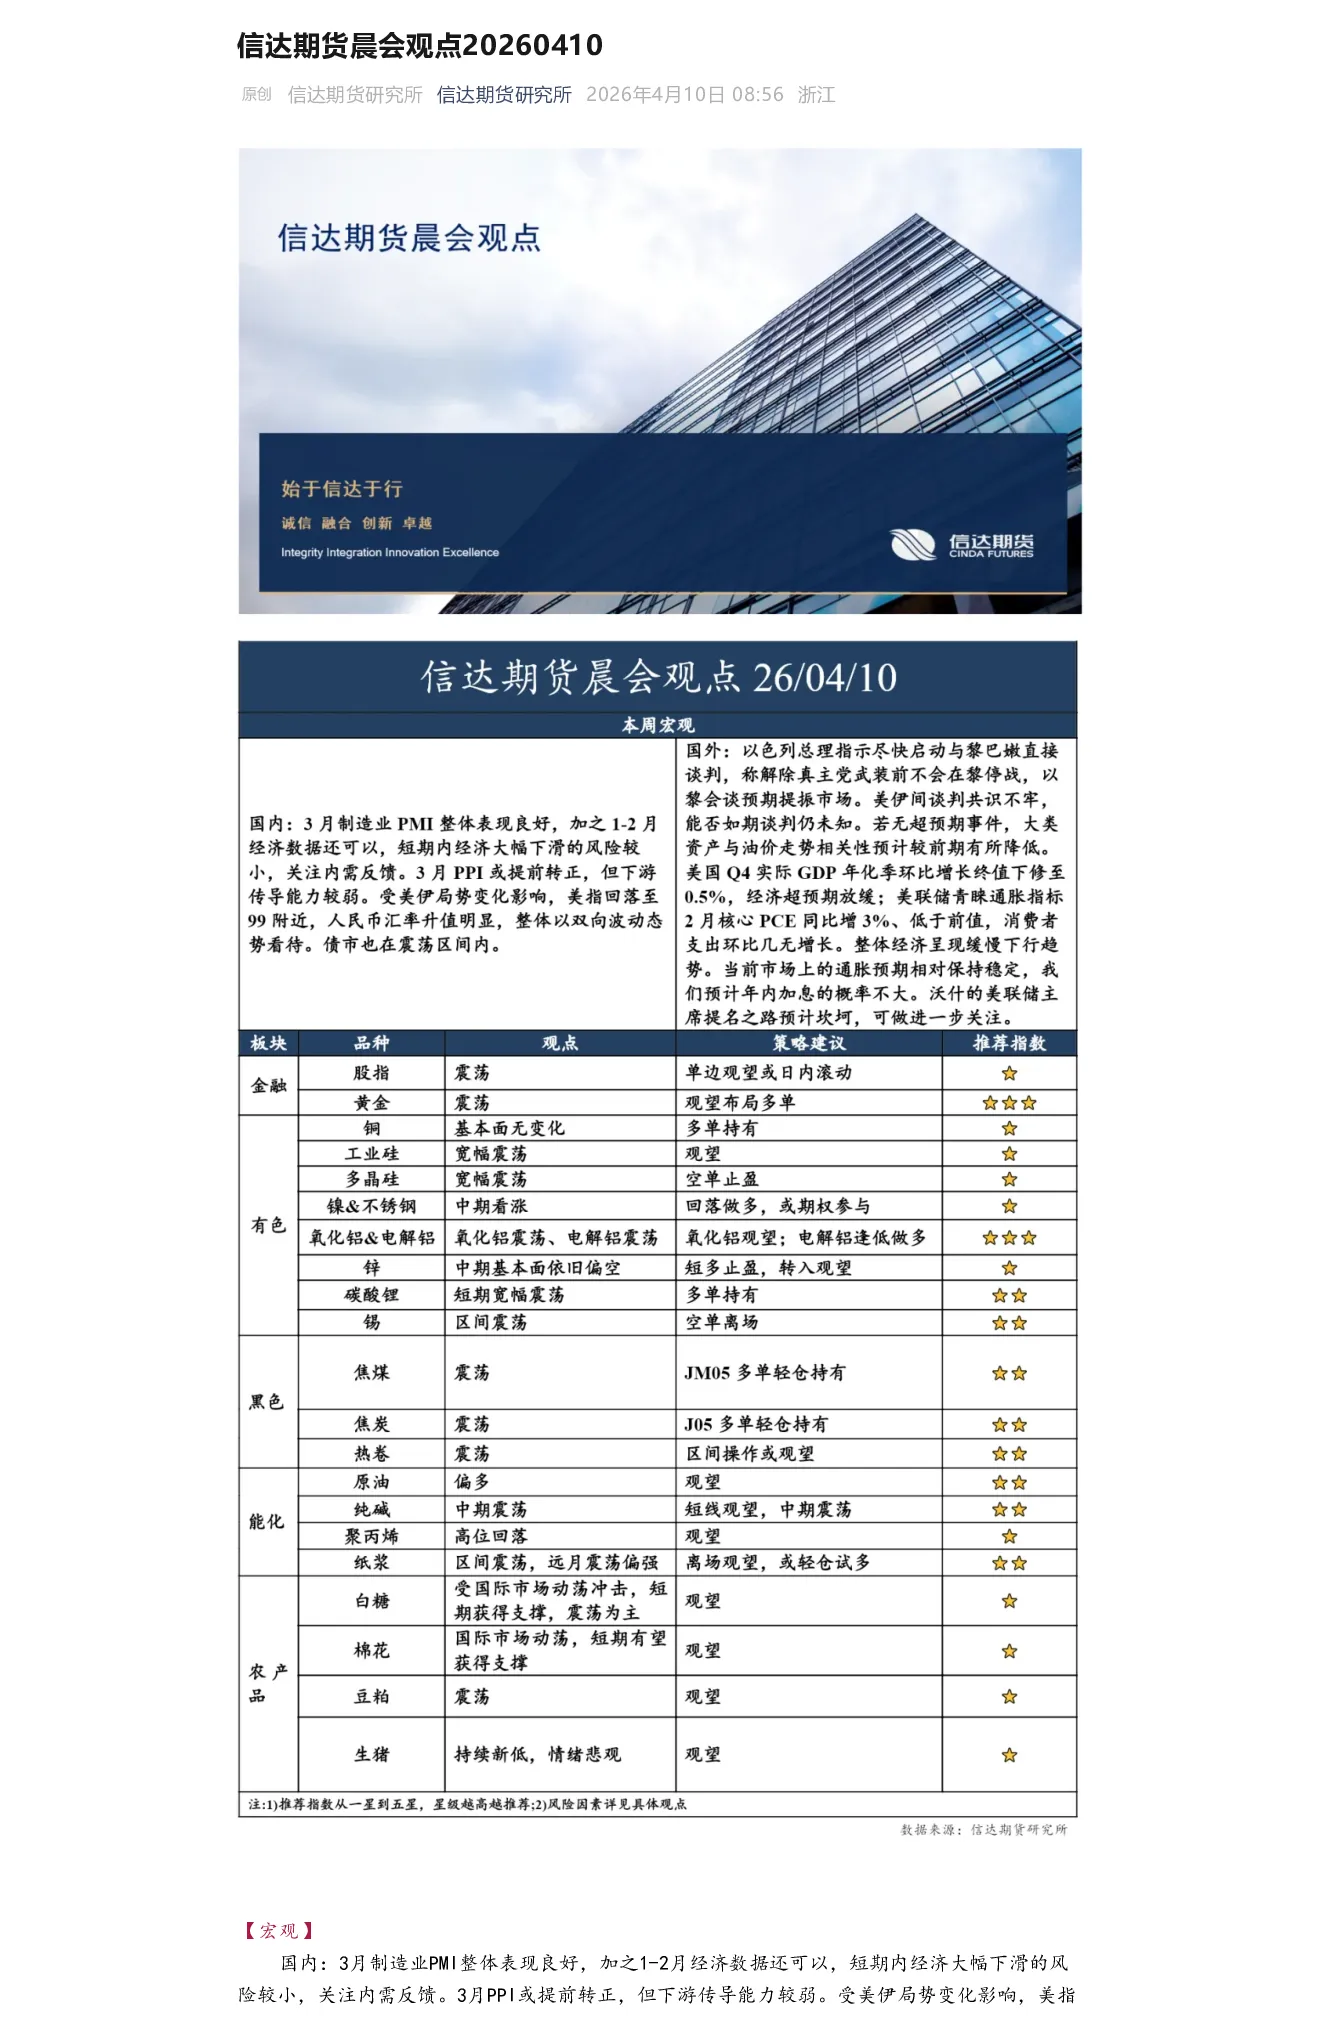
国内经济:3月制造业PMI表现良好,经济大幅下滑风险较小,关注内需反馈;3月PPI或提前转正,但下游传导能力较弱;美指回落,人民币汇率升值,债市震荡。国际局势:以黎谈判预期提振市场,但美伊谈判共识不牢;美国经济超预期放缓,通胀预期稳定,年内加息概率不大;美联储主席提名或将坎坷。
股指:本周大幅反弹,但投资者对持续性持谨慎态度,后续或有二次探底;趋势维持震荡市预判,4月财报披露或引发波动;操作建议观望或日内滚动,关注4月中旬重要事件及3月低点反弹机会。
原油:停火后冲突再起,霍尔木兹海峡关闭,市场乐观预期受挫;WTI相对强势,Brent多头减仓,SC转跌;核心矛盾在于停火执行力度,EIA库存超预期累库,供需基本面偏弱,期现背离未修复;关注美伊谈判成果及海峡通航情况。
铜:受战争影响避险情绪升温,但基本面预期转向现实,周期上偏多对待。
铝:中东铝厂遇袭,EGA停工,产能恢复需时;美伊停火利多金属板块;库存累积或开始消化,短期压力仍存;关注美伊局势及油价变动,建议关注支撑位布局,中长期利多。
氧化铝:几内亚铝土矿出口限制政策暂未落地,美伊局势多变,成本抬升利多逻辑转变;国内供给过剩预期压制;操作建议观望短期顺势交易,跟踪几内亚矿产政策落实情况。
锌:TC停止下跌,矿端库存不缺,冶炼端产量高位,下游镀锌开工低,需求不足;供需两端皆向利空方向偏移;月度以上以偏空对待为主。
镍及不锈钢:镍矿库存高,菲律宾离港数据未降反升,成本下降预期;电积镍产量高位,供需过剩状态延续;若价格接近13万元/吨可尝试多单进场。
锡:盘面反弹,跟随整体板块共振,大跌释放风险;基本面偏紧张格局延续,但“以旧换新”国补政策超预期支撑锡价情绪。
碳酸锂:跌超4%,库存大幅累库,津巴布韦出口禁令解除条件严苛,5月后国内锂矿或收紧。
多晶硅:盘面跌至3.1万元区间,光伏需求偏弱,退税取消排产反馈不佳,高库存,收储情况不明;广期所规则修改降低最小开仓手数,新增颗粒硅交割品。
工业硅:小幅下跌,传甘肃调整及云南电价下调,云南开工5月才影响近月;短期交易驱动较弱。
焦炭:美伊停火两周,原油下跌,成本端下移;钢厂持续复产,铁水产量创新高,刚需尚可;供需尚可,成本端有下行压力;建议J05多单轻仓持有,注意回调风险。
焦煤:美伊停火期间国际油价下跌;国内矿山开工同比强于去年,蒙煤通关高位,竞拍成交下滑;焦企开工低位,供需偏弱;下游补库放缓;基差偏高,月差处于低位;短期受原油拖累或下跌,关注下方支撑;建议JM05多单轻仓持有,注意回调风险。
热卷:中东停火预期,能源价格回落,权益资产走强;铁矿石预计偏弱,双焦偏空;成本支撑或转弱;清明假期供需双降,去库延续;钢厂盈利率回升,供应偏宽松;需求有望改善,但高度需验证;维持区间操作思路。
纯碱:供给端产量高位,轻重比增加;重碱浮法玻璃+光伏玻璃产量走弱,轻碱需求碳酸锂产量对冲有限;供需过剩格局压制价格;5-9换月及交割月临近,回归现实;短期价格偏低,下行空间有限;操作上短期观望。
聚丙烯:美伊停火脆弱,国际原油反弹,成本端支撑修复;国内PP检修高峰,开工率低,社会库存低位;下游刚需平稳,高价抵触;操作上短期建议以观望为主,风险加大。
纸浆:上涨行情由再生纸浆规范提议启动,空单离场引发交割仓单不足,市场传针叶厂关停;价格直冲5500;目前现货低价货源5400,市场底或已出现;逢低布局远月多单。
豆粕:伊朗事件或带动原油上涨引起豆油生柴需求提升;南美主产国处于收获期,丰产压力存;交易上宏观与成本驱动主导;关注USDA供需报告及南美大豆到港节奏;风险点在中美贸易关系及南美天气。
生猪:猪价持续新低,跌破9元/公斤,行业全面亏损,预计磨底过程漫长;持仓量创历史新高,期价承压;暂时观望。
棉花:新疆棉花播种进度提前,纺织行业旺季,“金三银四”;中东冲突推高化纤原料成本,棉花比价优势明显,替代需求上升;国家增发棉花进口滑准税加工贸易配额;预计国内棉价高位震荡。
白糖:广西、云南甘蔗生长状况良好,产糖量超预期;北方甜菜糖厂已全部完成生产,南方进入收榨阶段;国际市场主要生产国将普遍增产,供需宽松;关注中东局势、原油市场波动及巴西甘蔗制糖比变化。