猜你想问
TCL电子2026年前三季度业绩预告主要内容是什么?
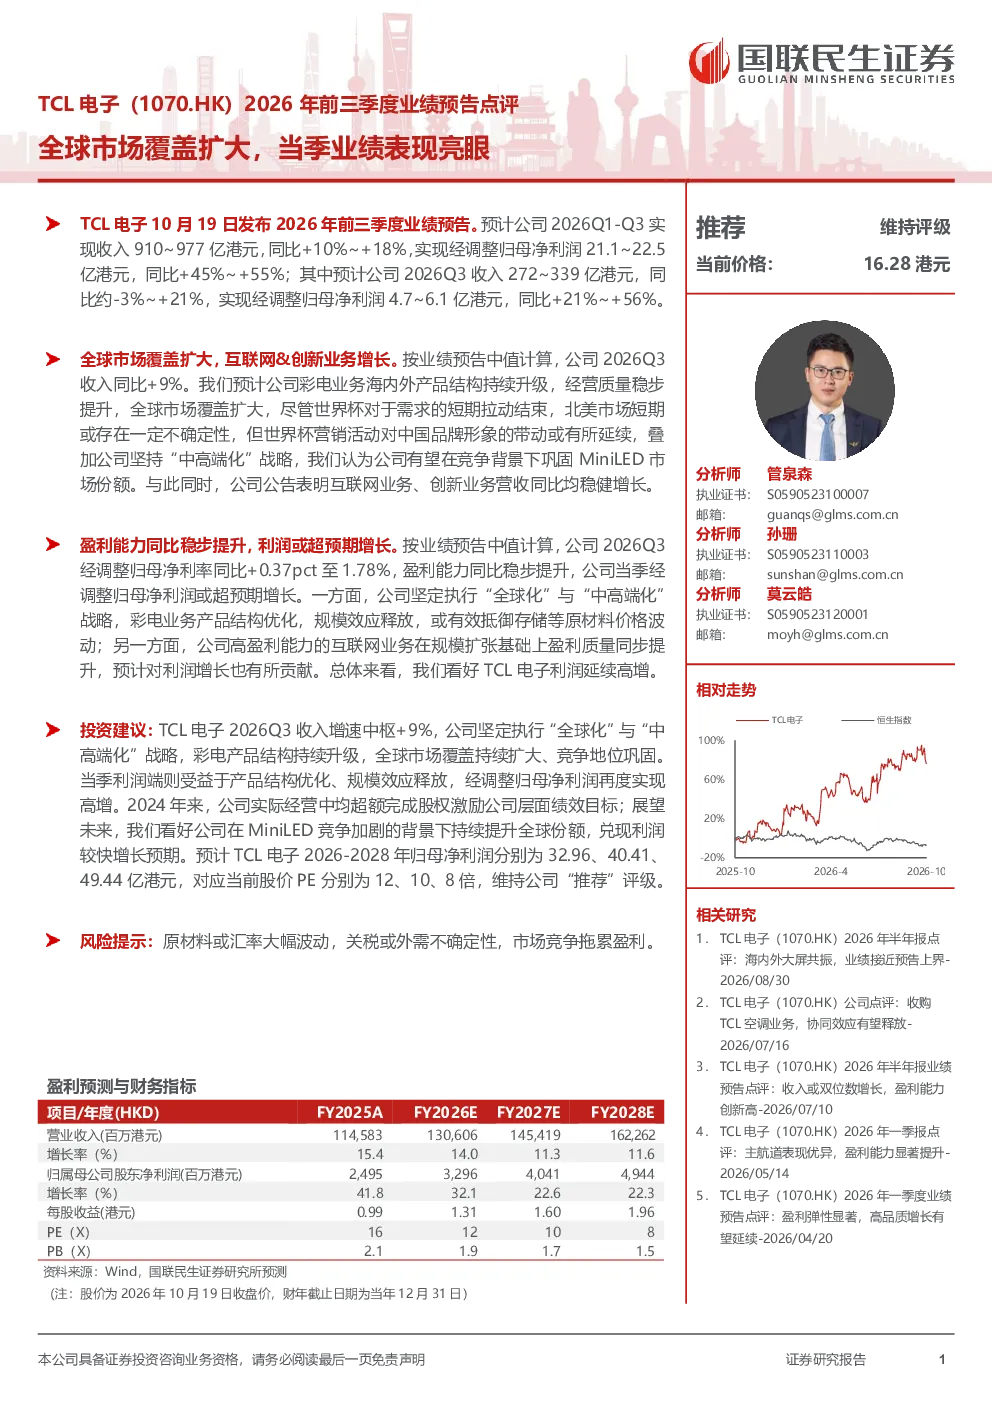
TCL电子发布2026年前三季度业绩预告,预计Q1-Q3收入910-977亿港元(同比+10%-+18%),经调整归母净利润21.1-22.5亿港元(同比+45%-+55%);其中Q3收入272-339亿港元(同比-3%至+21%),经调整归母净利润4.7-6.1亿港元(同比+21%-+56%)。彩电业务海内外产品结构持续升级,经营质量提升,互联网与创新业务营收同比稳健增长,盈利能力提升,Q3经调整归母净利率同比+0.37pct至1.78%
TCL电子所处赛道/行业发展趋势如何?
TCL电子彩电业务通过海内外产品结构持续升级,巩固MiniLED市场份额,中高端化战略推动品牌形象提升。互联网与创新业务营收稳健增长,行业趋势显示技术创新与多元化布局是关键,规模效应释放及盈利质量提升有助于增强竞争力。
研报重点分析了TCL电子哪些方面?
研报重点分析了TCL电子全球市场覆盖扩大,彩电业务海内外产品结构升级及经营质量提升,互联网与创新业务增长,盈利能力提升等方面。报告指出,尽管世界杯短期拉动结束,但中国品牌形象带动或延续,中高端化战略有望巩固MiniLED市场份额,Q3利润或超预期增长,得益于产品结构优化、规模效应及互联网业务盈利质量提升。
当前TCL电子市场现状如何被判断?
当前TCL电子市场现状显示,公司通过全球市场覆盖扩大及产品结构优化提升经营质量,互联网与创新业务增长稳健,盈利能力增强。MiniLED市场竞争激烈,但TCL电子凭借中高端化战略及品牌形象提升有望巩固份额,规模效应释放及盈利质量提升为未来增长提供支撑。
研报提示了哪些风险?
研报提示的风险包括原材料或汇率大幅波动可能影响成本,关税或外需不确定性可能拖累业绩,市场竞争加剧可能影响盈利能力。此外,行业周期性波动及新技术迭代也可能带来挑战,需关注公司应对策略及市场变化。
你可能感兴趣
2026年前三季度业绩预告点评前三季度业绩亮眼,人形机器人零部件+卫星制造双线推进
中泰证券2026-10-15
2026年前三季度业绩表现亮眼,铝&煤双轮驱动优势显著
有色金属国盛证券2026-10-20
鼎龙股份2026年前三季度业绩预告点评 国金电子
未知机构2026-10-08
中信证券前瞻 SpaceX FY2026Q2财报速评 当季业绩表现亮眼 天地一体化算力布局深化
未知机构2026-08-06
通信行业周报2025年第45周:北美光通信企业当季业绩表现亮眼,英伟达、谷歌推进太空算力部署
信息技术国信证券2025-11-09
TCL电子23年中报点评:彩电和光伏业务表现亮眼,中小尺寸业务有所承压
国泰君安证券2023-08-28
TCL电子表现亮眼,上半年业绩略超预期
电子设备太平洋证券2018-08-29
2021年度业绩预告点评:业绩高增表现亮眼,上游延展+全球布局值得期待
民生证券2022-01-22
TCL电子(1070.HK)2026年半年报点评:海内外大屏共振,业绩接近预告上界
国联民生证券2026-08-30
TCL电子2024H1中报业绩点评:大屏显示海外增速亮眼,业绩实现高增
国泰君安证券2024-08-26