猜你想问
2026年Q4政府债供给预测有何特点?
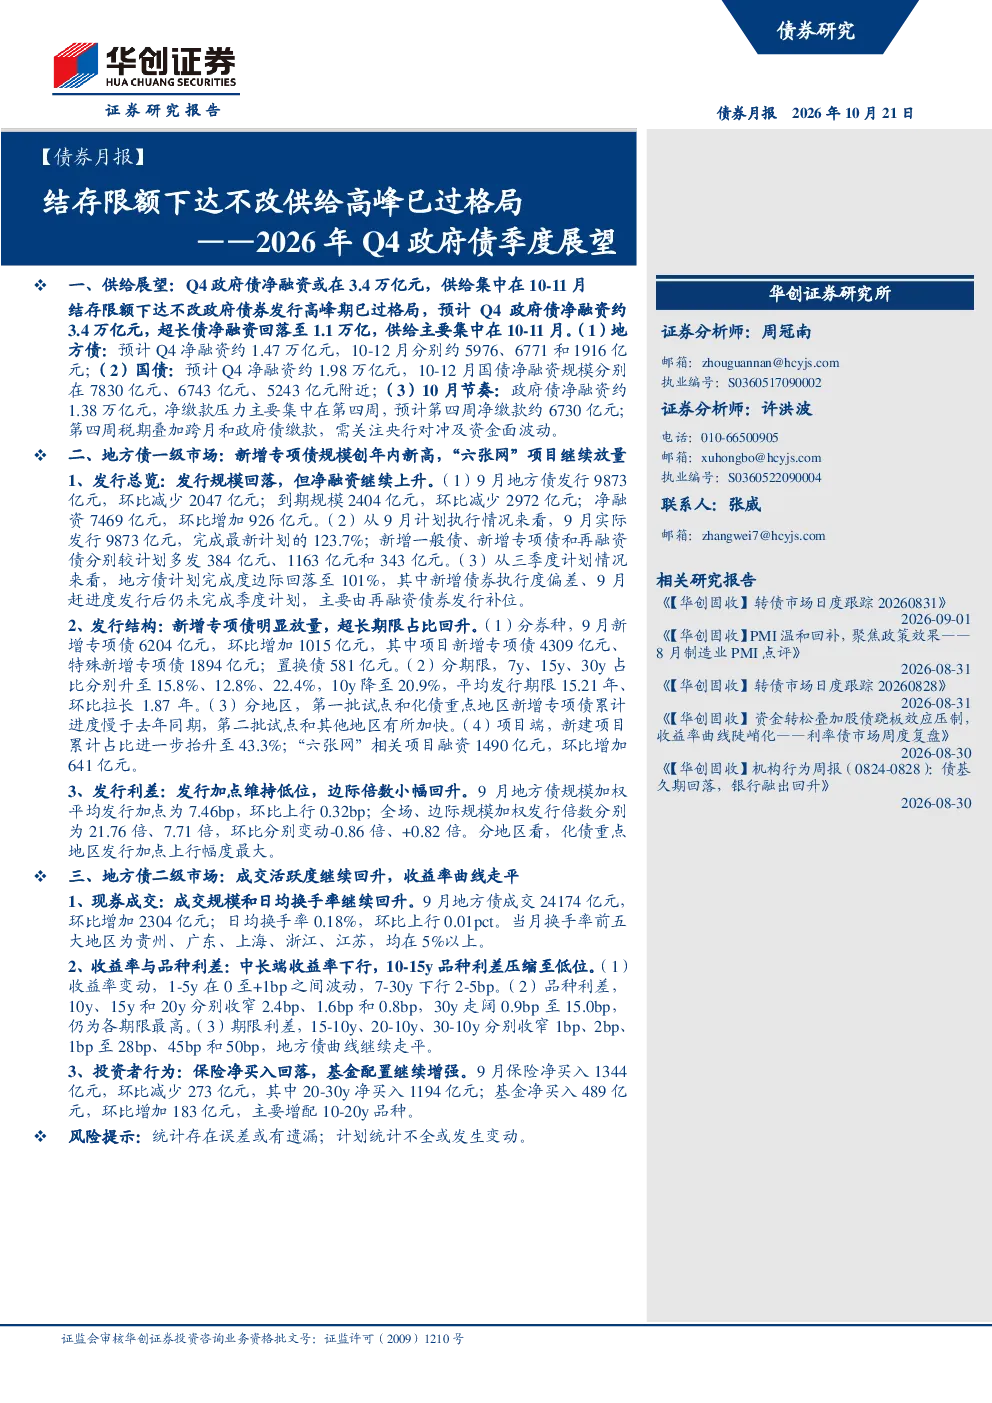
2026年Q4政府债净融资预计约3.4万亿元,供给集中在10-11月。超长债净融资回落至1.1万亿,地方债净融资约1.47万亿,国债净融资约1.98万亿。10月净缴款压力主要在第四周约6730亿元,需关注央行对冲及资金面波动。
地方债一级市场近期有何新动态?
9月地方债发行9873亿元,净融资7469亿元。新增专项债明显放量达6204亿元,其中项目新增专项债4309亿元。超长期限占比回升,平均发行期限拉长至15.21年。第一批试点新增专项债进度慢于去年同期,“六张网”项目融资1490亿元。发行加点维持低位7.46bp。
地方债二级市场近期表现如何?
9月地方债成交24174亿元,日均换手率0.18%。中长端收益率下行,10-15y利差压缩至低位,30y走阔0.9bp至15.0bp。保险净买入回落1344亿元,基金配置增强净买入489亿元。
政府债市场未来发展趋势如何?
结存限额下达后,政府债发行高峰期已过,但Q4供给仍集中。地方债新增专项债规模持续放量,“六张网”项目放量融资。中长端收益率或继续承压,但基金配置增强或提供支撑。需关注央行流动性对冲及跨月缴款压力。
投资政府债需注意哪些风险?
需关注央行流动性对冲能力及资金面波动,10月第四周缴款压力较大。地方债新增专项债发行进度地区差异明显,首批试点地区需特别关注。中长端收益率下行空间有限,但基金配置变化可能影响市场供需平衡。超长期限占比回升可能增加利率风险。
你可能感兴趣
5000亿限额结转,Q4政府债供给怎么看?
华西证券2025-10-19
政府债供给高峰或已过,资金压力将缓和——流动性和机构行为跟踪
国盛证券2025-05-24
长江宏观宋筱筱团队 政府债与流动性周度跟踪 2026.10.11 5500亿结存限额落地 长
未知机构2026-10-11
宏观利率周报(20260420-20260430):政府债供给高峰临近,“收长放短”未影响宽松格局
金融街证券2026-05-07
2026年展望系列三:政府债供给压力持续
金融中邮证券2025-11-24
流动性跟踪:政府债缴款高峰已过
华西证券2024-08-17
——2026年Q2政府债季度展望:Q2国债发行计划需要关注什么?
华创证券2026-04-03
如何看待10y国债额外续发?——2026年Q3政府债季度展望
华创证券2026-07-02
10月经济数据预测:政府债供给高峰,社融或加速上冲
华创证券2023-11-06
三季度或为政府债供给高峰
金融兴证证券2026-07-06