猜你想问
这份研报的核心内容是什么?
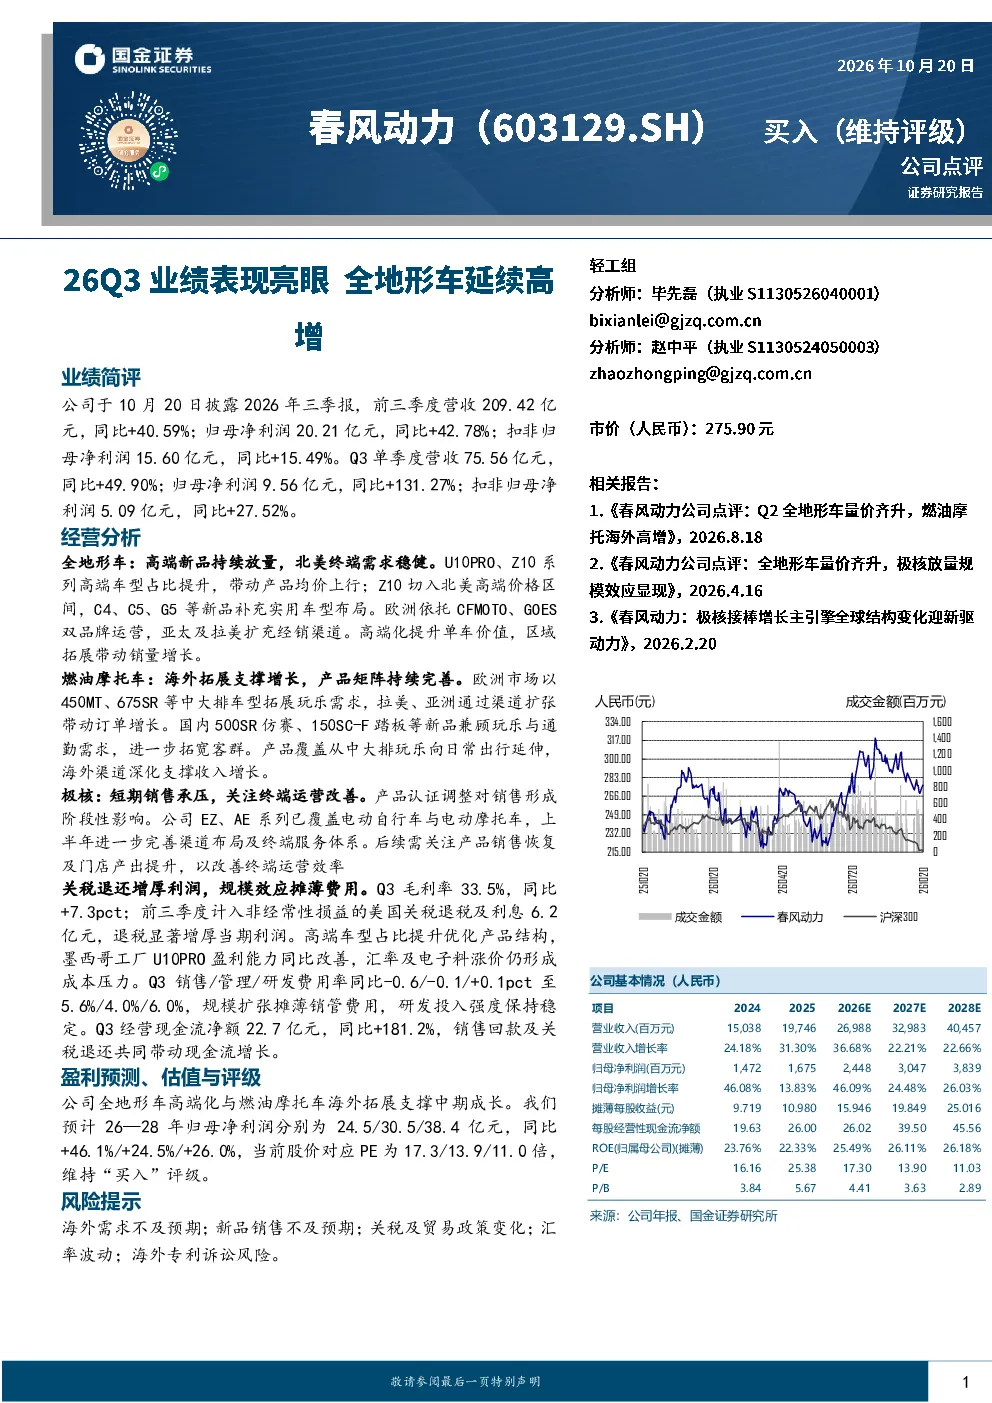
研报显示,公司2026年前三季度营收同比增长40.59%,归母净利润同比增长42.78%。Q3单季度营收和归母净利润均实现高速增长,分别同比增长49.90%和131.27%。报告重点分析了全地形车高端化、燃油摩托车海外拓展及关税退还对利润的增厚作用。全地形车高端新品持续放量,北美终端需求稳健,带动产品均价上行。欧洲市场依托双品牌运营,亚太及拉美区域渠道扩张。海外拓展支撑燃油摩托车增长,产品矩阵持续完善。关税退还显著增厚当期利润,规模效应摊薄费用。
交运设备赛道的发展趋势如何?
报告指出,全地形车高端化趋势明显,北美终端需求稳健,U10PRO、Z10系列高端车型占比提升,带动产品均价上行。欧洲市场依托CFMOTO、GOES双品牌运营,亚太及拉美区域渠道持续扩张。燃油摩托车海外拓展支撑增长,产品矩阵覆盖从中大排玩乐向日常出行延伸,海外渠道深化助力收入增长。电动自行车与电动摩托车产品线已覆盖,渠道布局及终端服务体系进一步完善中。整体看,高端化、海外拓展及产品矩阵完善是行业主要发展趋势。
研报重点分析了哪些方向?
报告重点分析了全地形车高端化与销量增长,特别是U10PRO、Z10系列高端车型在北美的表现,以及欧洲双品牌运营和亚太、拉美渠道扩张。燃油摩托车海外拓展是另一增长点,欧洲市场以中大排车型拓展玩乐需求,拉美、亚洲通过渠道扩张带动订单增长。此外,关税退还对利润的增厚作用、规模效应摊薄费用、研发投入强度保持稳定等财务指标也得到详细分析。电动摩托车短期销售承压,需关注终端运营改善。
当前市场对交运设备的判断是什么?
报告显示,公司全地形车高端化与燃油摩托车海外拓展支撑中期成长,预计26—28年归母净利润同比分别增长46.1%、24.5%、26.0%。当前股价对应PE为17.3/13.9/11.0倍,维持“买入”评级。市场相关报告投资建议平均得分为2.00,为“买入”。整体看,行业受益于高端化、海外拓展及产品矩阵完善,市场对行业中期成长预期较高。
研报提示了哪些风险?
报告提示的主要风险包括:海外需求不及预期,可能影响全地形车和燃油摩托车的销量;新品销售不及预期,高端化策略和海外拓展效果存在不确定性;关税及贸易政策变化可能影响利润水平;汇率波动对成本和收入产生影响;海外专利诉讼风险可能带来法律和财务损失。这些风险需持续关注,以评估投资组合的稳健性。