猜你想问
这份报告主要分析了什么内容?
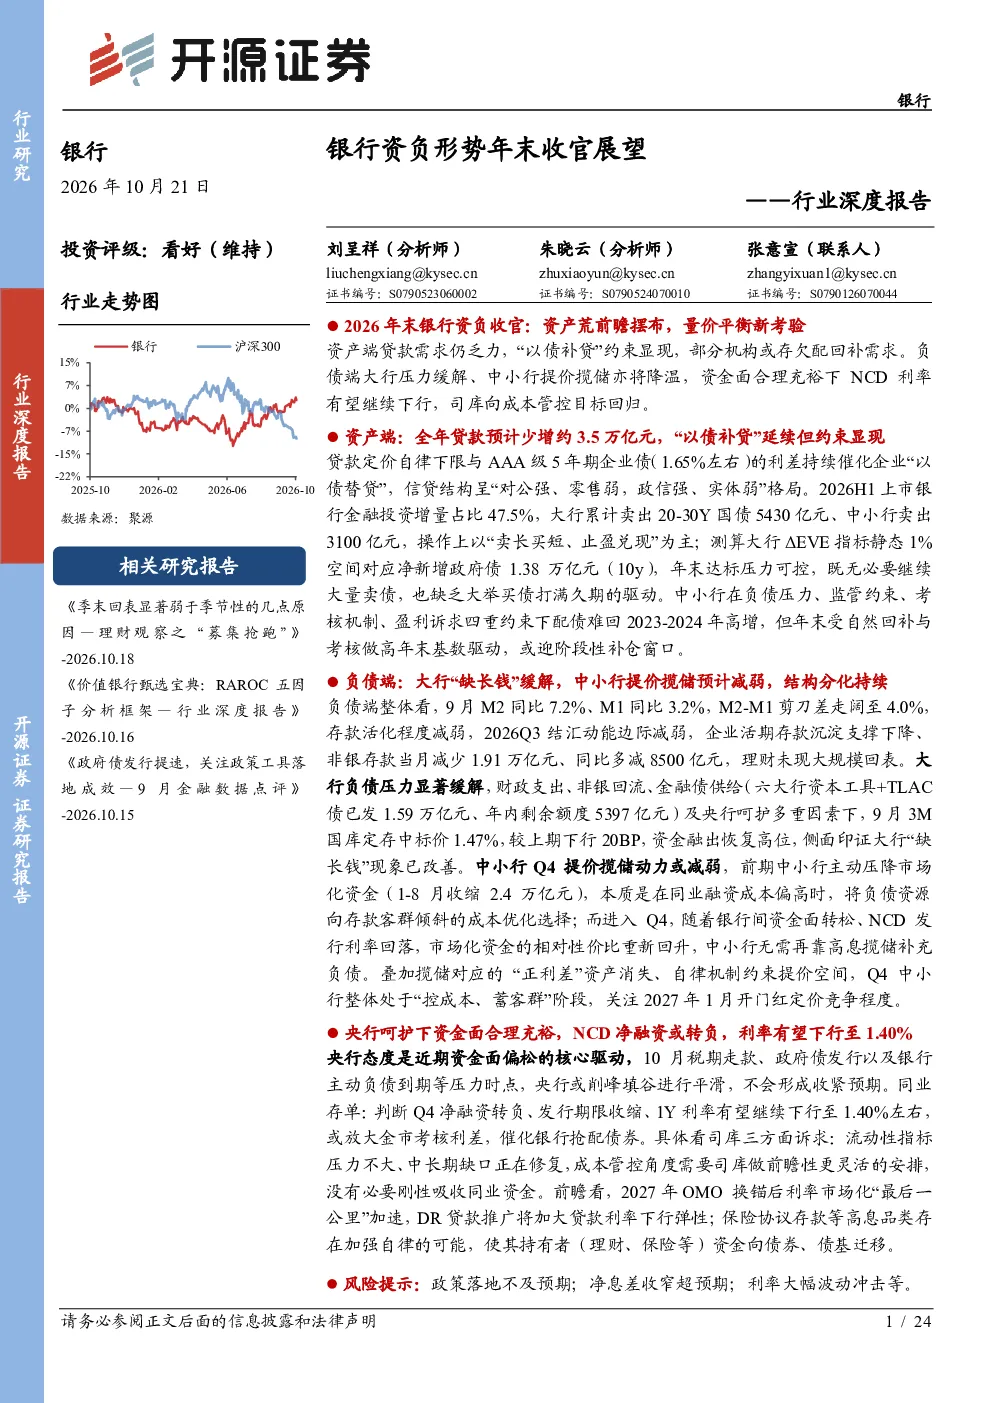
这份报告主要分析了2026年银行资负形势的年末收官和未来展望。报告从资产端和负债端两个维度,深入探讨了贷款需求疲软、'以债补贷'延续但受限、广义存款增长放缓、结汇动能减弱等关键问题,并分析了央行呵护下资金面合理充裕、同业存单发行期限收缩等趋势。此外,报告还展望了2027年DR贷款推进和高息存款整改可能带来的影响,指出银行净息差压力边际加重,资产荒格局延续。
银行行业未来发展趋势如何?
银行行业未来发展趋势呈现资产荒格局延续,但净息差压力边际加重。资产端,贷款需求疲软,'以债补贷'受限,大行配债压力可控,中小行配债难回高增速状态。负债端,广义存款增长放缓,结汇动能减弱,一般性存款增长放缓,但大行负债压力有所改善。资金面合理充裕,同业存单发行期限收缩。定价策略上,2027年DR贷款推进将加速利率市场化定价,高息存款可能被压降利率。
报告重点分析了银行的哪些方面?
报告重点分析了银行资产端和负债端的形势。资产端,重点关注贷款需求疲软、'以债补贷'延续但受限、大行和中小行配债差异等问题。负债端,分析了广义存款增长放缓、结汇动能减弱、一般性存款增长放缓、大行负债压力改善以及中小行竞争存款行为的不可持续性。此外,报告还分析了资金面与同业存单、定价策略以及2027年的发展趋势。
当前银行市场现状如何判断?
当前银行市场现状表现为资产端收益压制与负债端成本管控的博弈。资产端,贷款需求恢复平缓,'以债补贷'受限,大行配债压力可控,中小行配债难回高增速。负债端,广义存款增长放缓,结汇动能减弱,一般性存款增长放缓,但大行负债压力有所缓解。资金面合理充裕,同业存单发行期限收缩。定价策略上,利率市场化推进和高息存款整改将加大净息差压力。
这份报告有哪些风险提示?
这份报告提示了三个主要风险:一是政策落地不及预期,可能影响银行资负形势的改善;二是银行净息差收窄超预期,可能导致盈利能力下降;三是利率大幅波动可能冲击银行投资收益。此外,报告还指出中小行竞争存款行为的不可持续性,以及高息存款整改可能带来的影响,需关注银行应对这些变化的策略。