猜你想问
惠誉博华最新中资银行信用质量测试有哪些核心发现?
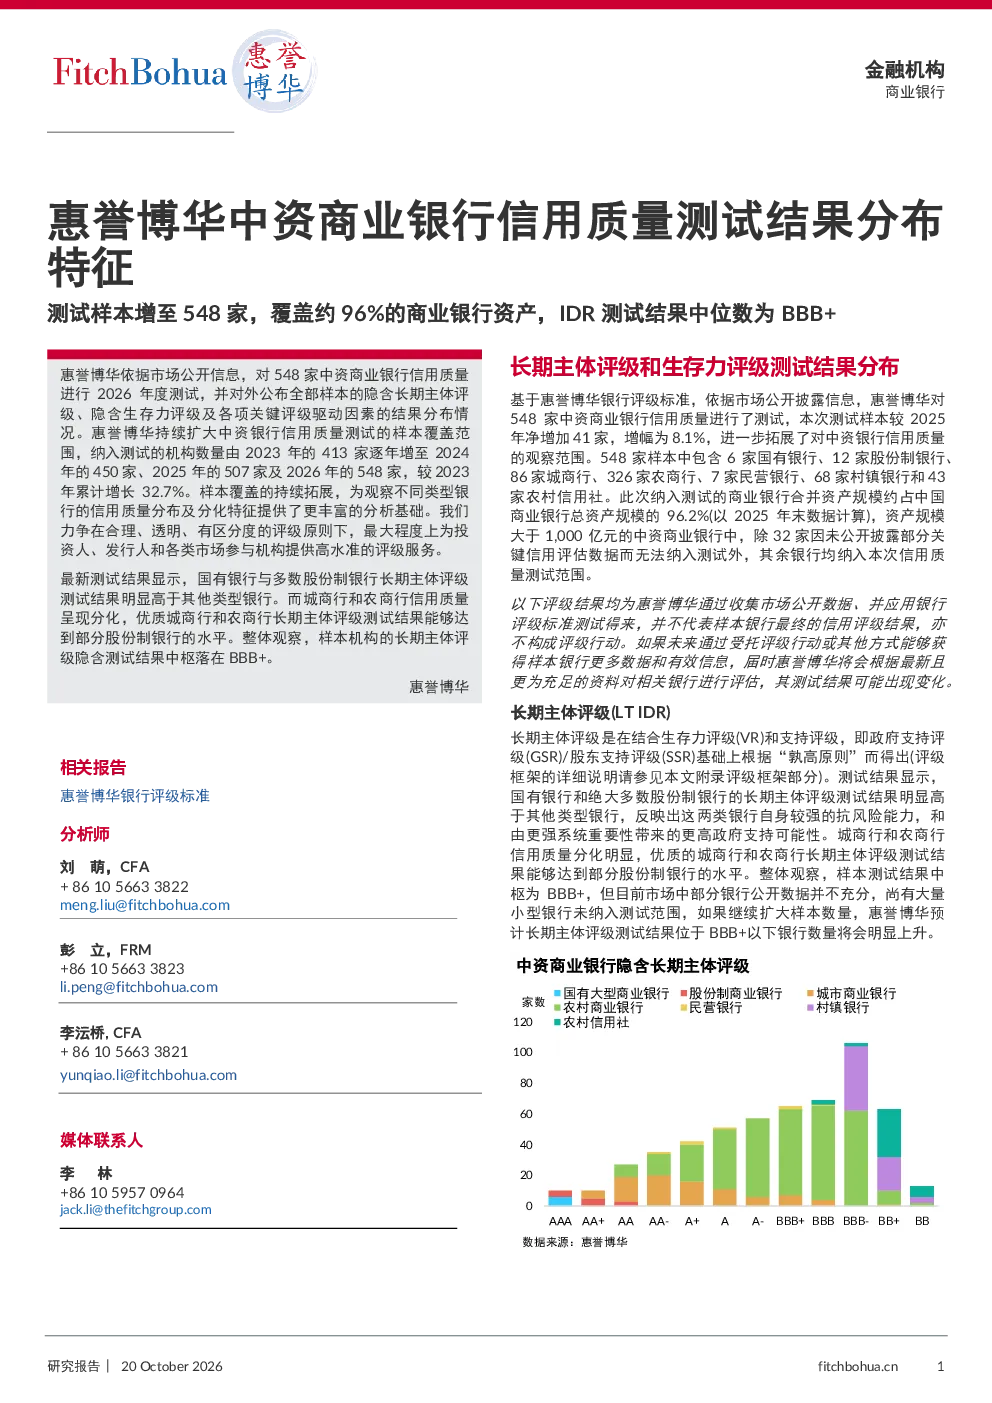
惠誉博华对548家中资商业银行进行信用质量测试,样本覆盖约96%的商业银行资产,其中位隐含长期主体评级为BBB+。国有银行和股份制银行评级明显高于其他类型银行,而城商行和农商行信用质量分化明显,优质机构评级可达股份制银行水平。测试结果显示,样本中83.2%由生存力评级(VR)驱动,外部支持主要来自政府(占比68.4%)。国有银行VR显著优于其他类型银行,股份制银行分化较大,优质城商行和农商行VR可超部分股份制银行。政府支持评级(GSR)不高于相应政府信用状况,且通常低于银行自身长期主体评级。报告还分析了经营环境、业务状况、风险状况、收益和盈利能力、资产质量、资本和杠杆水平、融资和流动性等关键驱动因素,指出中资银行信用质量分化明显,国有银行和股份制银行凭借系统重要性和政府支持优势评级较高,而城商行和农商行内部差异大。样本整体隐含长期主体评级中枢为BBB+,但若纳入更多小型银行,评级中枢或下降。政府支持仍是关键因素,但银行自身经营状况和财务指标同样重要。
中资银行信用质量现状及未来发展趋势如何?
中资银行信用质量呈现明显分化,国有银行和股份制银行凭借系统重要性和政府支持优势评级较高,而城商行和农商行内部差异大。样本整体隐含长期主体评级中枢为BBB+,但若纳入更多小型银行,评级中枢或下降。政府支持仍是关键因素,但银行自身经营状况和财务指标同样重要。未来,随着经济结构调整和金融监管趋严,银行资产质量可能面临更大压力,尤其是区域性中小银行。同时,盈利能力分化将进一步加剧,部分银行可能因授信标准宽松或经营环境恶化导致风险状况恶化。此外,资本和杠杆水平将成为制约部分银行发展的重要因素。投资者需关注银行自身经营状况、资产质量、盈利能力及政府支持力度,以评估其信用风险。
惠誉博华报告重点分析了哪些银行类型?
惠誉博华报告重点分析了548家中资商业银行,涵盖国有银行(6家)、股份制银行(12家)、城商行(86家)、农商行(326家)、民营银行(7家)、村镇银行(68家)和农村信用社(43家),样本覆盖约96%的商业银行资产。报告发现,国有银行和股份制银行评级明显高于其他类型银行,而城商行和农商行信用质量分化明显,优质机构评级可达股份制银行水平。国有银行凭借系统重要性和政府支持优势,VR显著优于其他类型银行;股份制银行分化较大,优质城商行和农商行VR可超部分股份制银行。报告还分析了各类型银行在经营环境、业务状况、风险状况、收益和盈利能力、资产质量、资本和杠杆水平、融资和流动性等方面的表现,指出银行自身经营状况和财务指标对信用质量的影响日益重要。投资者需关注不同类型银行的具体表现,以评估其信用风险。
当前中资银行市场现状如何?
当前中资银行市场呈现信用质量分化明显的特征。国有银行和股份制银行凭借系统重要性和政府支持优势,评级较高,其中位隐含长期主体评级普遍在BBB+以上。城商行和农商行内部差异大,优质机构评级可达股份制银行水平,但区域性中小银行信用质量相对较弱。样本中83.2%由生存力评级(VR)驱动,外部支持主要来自政府(占比68.4%)。报告还显示,银行自身经营状况、资产质量、盈利能力及政府支持力度对信用质量影响显著。国有银行和股份制银行在经营环境和业务状况方面表现较好,但部分银行风险状况低于资产质量,或授信标准宽松。中资商业银行流动性整体较好,但盈利能力分化明显,约38.1%样本在a级。投资者需关注银行自身经营状况、资产质量、盈利能力及政府支持力度,以评估其信用风险。
惠誉博华报告有哪些风险提示?
惠誉博华报告提示,中资银行信用质量分化明显,国有银行和股份制银行凭借系统重要性和政府支持优势评级较高,但若纳入更多小型银行,评级中枢或下降。政府支持仍是关键因素,但银行自身经营状况和财务指标同样重要。未来,随着经济结构调整和金融监管趋严,银行资产质量可能面临更大压力,尤其是区域性中小银行。同时,盈利能力分化将进一步加剧,部分银行可能因授信标准宽松或经营环境恶化导致风险状况恶化。此外,资本和杠杆水平将成为制约部分银行发展的重要因素。投资者需关注银行自身经营状况、资产质量、盈利能力及政府支持力度,以评估其信用风险。同时,需警惕宏观经济波动、金融监管政策变化等因素对银行信用质量的影响。