猜你想问
TCL电子2026年前三季度业绩表现如何?
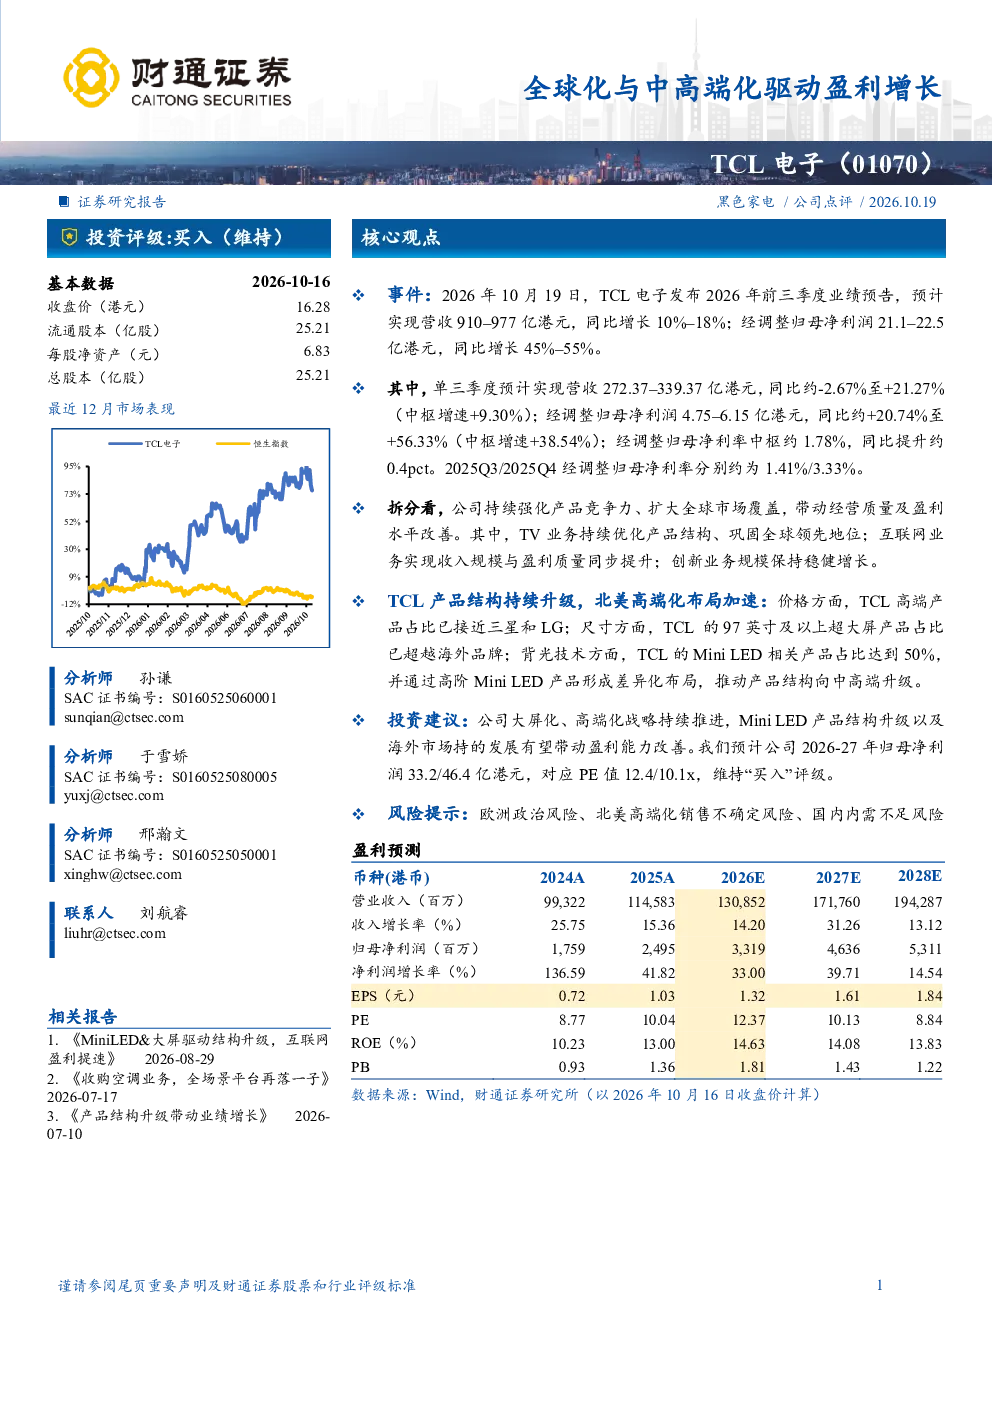
TCL电子2026年前三季度预计实现营收910–977亿港元,同比增长10%–18%;经调整归母净利润21.1–22.5亿港元,同比增长45%–55%。单三季度营收272.37–339.37亿港元,同比约-2.67%至+21.27%,经调整归母净利润4.75–6.15亿港元,同比约+20.74%至+56.33%,经调整归母净利率中枢约1.78%,同比提升约0.4pct。公司通过产品结构升级和全球市场扩张,带动经营质量及盈利水平改善。TV业务优化产品结构,巩固全球领先地位;互联网业务收入规模与盈利质量同步提升;创新业务保持稳健增长。
TCL电子产品结构升级有哪些亮点?
TCL电子高端产品占比已接近三星和LG,97英寸及以上超大屏产品占比超越海外品牌,Mini LED相关产品占比达50%。公司通过高阶Mini LED产品形成差异化布局,强化产品竞争力。北美高端化布局加速,推动产品结构向中高端升级。这些举措有助于提升公司盈利能力,巩固市场地位。
TCL电子未来几年财务预测如何?
预计TCL电子2026-27年归母净利润33.2/46.4亿港元,对应PE值12.4/10.1x。公司持续推进大屏化、高端化战略,Mini LED产品结构升级及海外市场发展有望带动盈利能力改善。财务预测基于当前业务发展趋势和市场需求,反映公司长期增长潜力。
当前TCL电子市场现状如何?
TCL电子通过产品结构优化和全球市场扩张,经营质量及盈利水平持续改善。TV业务巩固全球领先地位,互联网业务收入规模与盈利质量同步提升,创新业务保持稳健增长。公司在高端市场布局加速,Mini LED产品占比提升,形成差异化竞争优势。整体市场表现符合公司战略发展方向。
TCL电子面临哪些风险提示?
TCL电子面临欧洲政治风险、北美高端化销售不确定风险、国内内需不足风险。欧洲政治环境变化可能影响公司业务,北美高端化销售存在不确定性,国内内需不足可能影响市场需求。公司需关注这些风险,制定应对策略,确保业务稳定发展。