猜你想问
这份报告主要讲了什么内容?
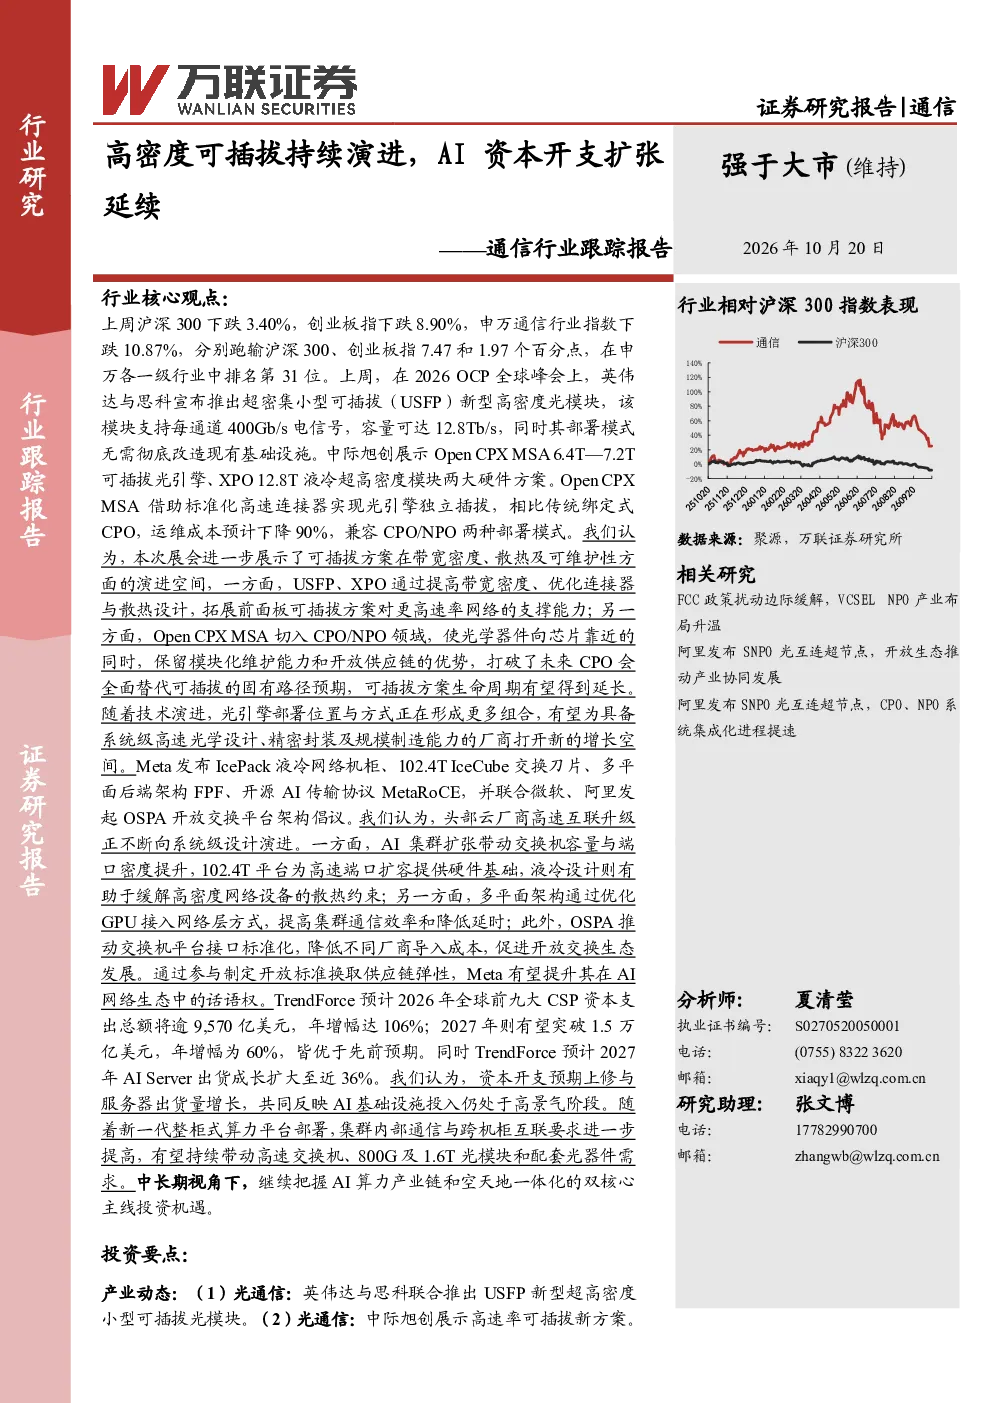
这份报告主要分析了通信行业的高密度可插拔持续演进和AI资本开支扩张延续。报告指出,英伟达与思科推出USFP新型高密度光模块,中际旭创展示Open CPX MSA 6.4-7.2T可插拔光引擎和XPO 12.8T液冷超高密度模块,拓展可插拔方案对更高速率网络的支撑能力。同时,Meta发布102.4T IceCube交换平台、IcePack液冷网络机柜等,推动AI网络向系统级设计演进。TrendForce预计2026年全球前九大CSP资本支出总额将逾9,570亿美元,2027年将突破1.5万亿美元,AI Server出货量年增幅预计近36%
通信行业未来发展趋势如何?
通信行业未来发展趋势包括高密度可插拔方案的持续演进和AI资本开支的扩张。高密度可插拔方案将支持更高速率网络,延长其生命周期。AI网络向系统级设计演进,提升集群通信效率和降低延时。OSPA倡议推动交换机平台接口标准化,促进开放交换生态发展。AI基础设施投入仍处于高景气阶段,预计2026年全球前九大CSP资本支出总额将逾9,570亿美元,2027年将突破1.5万亿美元,AI Server出货量年增幅预计近36%
报告重点关注了哪些分析方向?
报告重点关注了AI算力产业链和空天地一体化产业的投资机遇。AI算力产业链方面,关注运营商布局token运营、AI工厂建设、超节点加速布局、LPO/CPO/NPO光互联技术方案演进、高速光芯片及光纤光缆等上游核心零部件、液冷产品渗透率提升等。空天地一体化产业方面,关注卫星互联网产业基础设施优化、可回收火箭验证突破、低轨卫星“星网”加速部署、卫星服务应用落地、全球太空算力产业布局等
当前通信行业市场现状如何?
当前通信行业市场现状表现为申万通信行业上周指数下跌10.87%,跑输沪深300和创业板指,但2026年初至10月16日累计上涨5.08%,跑赢沪深300和创业板指。申万通信行业2026年10月16日PE-TTM为28.14倍,高于2023-2025年历史均值22.01倍。TrendForce预计2026年全球前九大CSP资本支出总额将逾9,570亿美元,年增幅达106%;2027年将突破1.5万亿美元,年增幅为60%。AI Server出货量年增幅预计近36%
报告提到了哪些风险提示?
报告提到了多项风险提示,包括中美科技摩擦、地缘政治风险、资本支出不及预期、技术研发不及预期、AI应用落地不及预期、卫星组网发射进程不及预期、卫星服务落地进程不及预期等。这些风险可能对通信行业的发展产生不利影响,需要投资者密切关注