猜你想问
PVC日报核心内容是什么?
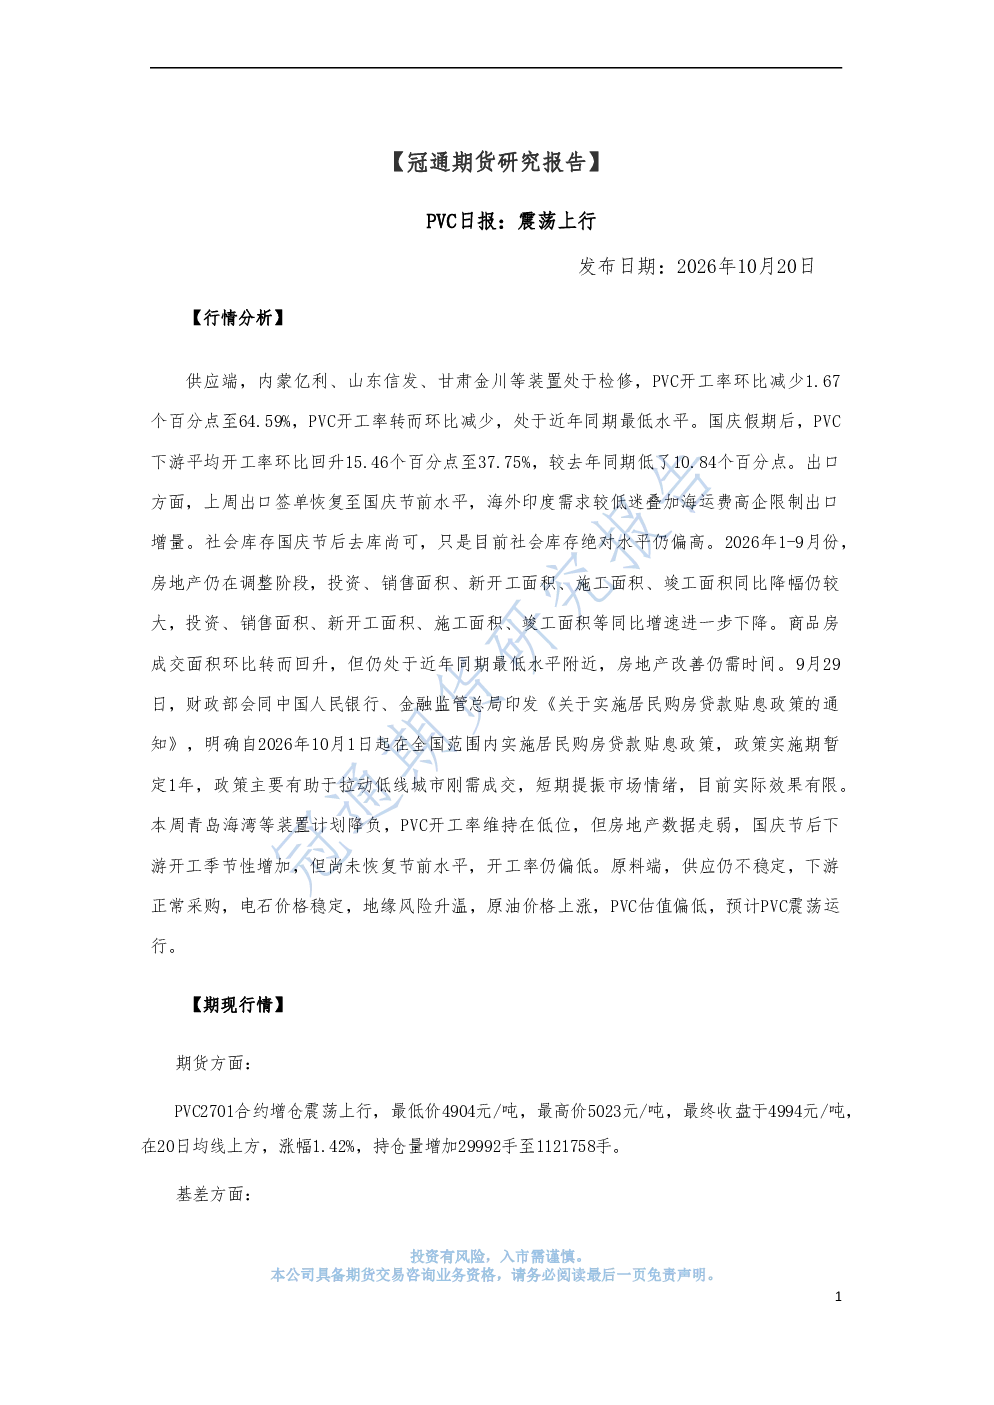
本报告分析PVC行业供应端显示内蒙亿利等装置检修,开工率降至64.59%,但万华化学等新增产能投产。需求端受房地产投资下滑影响,国庆后开工率回升至37.75%仍低于去年同期。库存方面,10月15日当周环比减少2.06%至104.30万吨,基差走弱至-119元/吨。原料端电石稳定,地缘风险推高原油支撑PVC估值。报告指出PVC震荡运行,短期受政策刺激和库存去库支撑,长期仍受房地产需求疲软制约。
PVC行业发展趋势如何?
PVC行业呈现供需分化态势。供应端,检修与新增产能并存,开工率维持在低位区间,但新增产能逐步释放带来潜在压力。需求端,房地产投资持续下滑,下游开工季节性回升但未达常态,显示行业需求韧性不足。库存绝对水平偏高制约价格上行空间,基差处于偏低水平。原料端电石价格稳定,地缘风险和原油价格对PVC估值形成支撑,但整体需求疲软仍是长期制约因素。
报告重点分析了哪些方向?
报告重点分析了供应端装置检修与新增产能的动态平衡,显示行业产能利用率维持低位但存在结构性变化。需求端聚焦房地产投资下滑对下游开工的影响,指出季节性回升难以弥补去年同期缺口。库存与基差分析揭示市场去库进程缓慢,绝对水平偏高限制价格弹性。原料端关注电石价格稳定性及地缘风险对原油价格的传导效应,评估其对PVC估值的影响。
当前PVC市场现状如何判断?
当前PVC市场处于供需偏弱格局。供应端,检修装置支撑开工率维持在近年同期低位,但新增产能逐步释放带来潜在压力。需求端,房地产投资下滑持续压制下游开工,尽管国庆后有所回升但仍显疲软。库存方面,虽然环比减少但绝对水平仍处高位,基差持续走弱显示市场对价格上行缺乏信心。原料端电石稳定,地缘风险推高原油为PVC估值提供支撑,但整体需求疲软仍是主要制约。
PVC研报有哪些风险提示?
PVC行业面临多重风险。供应端风险包括检修装置意外重启或新增产能提前投产可能带来的供给冲击。需求端风险主要来自房地产投资持续下滑,若政策刺激效果不及预期,下游开工恢复进程可能进一步放缓。库存端风险在于绝对水平偏高,若下游采购意愿转弱可能导致库存持续累积。原料端风险则包括电石供应波动及地缘冲突加剧带来的成本上升压力,这些因素均可能对PVC价格形成压制。