猜你想问
STT2026年第三季度业绩表现如何?
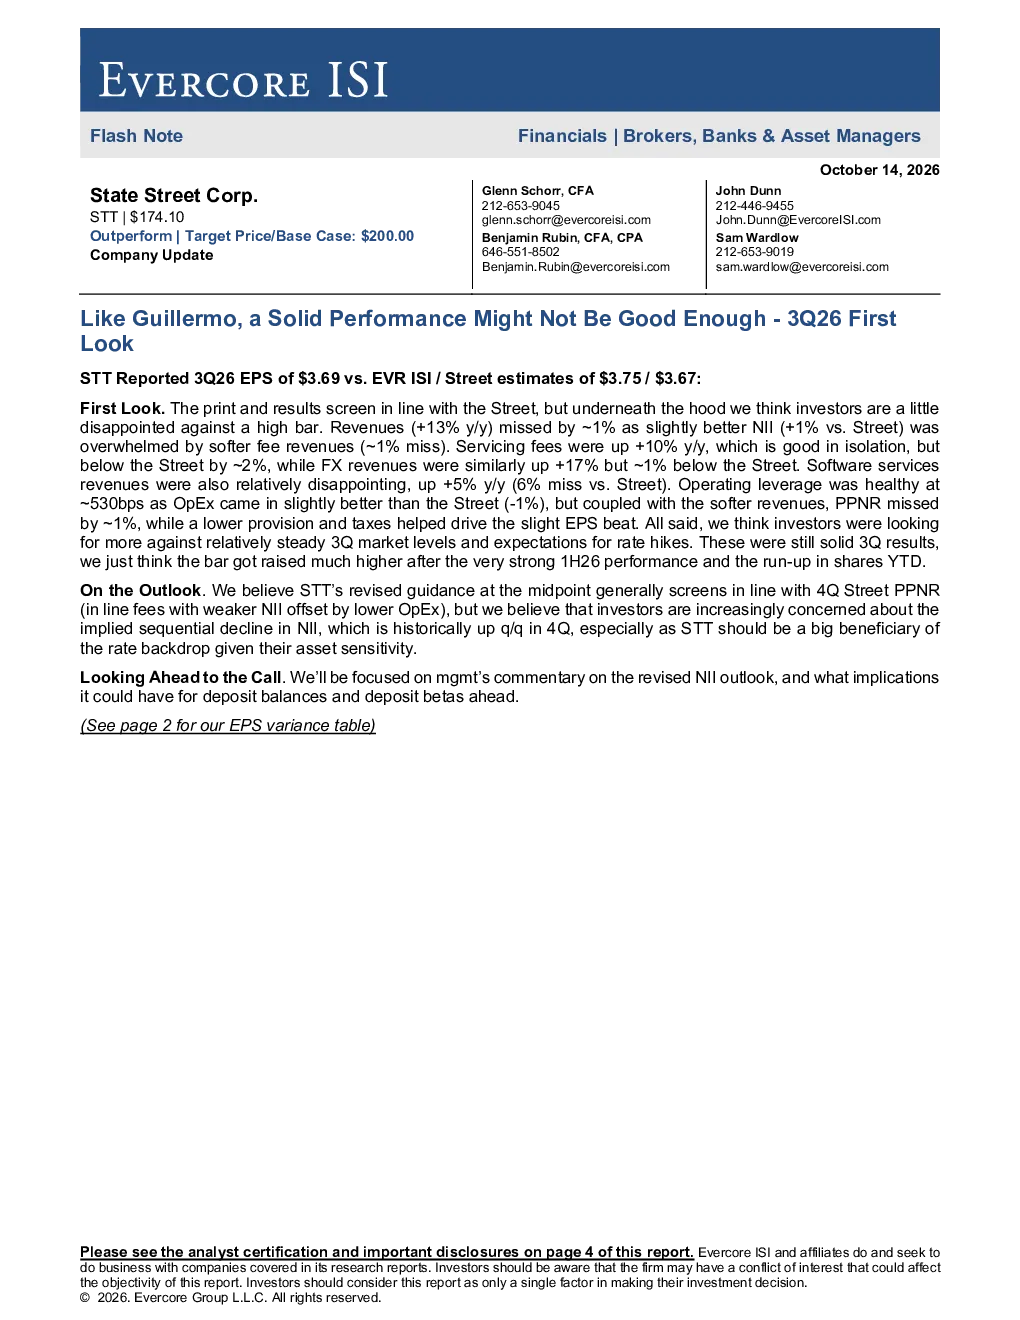
STT2026年第三季度每股收益为3.69美元,低于市场预期的3.75美元。收入同比增长13%,主要得益于净利息收入略好于预期,但手续费收入未达预期约1%。服务费增长10%,低于预期约2%;外汇收入增长17%,低于预期约1%;软件服务收入增长5%,未达预期6%。尽管经营杠杆健康,但较软的收入导致PPNR未达预期约1%。报告显示,在2026年上半年强劲表现后,当前结果相对稳定,但可能不足以满足市场预期。
银行业发展趋势如何?
银行业整体面临手续费收入增长挑战,市场竞争加剧导致服务费增长放缓。同时,利率波动和客户行为变化影响净利息收入稳定性。外汇和软件服务收入增长虽快,但未达预期。未来,银行业需通过数字化转型和产品创新提升竞争力,同时关注利率风险和监管政策变化对业绩的影响。
报告重点分析了哪些方面?
报告重点分析了STT的净利息收入、手续费收入、服务费、外汇收入和软件服务收入等关键财务指标,并对比了市场预期与实际表现。此外,报告还关注了经营杠杆健康度、PPNR表现以及管理层对未来存款余额和存款贝塔的展望。分析师建议关注NII修订后展望及其对财务状况的影响。
当前市场对STT的判断是什么?
市场对STT的当前表现评价相对稳定,但预期较高。在2026年上半年强劲表现和股价上涨后,市场期待更多增长,但第三季度结果未达预期。分析师认为,STT的业绩受手续费收入未达预期影响较大,未来需关注收入结构优化和成本控制。整体而言,STT经营稳健,但需应对市场变化带来的挑战。
研报提示哪些风险因素?
研报提示的风险因素包括市场波动、资金流动不确定性、利率变化、成本压力、诉讼风险、国际扩张挑战、经济和地缘政治状况,以及证券投资组合减记。这些因素可能对STT的业绩表现产生不利影响,需密切关注。
你可能感兴趣
ASE Technology Holding 2026年第三季度销售业绩表现优异,确认转型进程稳健
美国银行2026-10-13
富满微2026年类似2021年的业绩爆发前夜
未知机构2026-07-02
海外黄金股观察系列之六:哈莫尼:稳健经营的南非金矿巨头
有色金属民生证券2024-11-07
Meta(META US)- 2025年第三季度业绩:营收表现稳健,但AI投资或拖累短期盈利增长
招银国际2025-10-31
2025 年 11 月:对对冲基金表现和仓位的首次观察
-2025-12-02
看到网络支出拐点与新细分领域的催化剂,更清晰的故事;加入26年第三季度战术观点列表——帕洛阿尔托网络
富国证券2026-07-01
2025年报及2026年一季报点评:传统业务稳健增长,或受益于出海与结构升级,航发业务迎里程碑突破
机械设备华创证券2026-04-25
业绩表现稳健,实施首次中期分红
国金证券2025-10-30
布基纳法索:2026年第四条磋商、扩展信贷便利安排下的第五次审查、增加获取机会和修改绩效标准的请求、融资保证审查以及韧性与可持续性便利安排下的首次审查
金融国际货币基金组织2026-07-01
2025年报&2026年一季报点评:业绩表现良好,资产质量稳健
金融国盛证券2026-05-08