猜你想问
这份研报的核心内容是什么?
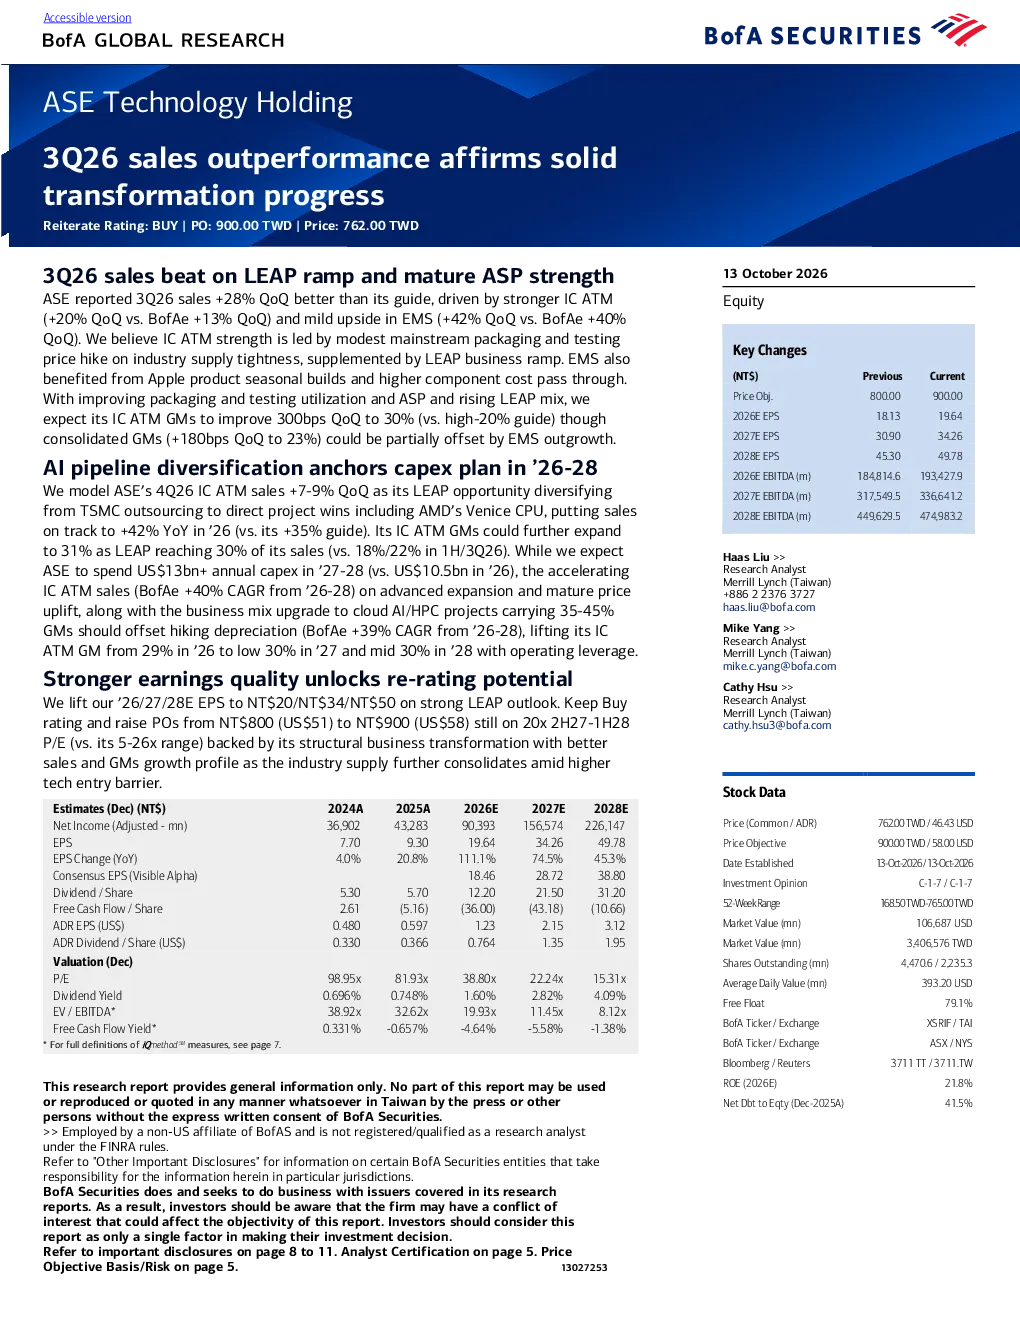
这份研报指出,美光科技(ASE)2026年第三季度销售额同比增长28%,超出市场预期,主要得益于先进封装和测试业务的强劲增长,以及LEAP业务的加速放量。报告重申“买入”评级,目标价900.00新台币,基于其对AI时代行业地位的稳固以及未来销售和毛利率的增长预期。
先进封装和测试行业的发展趋势如何?
先进封装和测试行业正经历快速发展,特别是在AI和HPC领域需求激增的推动下。美光科技的LEAP业务作为领先者,正从台积电外包转向直接项目中标,如AMD的Venice CPU项目,显示行业整合和客户对高性能封装方案的青睐。未来几年,随着资本开支增加和云AI/HPC项目占比提升,预计行业将保持高增长,毛利率有望改善。
研报重点分析了哪些方向?
研报重点分析了美光科技的业务转型进程,特别是先进封装和测试业务的增长潜力。报告详细解读了IC ATM和EMS业务的增长驱动因素,包括行业供应紧张带来的价格上涨、苹果产品订单以及组件成本传导。同时,报告也关注了LEAP业务的放量对整体销售的贡献,并预测了未来几年资本开支、销售额和毛利率的变化趋势。
当前市场对先进封装和测试行业的现状如何?
当前市场对先进封装和测试行业呈现积极态势,主要受AI和HPC需求增长的推动。美光科技作为行业领导者,其先进封装和测试业务增长强劲,销售额同比增长28%,超出市场预期。IC ATM业务受益于供应紧张和价格上涨,而EMS业务则受益于苹果订单和成本传导。行业整体处于高增长阶段,但竞争也日益激烈,尤其是来自中国厂商的挑战。
研报提示了哪些风险?
研报提示的主要风险包括中国厂商的竞争可能导致市场份额损失或ASP侵蚀,终端需求疲软可能影响行业增长,以及监管问题可能带来不确定性。此外,报告也指出资本开支增加和折旧费用上涨可能对毛利率产生压力,尽管云AI/HPC项目占比提升有望部分抵消这一影响。投资者需关注这些风险因素对美光科技未来业绩的影响。
你可能感兴趣
ASE Technology Holding公司在2026年第三季度的销售表现强劲,巩固了其转型进展。
美银证券2026-10-13
ASE Technology Holding Co.,Ltd:2019年第二季度收益电话会议20190731
西南证券2019-07-30
2026年第三季度销售表现优异 肯定了转型进展
美银证券2026-10-13
Next Technology Holding Inc. 2026年季度报告
美股财报2026-04-29
公司点评:Q4线下销售稳健增长,电商表现优异
国盛证券2025-01-15
2026年一季报点评:业绩超预期,出口毛利率表现优异
轻工制造东吴证券2026-05-03
2026年中报点评业绩和NBV表现优异,高股息资产增配明显
开源证券2026-08-28
2026年中报点评:高端产品表现优异拉动业绩增长
国信证券2026-08-19
工业板块表现稳健,创新转型驱动增长——华东医药2026年中报点评
西部证券2026-09-11